Utilização
de uma taxa de câmbio observável sem ajuste
A12 Ao
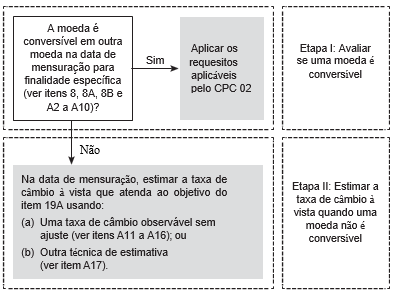
estimar a taxa de câmbio à vista, conforme exigido pelo item 19A,
uma entidade pode utilizar uma taxa de câmbio observável sem ajuste
se essa taxa de câmbio observável cumprir o objetivo do item 19A.
Exemplos de uma taxa de câmbio observável incluem:
(a) uma
taxa de câmbio à vista para uma finalidade diferente daquela para a
qual uma entidade avalia a conversibilidade (ver itens A13 e A14); e
(b) a
primeira taxa de câmbio à qual uma entidade é capaz de obter a
outra moeda para a finalidade especificada após a conversibilidade
da moeda ser restaurada (primeira taxa de câmbio subsequente) (ver
itens A15 e A16).
Utilização
de uma taxa de câmbio observável para outras finalidades
A13 Uma
moeda que não for conversível em outra moeda para uma finalidade
pode ser conversível nessa moeda para outra finalidade. Por exemplo,
uma entidade pode conseguir obter uma moeda para importar bens
específicos, mas não para pagar dividendos. Nessas situações, a
entidade pode concluir que uma taxa de câmbio observável para outra
finalidade cumpre o objetivo do item 19A. Se a taxa cumprir o
objetivo do item 19A, uma entidade pode utilizar essa taxa como a
taxa de câmbio à vista estimada.
A14 Ao
avaliar se essa taxa de câmbio observável cumpre o objetivo do item
19A, uma entidade deverá considerar, entre outros fatores:
(a) se
existem várias taxas de câmbio observáveis – a existência de
mais de uma taxa de câmbio observável pode indicar que as taxas de
câmbio são definidas para incentivar ou impedir que as entidades
obtenham a outra moeda para fins específicos. Essas taxas de câmbio
observáveis podem incluir um “incentivo” ou uma “penalidade”
e, portanto, podem não refletir as condições econômicas
prevalecentes.
(b) a
finalidade para a qual a moeda é conversível – se uma entidade
for capaz de obter a outra moeda apenas para fins limitados (tais
como importar fornecimentos de emergência), a taxa de câmbio
observável pode não refletir as condições econômicas
prevalecentes.
(c) a
natureza da taxa de câmbio – uma taxa de câmbio observável
flutuante tem mais probabilidade de refletir as condições
econômicas prevalecentes do que uma taxa de câmbio fixada por
intervenções regulares das autoridades competentes.
(d) a
frequência com que as taxas de câmbio são atualizadas – uma taxa
de câmbio observável não alterada ao longo do tempo tem menos
probabilidade de refletir as condições econômicas prevalecentes do
que uma taxa de câmbio observável atualizada diariamente (ou até
com mais frequência).
Utilização
da primeira taxa de câmbio subsequente
A15 Uma
moeda que não for conversível em outra moeda na data de mensuração
para uma finalidade especificada pode subsequentemente se tornar
conversível nessa moeda para essa finalidade. Nessas situações,
uma entidade pode concluir que a primeira taxa de câmbio subsequente
cumpre o objetivo do item 19A. Se a taxa cumprir o objetivo do item
19A, uma entidade pode utilizar essa taxa como a taxa de câmbio à
vista estimada.
A16 Ao
avaliar se a primeira taxa de câmbio subsequente cumpre o objetivo
do item 19A, uma entidade deverá considerar, entre outros fatores:
(a) o
tempo entre a data de mensuração e a data em que a conversibilidade
é restaurada – quanto mais curto for esse período, maior será a
probabilidade de a primeira taxa de câmbio subsequente refletir as
condições econômicas prevalecentes.
(b) taxas
de inflação – quando uma economia está sujeita a uma inflação
elevada, inclusive quando uma economia é hiperinflacionária
(conforme definido NBC TG 42 - Contabilidade em Economia
Hiperinflacionária), os preços frequentemente mudam de maneira
rápida, até várias vezes ao dia. Consequentemente, a primeira taxa
de câmbio subsequente para uma moeda dessa economia pode não
refletir as condições econômicas prevalecentes.