1.
UTILIZAÇÃO DA ORIENTAÇÃO
1A.
Definição de Relato Integrado
O
Relato Integrado é um relato conciso sobre como a estratégia, a
governança, o desempenho e as perspectivas da organização, no
contexto de seu ambiente externo, levam à geração de valor a
curto, médio e longo prazos.
O
Relato Integrado deve ser elaborado de acordo com a presente
Orientação.
1B.
Objetivo da Orientação
O
propósito desta Orientação é estabelecer Princípios de
Orientação e Elementos de Conteúdo que sirvam governem o
conteúdo geral do Relato Integrado e para explicar os conceitos
fundamentais que os sustentam.
Esta
Orientação é escrita considerando, principalmente, o setor
privado e empresas com fins lucrativos de qualquer porte, mas pode
ser aplicada e adaptada, conforme necessário, para organizações
do setor público e sem fins lucrativos.
Esta
Orientação identifica as informações a serem incluídas no
Relato Integrado para uso na avaliação da capacidade de a
organização gerar valor e não estabelece padrões referenciais
(benchmarks)
para aspectos como a qualidade da estratégia da organização ou o
nível de seu desempenho.
Nesta
Orientação, menções à geração de valor:
1C.
Propósito e usuários do Relato Integrado
O
principal objetivo do Relato Integrado é explicar aos provedores
de capital financeiro como a organização gera valor ao longo do
tempo. Portanto, ele contém informações relevantes, sejam elas
financeiras ou de outra natureza.
O
Relato Integrado beneficia todas as partes interessadas
(stakeholders)
na capacidade que a organização tem de gerar valor ao longo do
tempo, incluindo empregados, clientes, fornecedores, parceiros
comerciais, comunidades locais, legisladores, reguladores e
formuladores de políticas.
1D.
Abordagem baseada em princípios
Esta
Orientação se baseia em princípios. A intenção da abordagem
baseada em princípios é encontrar um equilíbrio adequado entre
flexibilidade e imposição, que reconheça a grande variedade de
circunstâncias individuais de diferentes organizações, e que, ao
mesmo tempo, permita um grau suficiente de comparabilidade entre
organizações para atender a importantes necessidades de
informação.
Esta
Orientação não impõe indicadores de desempenho específicos,
métodos de mensuração ou divulgação de temas individuais.
Assim, é preciso que os responsáveis pela elaboração e
apresentação do Relato Integrado exercitem o julgamento
profissional, dadas as circunstâncias específicas da organização,
para determinar:
como
eles são divulgados, incluindo a aplicação de métodos de
mensuração e divulgação comumente aceitos, conforme o caso.
Quando as informações do Relato Integrado são semelhantes a
outras informações publicadas pela organização ou foram
baseadas em tais informações, elas são elaboradas na mesma base
ou são facilmente reconciliáveis.
Informações
quantitativas e qualitativas
Indicadores
quantitativos, tais como indicadores chave de desempenho(KPIs) e
métricas monetizadas, bem como o contexto no qual são
disponibilizados, podem ser muito úteis para explicar como a
organização gera valor e como ela utiliza e afeta diversos
capitais. Embora Indicadores quantitativos sejam incluídos no
Relato Integrado sempre que isso for viável e relevante, vale
ressaltar que:
o
Relato Integrado não tem por objetivo quantificar ou monetizar o
valor da organização em um ponto do tempo, o valor gerado ao
longo de um período ou suas utilizações e seus efeitos sobre
todos os capitais (ver também item 4.53 para as características
comuns de indicadores quantitativos apropriados).
1E.
Formato do Relato Integrado e relação com outras informações
O
Relato Integrado deve ser uma comunicação identificável e com
denominação.
O
Relato Integrado deve ser mais do que um resumo de informações
que constam em outras comunicações (por exemplo: demonstrações
contábeis, relatório de sustentabilidade, demandas de analistas
ou sítios na internet); ele torna explícita a conectividade de
informações para comunicar como se gera valor ao longo do tempo.
O
Relato Integrado pode ser elaborado para atender às exigências de
integridade (“compliance”)
vigentes. Por exemplo, a
organização pode ser obrigada por lei aplicável a elaborar o
relatório de administração ou outro relatório dentro do
contexto para suas demonstrações contábeis. Se esse relatório
for elaborado conforme esta Orientação, ele pode ser considerado
o Relato Integrado. Se for exigido que o relatório inclua
informações específicas, além das requeridas por esta
Orientação, o relatório ainda assim pode ser considerado o
Relato Integrado, contanto que essas outras informações não
ocultem a concisão exigida por esta Orientação.
O
Relato Integrado pode ser um relatório independente ou ser uma
parte distinta, destacada e retirada de outro relatório ou
informe. Ele pode, por exemplo, ser incluído no início de
relatório que também abranja as demonstrações contábeis da
organização.
O
Relato Integrado pode servir de "porta de entrada" para
informações mais detalhadas, fora do informe ao qual está
vinculado. A forma do vínculo depende do formato do Relato
Integrado (por exemplo: no caso de relatório impresso, os vínculos
podem ser outras informações anexas; no caso de relatório em
formato eletrônico, podem ser hyperlinks
que levem a outras informações).
1F.
Aplicação da presente Orientação
Qualquer
comunicação que afirme ser o Relato Integrado e que faça
referências à Estrutura Conceitual elaborada pelo International
Integrated Reporting Council (IIRC) ou a esta Orientação deve
atender a todas as exigências identificadas em negrito e itálico,
sumarizadas no apêndice A, a menos que:
Em
caso de indisponibilidade de informações confiáveis ou de
proibições legais específicas, o Relato Integrado deve:
Instruções
O
texto dos itens desta Orientação que não esteja em negrito e
itálico estabelecem instruções (guidance)
para auxiliar na aplicação dos requisitos. Não é necessário
que o Relato Integrado inclua todos os temas referenciados nas
instruções.
1G.
Responsabilidade pelo Relato Integrado
O
Relato Integrado deve incluir declaração dos responsáveis pela
governança que inclua:
Ou,
se o Relato Integrado não contiver a declaração dos responsáveis
pela governança deve explicar:
2
CONCEITOS FUNDAMENTAIS
Os
conceitos fundamentais previstos neste capítulo sustentam e
reforçam as exigências e as instruções da Orientação.
2A.
Introdução
2.2 O
Relato Integrado explica como a organização gera valor ao longo do
tempo. O valor não é gerado apenas pela organização ou dentro
dela. Ele é:
2.3 Portanto,
o Relato Integrado visa oferecer uma visão sobre:
as
relações e os recursos usados e afetados pela organização,
denominados coletivamente "capitais" nesta Orientação,
e classificados na Seção
2C em financeiros,
manufaturados, intelectuais, humanos, sociais e de relacionamento,
e naturais; e
2B.
Geração de valor para a organização e para outros
2.4 O
valor gerado pela organização ao longo do tempo se manifesta por
meio de aumentos, diminuições ou transformações de capitais
causados por atividades e produtos da organização. O valor tem dois
aspectos inter-relacionados, sendo que é gerado para:
2.5 Provedores
de capital financeiro se interessam pelo valor gerado pela
organização para si mesma. Também se interessam pelo valor que a
organização gera para os outros, quando isso afeta a capacidade da
organização de gerar valor para si mesma ou está relacionado ao
objetivo declarado da organização (por exemplo: propósito social
explícito) que afete suas avaliações.
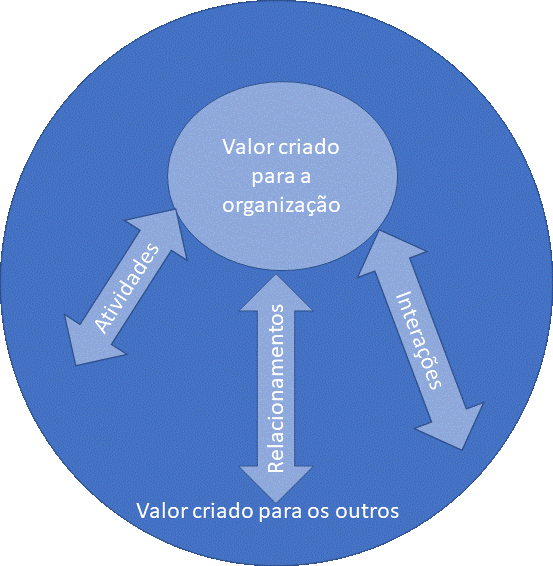
2.6 A
capacidade da organização de gerar valor para si mesma está
relacionada ao valor que ela gera para terceiros. Conforme mostra a
Figura 1, no Apêndice B, isso acontece por meio de ampla gama de
atividades, interações e relações estabelecidas, além de outros,
como vendas a clientes, que estão diretamente associadas a mudanças
no capital financeiro. Essas incluem, por exemplo, os efeitos das
atividades e dos produtos da organização sobre a satisfação de
clientes, a disposição dos fornecedores a fazer negócios com a
organização e os termos e condições desses negócios, as
iniciativas que os parceiros comerciais concordam em realizar com a
organização, a reputação da organização, as condições
impostas à organização pela sua autorização ou licença para
operar e a imposição de condições pela cadeia de fornecimento ou
exigências legais.
2.7 Quando
essas atividades, interações e relações estabelecidas forem
relevantes à capacidade da organização de gerar valor para si
mesma devem ser incluídas no Relato Integrado. Isso também leva em
conta até que ponto os efeitos sobre os capitais foram externados
(ou seja, os custos ou outros efeitos sobre capitais que não
pertencem à organização).
2.8 Externalidades
podem ser positivas ou negativas (ou seja, podem acarretar aumento
líquido ou diminuição líquida no valor contido nos capitais).
Externalidades podem, em última instância, aumentar ou reduzir o
valor gerado para a organização. Portanto, os provedores de capital
financeiro necessitam de informações sobre as externalidades
relevantes para poder avaliar seus efeitos e alocar recursos de
maneira apropriada.
2.9 Já
que valor é gerado ao longo de diferentes períodos de tempo e para
diferentes partes interessadas (stakeholders)
por meio de diferentes capitais, é improvável que ele seja gerado
por meio da maximização de um único capital, em detrimento dos
demais. Por exemplo, é improvável que maximizar o capital
financeiro (por exemplo: lucro) em detrimento do capital humano (por
exemplo: políticas e práticas inadequadas de recursos humanos)
aumente o valor para a organização no longo prazo.
2C.
Capitais
Estoque
e fluxo de capitais
2.10 Todas
as organizações dependem de diversas formas de capital para seu
sucesso. Nesta Orientação, são classificados em capitais
financeiro, manufaturado, intelectual, humano, social e de
relacionamento e natural, embora - conforme discutido nos itens de
2.17 a 2.19 - organizações que elaboram relatos integrados não
precisem adotar essa classificação.
2.11 Os
capitais são estoques de valor que aumentam, diminuem ou se
transformam por meio de atividades e produtos da organização. Por
exemplo, o capital financeiro da organização aumenta quando ela
gera lucro, e a qualidade de seu capital humano melhora quando os
empregados recebem melhor treinamento.
2.12 O
estoque geral de capitais não permanece fixo ao longo do tempo. Há
o fluxo constante entre e dentro dos capitais à medida que eles
aumentam, diminuem ou se transformam. Por exemplo, quando a
organização melhora seu capital humano por meio de treinamento para
os empregados, os custos incorridos com o treinamento reduzem seu
capital financeiro. O efeito é que o capital financeiro se
transforma em capital humano. Embora esse seja um exemplo simples e
apresentado apenas da perspectiva da organização,
ele reflete a interação e a transformação contínuas entre
capitais, embora com diferentes taxas e resultados.
2.13 Muitas
atividades resultam em aumentos, diminuições ou transformações
muito mais complexas do que o exemplo anterior e envolvem um conjunto
mais amplo de capitais ou
de componentes dentro do capital (por exemplo: o uso de água para
cultivar plantações que alimentam o gado, todos componentes do
capital natural).
2.14 Embora
organizações visem gerar valor no conjunto de capitais, isso pode
envolver a diminuição do valor contido em alguns deles, o que
resulta no decréscimo líquido no estoque geral de capitais. Em
muitos casos, se o efeito líquido é aumento ou diminuição (ou
nenhum desses, quando o valor é preservado) depende da perspectiva
escolhida; como no exemplo anterior, empregados e empregadores podem
valorizar o treinamento de maneiras diferentes. Nesta Orientação, o
termo geração de valor abrange situações nas quais o conjunto do
estoque de capitais permanece inalterado ou diminui (ou seja, quando
o valor é preservado ou reduzido).
Categorias
e descrição dos capitais
2.15 Para
fins desta Orientação, os capitais são classificados e descritos
como segue:
é
obtido por meio de recursos, tais como dívidas (empréstimos e
financiamentos), participações societárias ou subvenções, ou
gerado por meio de investimentos.
O
capital manufaturado é, muitas vezes, gerado por outras
organizações, mas inclui ativos fabricados pela própria
organização, para venda, ou quando são retidos para uso próprio.
propriedade
intelectual, tais como patentes, direitos autorais, softwares,
direitos e licenças; e
lealdade
e motivação para melhorar processos, bens e serviços,
incluindo a capacidade de liderar, gerenciar e colaborar.
Capital
social e de relacionamento abrange
as instituições e os
relacionamentos dentro e entre comunidades, grupos de partes
interessadas (stakeholders)
e outras redes, e a capacidade de compartilhar informações para
melhorar o bem-estar individual e coletivo. O capital social e de
relacionamento inclui:
2.16 Nem
todos os capitais são igualmente relevantes e aplicáveis a todas as
organizações. Embora a maioria das organizações interaja, até
certo ponto, com todos os capitais, essas interações podem ser
relativamente insignificantes ou tão indiretas que não sejam
suficientemente relevantes para serem incluídas no Relato Integrado.
Papel
dos capitais nesta Orientação
2.17 Esta
Orientação não exige que o Relato Integrado adote as categorias
acima identificadas nem que seja organizado na linha dos capitais. Em
vez disso, as principais razões para incluir os capitais nesta
Orientação são para que sirvam:
2.18 Organizações
podem classificar os capitais de maneiras diferentes. Por exemplo,
relação com as partes interessadas (stakeholders)
externas e intangíveis associados à marca e à reputação (ambos
identificados como partes do capital social e de relacionamento no
item 2.15)
podem ser considerados, por algumas organizações, como capitais
separados, parte de outros capitais ou abrangendo um número de
capitais individuais. Da mesma forma, algumas organizações definem
o capital intelectual como parte integrante do que elas identificam
como sendo capital humano, "estrutural" e "relacional".
2.19 Independentemente
da maneira como a organização classifica os capitais para seus
objetivos próprios, as categorias identificadas no item 2.15 devem
ser utilizadas como diretriz que assegura que a organização não
negligencie o capital usado ou afetado por ela.
2D.
Processo de geração de valor
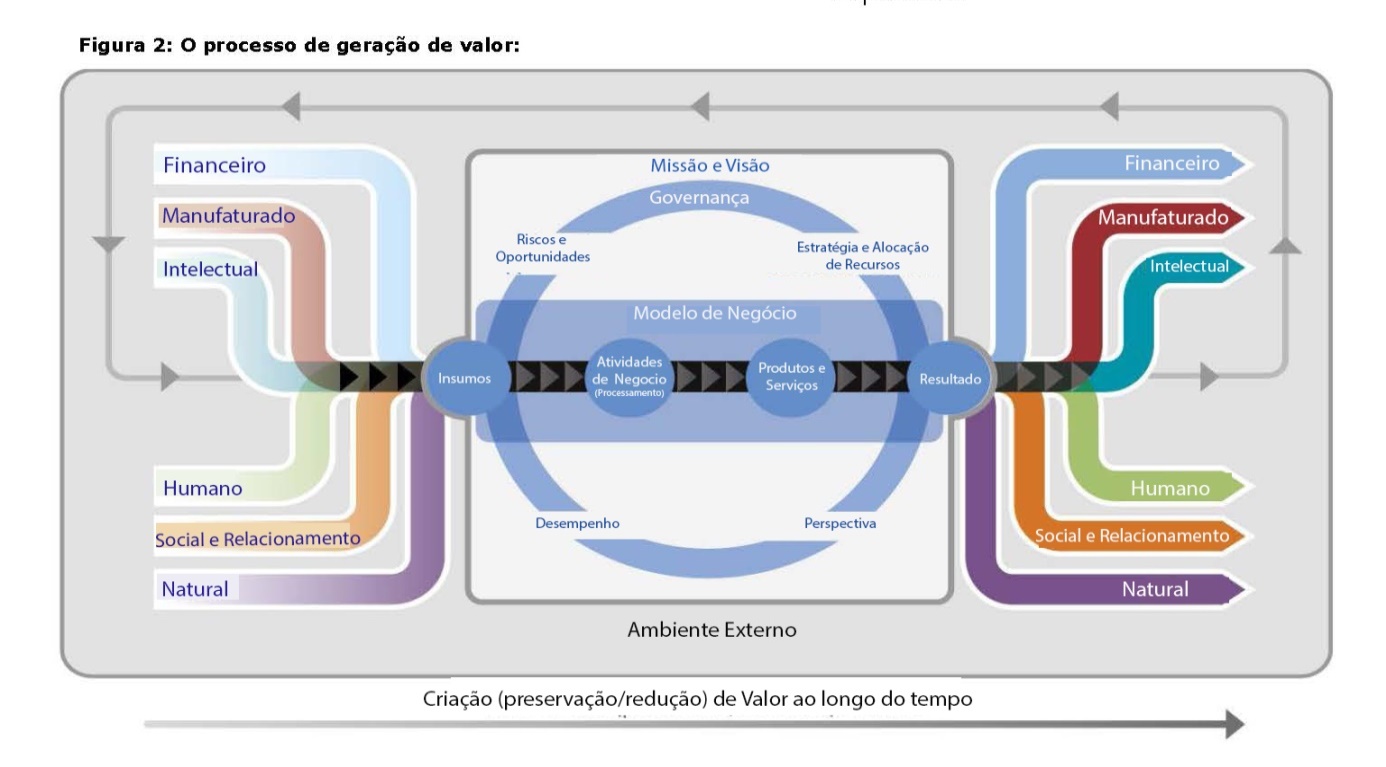
2.20 A
Figura 2 do Apêndice B mostra o processo de geração de valor. Os
itens a seguir contêm uma breve explicação, que também identifica
como os componentes da Figura 2 (sublinhados no texto) se alinham com
os Elementos de Conteúdo do Capítulo 4.
2.21 O
ambiente externo, incluindo condições econômicas, mudanças
tecnológicas, temas da sociedade e desafios ambientais, estabelece o
contexto no qual a organização atua. A missão e a visão abrangem
a organização como um todo, identificando seu objetivo e sua
intenção de maneira clara e concisa (ver Elemento de Conteúdo 4A
Visão geral da organização e de seu ambiente externo).
2.22 Os
responsáveis pela governança têm a função de criar uma estrutura
adequada de supervisão para apoiar a capacidade da organização de
gerar valor (ver Elemento de Conteúdo 4B Governança).
2.23 No
cerne da organização está seu modelo de negócios, que utiliza
diversos capitais como insumos e, por meio de suas atividades de
negócios, os converte em produtos (produtos, serviços, subprodutos
e resíduos). As atividades e os produtos da organização levam a
resultados em termos de efeitos sobre os capitais. A capacidade do
modelo de negócios de se adaptar às mudanças (por exemplo, na
disponibilidade, qualidade e acessibilidade dos insumos) pode afetar
a viabilidade da organização a longo prazo (ver Elemento de
Conteúdo 4C Modelo de Negócios).
2.24 As
atividades dos negócios incluem o planejamento, o desenho e a
manufatura de produtos ou a alocação de habilidades e conhecimento
especializados na prestação de serviços. Incentivar a cultura da
inovação é, muitas vezes, uma atividade do negócio principal no
sentido de gerar novos produtos e serviços que antecipem a demanda
dos clientes, introduzindo eficiências e o uso melhorado de
tecnologia, substituindo insumos para minimizar os efeitos sociais e
ambientais adversos e encontrando usos alternativos para os produtos.
2.25 Os
resultados são as consequências internas e externas (positivas e
negativas) para os capitais, decorrentes das atividades dos negócios
e dos produtos da organização.
2.26 A
análise e o monitoramento contínuos do ambiente externo, no
contexto da missão e da visão da organização, identificam os
riscos e as oportunidades relevantes para a organização, sua
estratégia e seu modelo de negócios (ver Elemento de Conteúdo 4D
Riscos e oportunidades).
2.27 A
estratégia da organização identifica como ela pretende minimizar
ou gerenciar os riscos e maximizar as oportunidades. Estabelece os
objetivos estratégicos e as estratégias para alcançá-los, que são
implementadas por meio de planos de alocação de recursos. (ver
Elemento de Conteúdo 4E Estratégia e alocação de recursos).
2.28 A
organização precisa de informações sobre seu desempenho, o que
envolve o estabelecimento de sistemas de mensuração e monitoramento
para prover informações para a tomada de decisões (ver Elemento de
Conteúdo 4F Desempenho).
2.29 O
processo de geração de valor não é estático; revisões
frequentes de cada componente e suas interações com outros
componentes, bem como o foco na perspectiva da organização, levam à
revisão e ao refinamento para melhoria de todos os componentes (ver
Elemento de Conteúdo 4G Perspectiva).
 A
aplicação desse Princípio de Orientação não se limita aos
Elementos de Conteúdo 4E - Estratégia
e alocação de recurso e
4G - Perspectiva. Ele
norteia a seleção e a apresentação de outros conteúdos, e pode
incluir: