10 / UMA HOMENAGEM À PROFISSÃO
Ernesto Rubens
Gelbcke.
Um legado de rigor técnico e construção coletiva. Coautor do Manual, com trajetória em auditoria, ensino e desenvolvimento de normas. A Revista FIPECAFI publicou um tributo à sua contribuição, e a Fundação identifica seu nome in memoriam na atualização da obra.
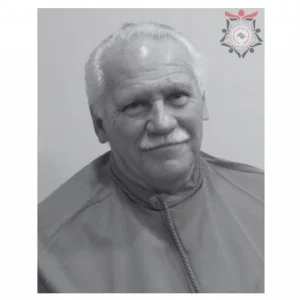
Foto: Academia Paulista de Contabilidade · galeria de Patronos
VIDA, ATUAÇÃO E PRODUÇÃO
Uma trajetória.
Uma contribuição que permanece.
Sua trajetória reuniu experiência em auditoria, docência e participação no desenvolvimento de normas. A homenagem publicada pela Revista FIPECAFI e a galeria de patronos da Academia Paulista de Contabilidade preservam a memória dessa contribuição à profissão.
Fonte: Revista FIPECAFI · tributo a Ernesto Rubens Gelbcke
Formou-se na FEA/USP em 1969 e concluiu o mestrado em 1974. Após sua experiência na Arthur Andersen, fundou a Directa Auditores em 1976.
O tributo escrito por Eliseu Martins registra sua participação na criação da FIPECAFI e na elaboração do manual que apoiou a aplicação da Lei das S.A. de 1976.
Atuou em comitês e grupos ligados ao desenvolvimento de normas contábeis e de auditoria. Faleceu em 2 de dezembro de 2022 e deixou um legado reconhecido pelo CRCSP e pela FIPECAFI.
UMA PERSPECTIVA PARA O SEU ESTUDO
O que essa leitura
ajuda a enxergar.
Auditar e fundamentar uma conclusão exigem mais que conhecer um requisito. É preciso compreender a operação, identificar evidências, questionar premissas e documentar o raciocínio. Essa postura técnica oferece um caminho de estudo para qualquer área contábil.
Prepare uma ficha de análise de uma estimativa: fato, requisito, dados utilizados, premissas, sensibilidade e conclusão. Distinga o documento que comprova o evento da evidência que sustenta a mensuração. Registre o que ainda precisa ser confirmado.
Leitura e exercício propostos pela VerrAI Contabilidade a partir dos temas apresentados. Este roteiro é editorial.
DO INTERESSE À ANÁLISE
Três passos
para aprofundar.
- 01
Compreenda a operação
Descreva o evento e as condições que podem alterar sua interpretação.
- 02
Relacione a evidência
Identifique quais informações sustentam cada premissa da conclusão.
- 03
Documente o raciocínio
Explique o caminho entre o fato, a norma e a apresentação no relatório.
FONTES INSTITUCIONAIS
Conhecimento com origem.
Referências consultadas em 10/10/2026. Biografia e retrato documentados nas instituições indicadas. As sugestões de estudo são editoriais.
UMA LEITURA LEVA À OUTRA
Seu repertório
continua crescendo.
Influenciando pela contabilidade
Profissionais, obras e conversas que ampliam o seu repertório.
Continue explorandoReferências da profissão
Conheça contribuições e encontre os perfis institucionais.
Continue explorandoManual da FIPECAFI
Construa uma leitura que acompanhe sua carreira.
Continue explorandoEduardo Flores
Ensino, padrões internacionais e sustentabilidade.
Continue explorandoConhecimento em circulação
Aprenda a combinar conteúdo, pesquisa e fonte técnica.
Continue explorandoConheça o projeto
Entenda o propósito e a organização da VerrAI Contabilidade.
Continue explorando