09Contabilidade patrimonial
Contabilidade patrimonial.
O ciclo do ativo, por inteiro.
Do contrato à destinação, investigue reconhecimento, custo, cadastro, inventário, consumo e recuperação. Casos comentados e modelos preenchidos aproximam cada julgamento da rotina.
CONHECIMENTO QUE CHEGA À ROTINA
Um ativo tem movimentos.
A informação precisa acompanhá-los.
Patrimônio conecta operação, contratos e informação financeira. Uma aquisição, uma licença de software, uma substituição ou a retirada de uma instalação exige compreender o recurso, demonstrar o critério e organizar a evidência. A rotina funciona melhor quando engenharia, compras, tecnologia, manutenção e contabilidade conseguem acompanhar o mesmo evento.
Os guias percorrem o ciclo completo: classificação e custo; obras e entrada em uso; cadastro e inventário; estimativas e consumo; recuperabilidade; mudanças e destinação. Você encontra casos de empresas, hospitais, escritórios e atividades de energia, com comparações que mostram por que operações parecidas podem exigir análises diferentes.
O tratamento societário, o controle físico e uma exigência regulatória têm finalidades próprias. Nos assuntos ligados à energia, a leitura conecta contrato, MCSE, MCPSE e PRORET e leva aos documentos da ANEEL. Cada exemplo explica suas hipóteses; nenhum valor ou taxa didática substitui a avaliação do caso concreto.
COMECE PELO SEU DESAFIO
Objetivos diferentes.
Caminhos para avançar.
Estou começando
Reconheça o recurso, os critérios e a composição do custo.
Explore o caminho ↗02 / ESCOLHA SEU PONTO DE PARTIDAQuero melhorar o controle
Conecte identificação, documentos, movimentações e conciliação.
Explore o caminho ↗03 / ESCOLHA SEU PONTO DE PARTIDAPreciso revisar estimativas
Entenda consumo, recuperação e diferenças de julgamento.
Explore o caminho ↗04 / ESCOLHA SEU PONTO DE PARTIDAAtuo no setor de energia
Relacione a operação às perspectivas societária e regulatória.
Explore o caminho ↗14 GUIAS PARA APROFUNDAR
Escolha um assunto.
Encontre uma aplicação.
Cada leitura reúne o contexto, os critérios, um roteiro técnico, casos resolvidos, uma comparação de alternativas, um modelo preenchido e perguntas da rotina. Os filtros mostram conexões possíveis com áreas de atuação; não determinam sozinhos a norma aplicável.
14 guias disponíveis.
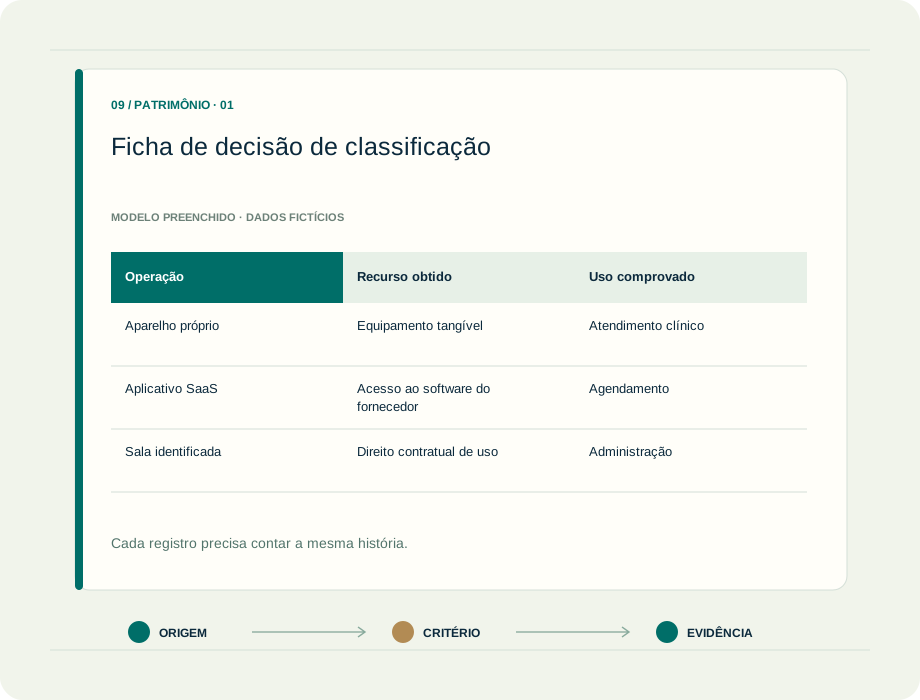
O que entra no patrimônio de longo prazo?
Antes de escolher uma conta, descubra qual recurso a organização controla, como ele será utilizado e qual direito foi adquirido.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗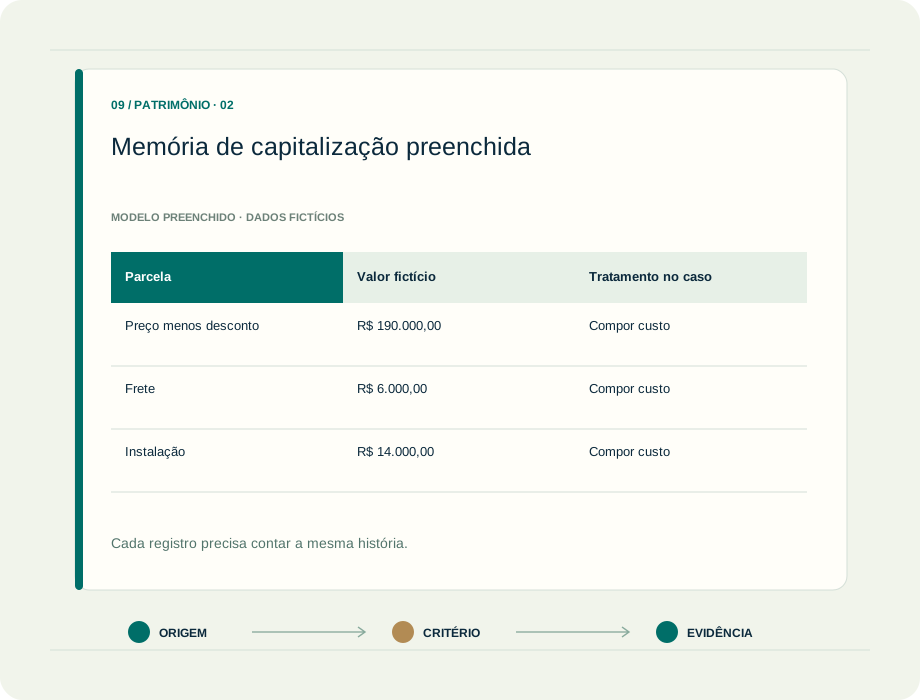
Reconhecimento e formação do custo
Transforme documentos dispersos em uma memória de custo que explique o investimento, os gastos excluídos e as decisões adotadas.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗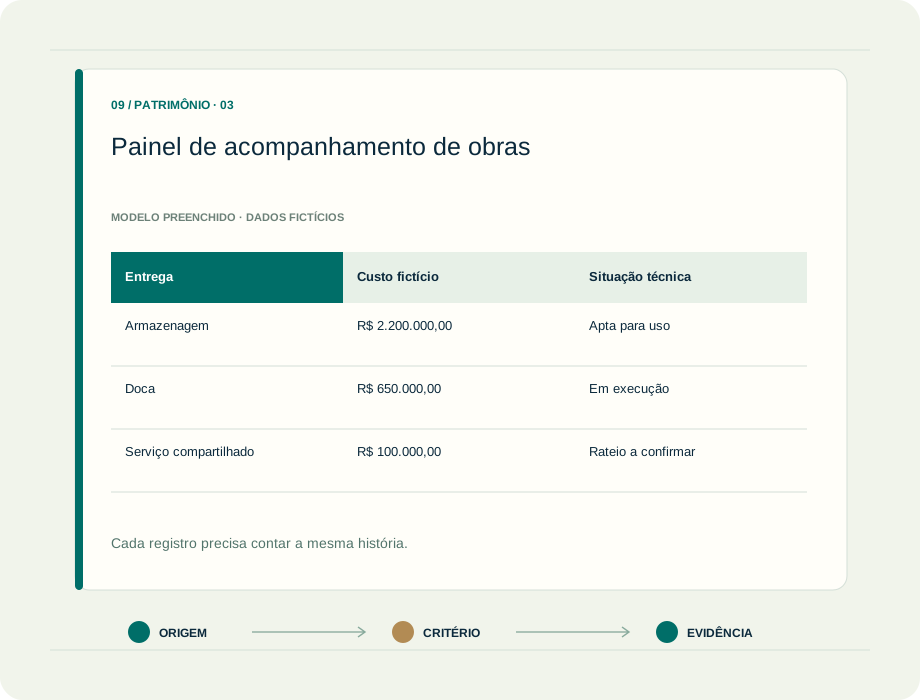
Obras em andamento e entrada em operação
Acompanhe o projeto do primeiro gasto à disponibilidade para uso, com marcos que conectem engenharia, finanças e contabilidade.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗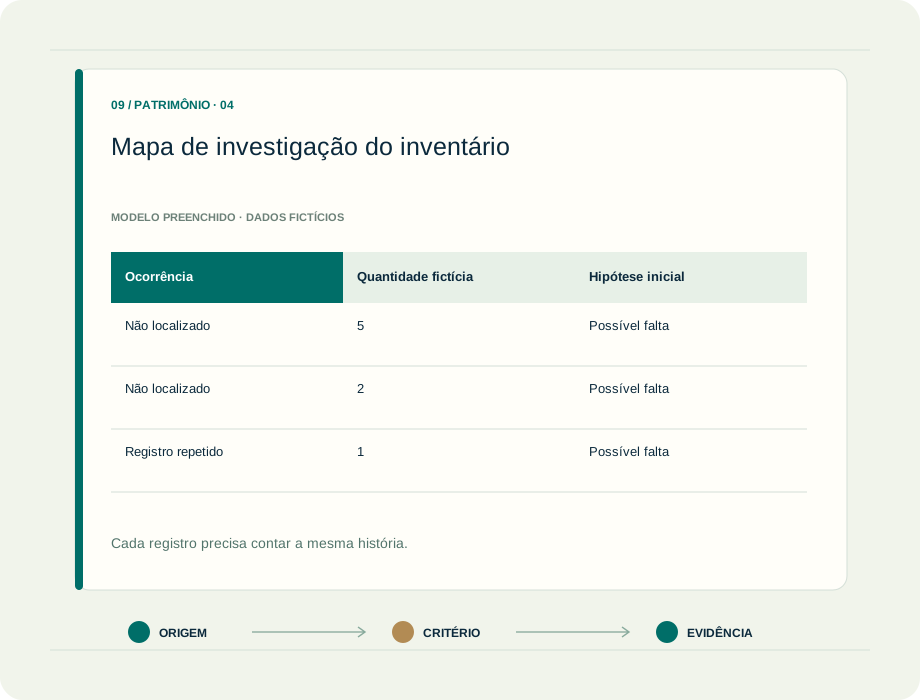
Cadastro e inventário físico
Faça o registro patrimonial conversar com a realidade: o que existe, onde está, quem acompanha e quais documentos sustentam a informação.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗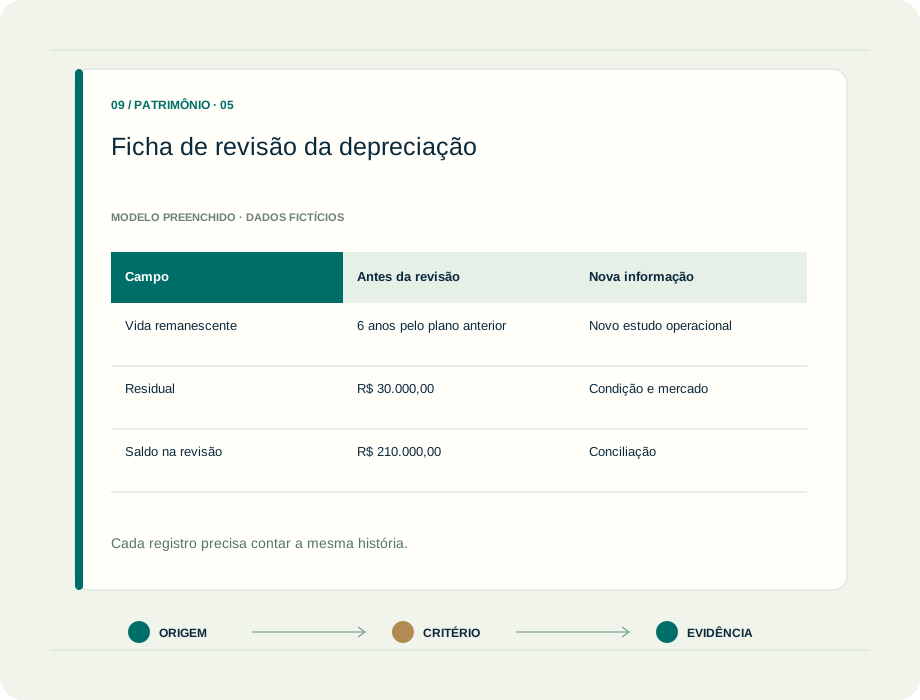
Depreciação, componentes e vida útil
Entenda o consumo do ativo e transforme estimativas de uso em cálculos explicáveis, revisáveis e conectados à operação.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗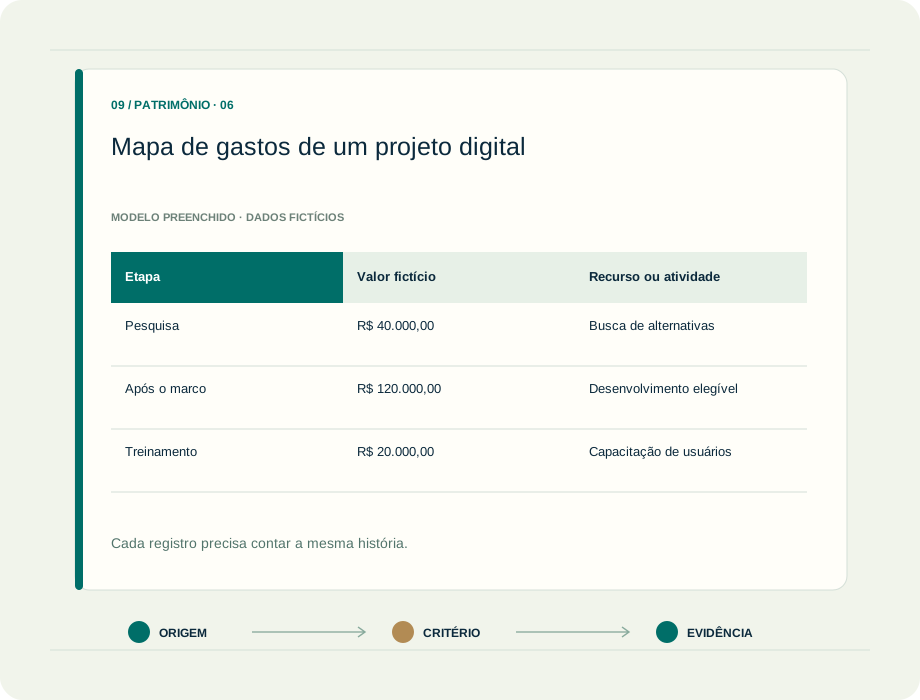
Intangíveis, software e desenvolvimento
Descubra quando a tecnologia representa um recurso controlado e quando o contrato oferece um serviço ou uma atividade de pesquisa.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗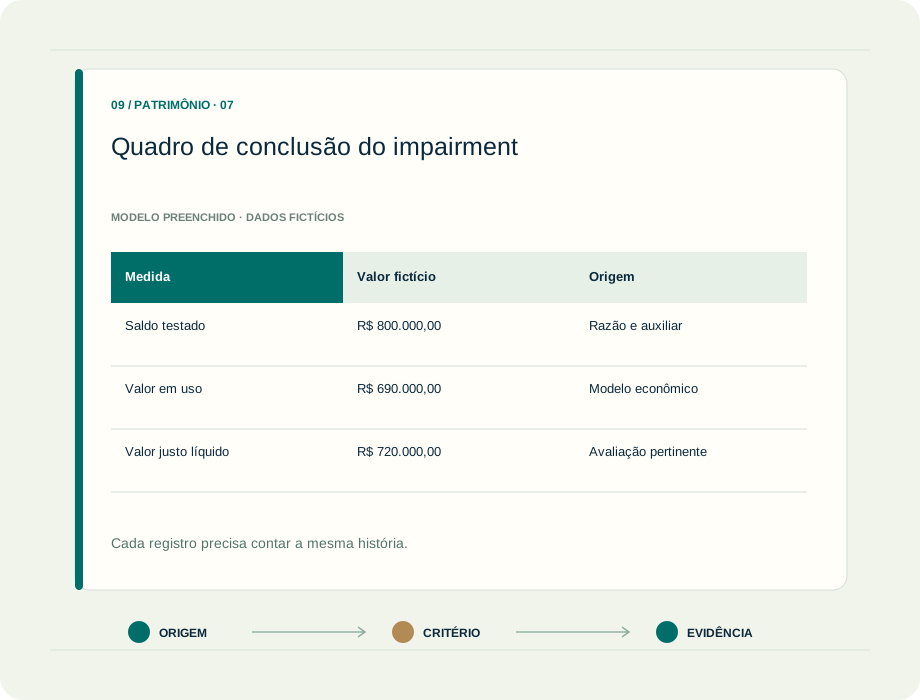
Impairment e unidades geradoras de caixa
Conecte o saldo contábil à capacidade de recuperação, com premissas claras e uma análise que respeite a natureza de cada ativo.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗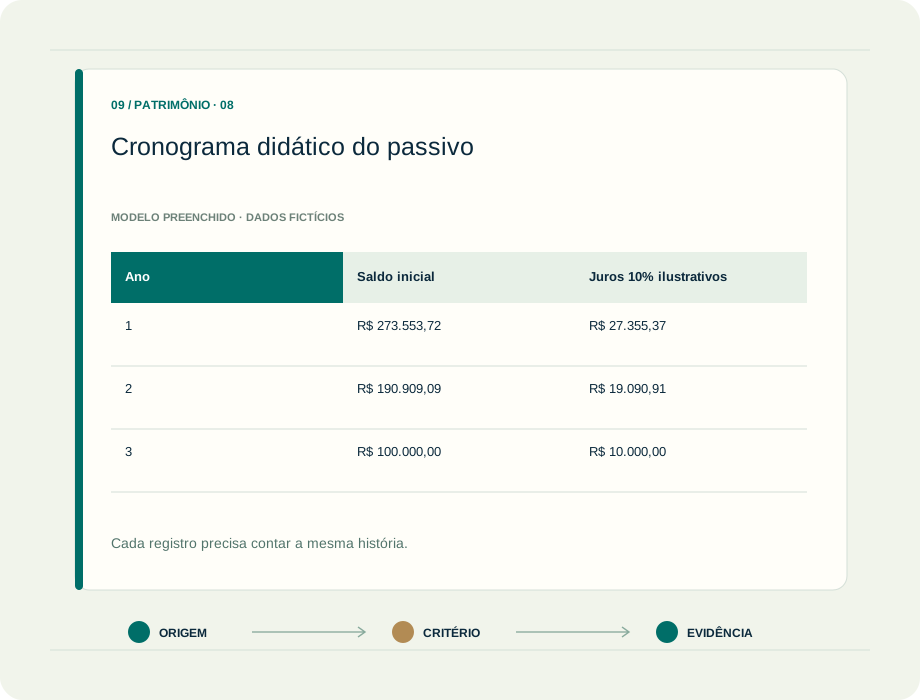
Arrendamentos e direitos de uso
Leia o contrato além do pagamento mensal: identifique o ativo, o controle do uso e as obrigações que precisam ser acompanhadas.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗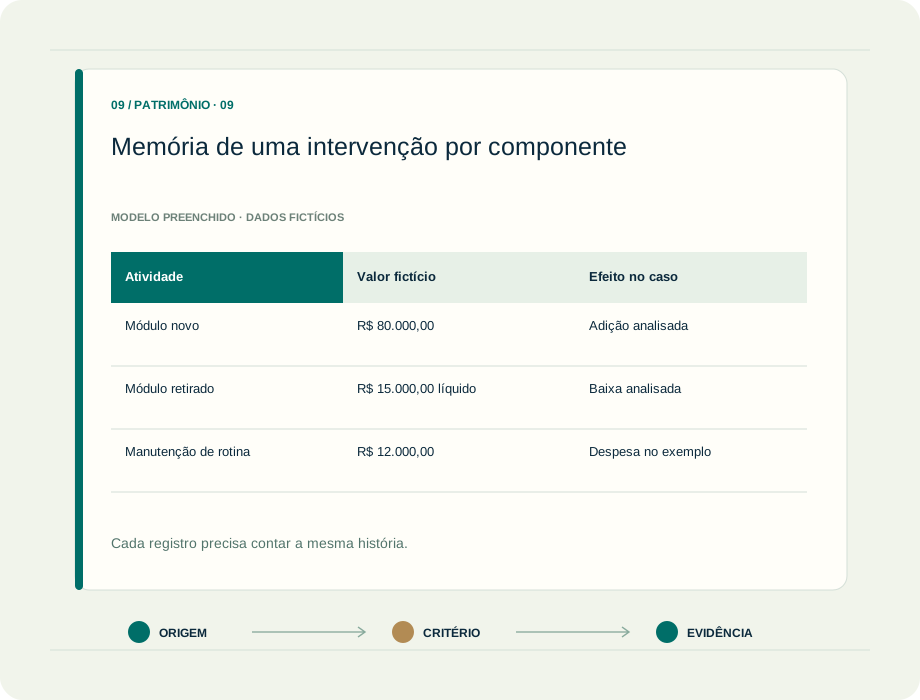
Manutenção, substituições e grandes inspeções
Use o evento técnico para explicar o tratamento contábil: o que foi conservado, substituído, melhorado ou inspecionado?
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗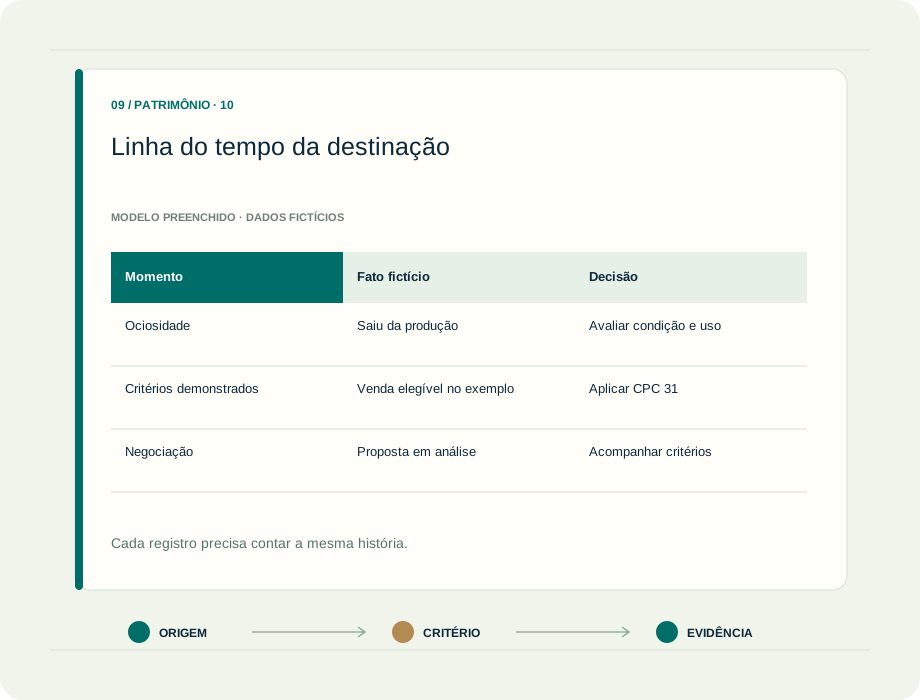
Baixas, alienações e bens mantidos para venda
Acompanhe a destinação do ativo com evidência do evento, saldo correto e explicação do efeito sobre o resultado.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗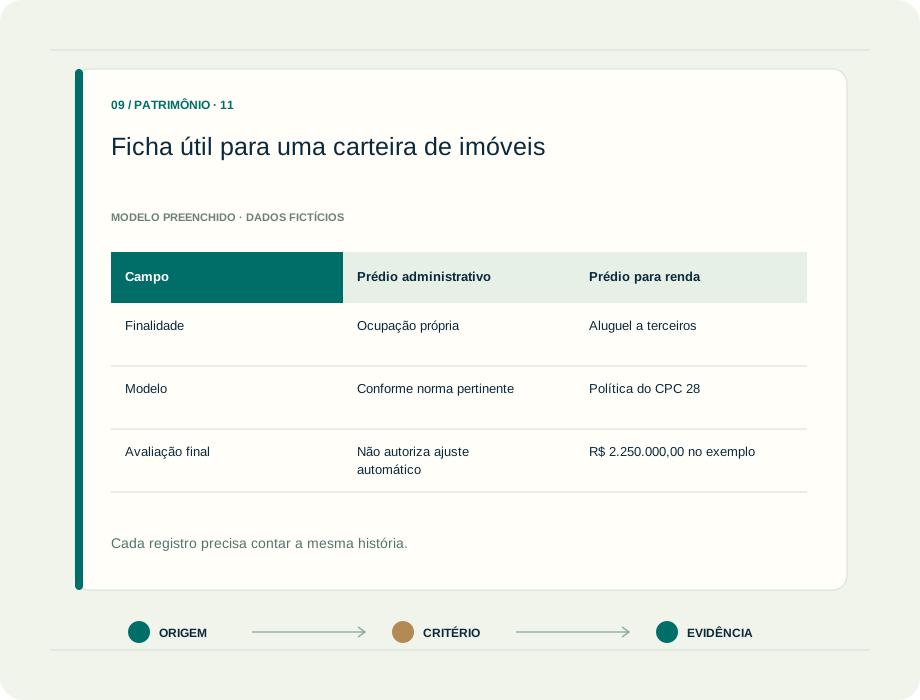
Imóveis para renda e valor justo
Entenda como a finalidade do imóvel orienta sua classificação e por que avaliação, valor em uso e saldo contábil são medidas diferentes.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗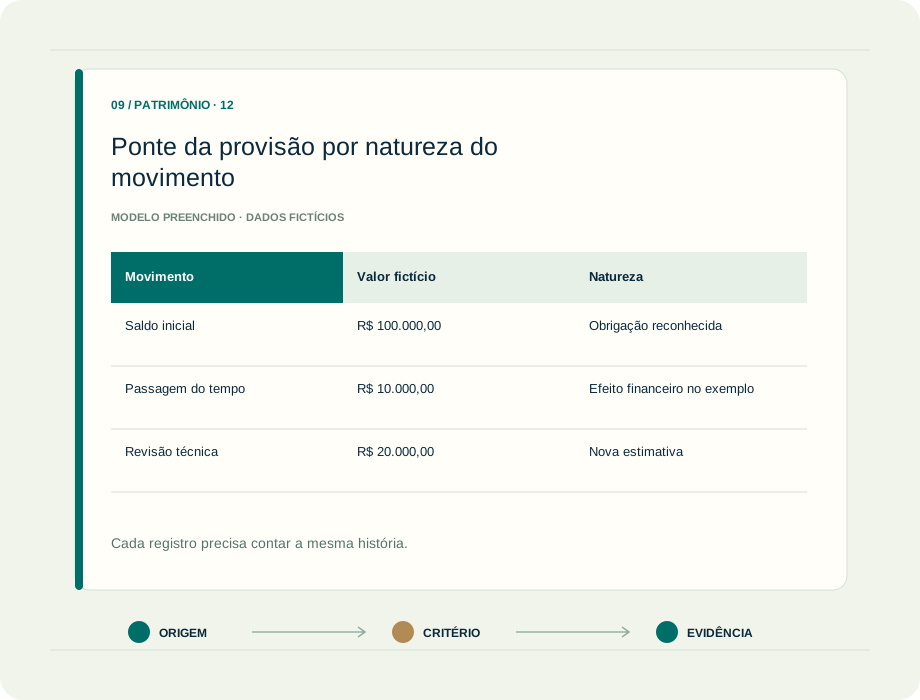
Desmobilização e obrigações ambientais
Identifique compromissos presentes e conecte estimativas técnicas, contratos e registros contábeis ao ciclo de vida do recurso.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗
ERP, conciliações e fechamento patrimonial
Faça compras, projetos, manutenção e contabilidade compartilharem dados confiáveis, com exceções visíveis e evidências que expliquem o fechamento.
Contabilidade de empresas · Escritórios contábeis · Auditoria e controles
Casos, modelo e aplicação ↗
Contabilidade patrimonial no setor de energia
Conecte instalações, contratos e registros para compreender as diferenças entre patrimônio societário, controle regulatório e informação usada na regulação tarifária.
Energia · Contabilidade de empresas · Auditoria e controles
Casos, modelo e aplicação ↗UMA MESMA OPERAÇÃO, VÁRIAS CONTRIBUIÇÕES
A informação circula.
O fundamento acompanha.
Exemplo didático de colaboração. Uma compra ou movimentação patrimonial pode passar pelas etapas abaixo. A entrega melhora quando cada equipe sabe qual informação recebe, o que decide e como demonstra a conclusão.
| O que acontece | Quem contribui | O que precisa ficar explicado |
|---|---|---|
| Um documento chega | Compras, financeiro e contabilidade | Natureza, competência, cadastro e origem |
| A operação vira registro | Equipe contábil e responsáveis pelo sistema | Regra aplicada, referência e conciliação |
| A análise encontra uma diferença | Contador, auditor e controladoria | Causa, efeito, responsável e evidência |
| A informação apoia uma decisão | Gestão e profissionais da área | Hipóteses, limites e próximo encaminhamento |
FONTES PARA COMEÇAR E APROFUNDAR
Conheça a ideia.
Confira a referência.
Os capítulos indicam documentação específica para cada assunto. Use os portais oficiais para conferir o recurso, a versão e o alcance antes de aplicar uma conclusão.
- CPC 00 (R2), capítulo 4: recurso econômico, direitos e controle
- CPC 27, itens 6–22, 43–62 e 67–79: imobilizado e seu ciclo
- CPC 04 (R1), itens 8–23, 54–71 e 97–110: direitos, desenvolvimento e amortização
- CPC 06 (R2), itens 5–11, 18–46 e B9–B31: arrendamentos pelo arrendatário
- CPC 28, itens 5–15, 30–56 e 57–65: classificação, modelo e mudança de uso
- IFRIC, março/2019: direito de acesso a software do fornecedor hospedado em nuvem
- CPC 20 (R1), itens 5, 8 e 12–25: juros de ativos qualificáveis