10 / TRAJETÓRIA E CONTRIBUIÇÕES
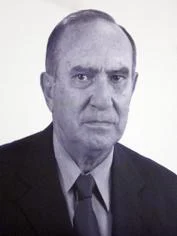
Sérgio de
Iudícibus.
A teoria que dá sentido à prática. Professor emérito da FEA/USP e um dos autores do Manual da FIPECAFI. Sua contribuição integra o legado de formação e produção de conhecimento contábil apresentado pela universidade.
VIDA, ATUAÇÃO E PRODUÇÃO
Uma trajetória.
Uma contribuição que permanece.
Sua produção bibliográfica inclui Teoria da Contabilidade e Análise de Balanços, além da participação no Manual da FIPECAFI. São frentes que convidam a conectar conceitos, demonstrações e a interpretação da informação, em vez de estudar cada lançamento de forma isolada.
Fonte: FEA/USP · Sérgio de Iudícibus
Graduou-se na FEA/USP em 1961, iniciou a docência em 1962 e recebeu o título de Professor Emérito em 2004.
Dirigiu a FEA de 1979 a 1983 e, ao longo de sua carreira, presidiu a FIPECAFI e seu Conselho Curador.
Sua atuação combina teoria, custos, contabilidade gerencial e internacional; é autor ou coautor de livros como Contabilidade Introdutória, Teoria da Contabilidade e o manual das sociedades por ações.
UMA PERSPECTIVA PARA O SEU ESTUDO
O que essa leitura
ajuda a enxergar.
A teoria oferece perguntas que sobrevivem às mudanças de regra: qual fenômeno está sendo representado, para quem a informação é útil e quais limites uma medida possui? Essa base torna a consulta à norma mais consciente e a leitura das demonstrações mais crítica.
Escolha uma demonstração pública e explique com suas palavras três números relevantes. Relacione cada um ao fato econômico, ao critério contábil e à informação que um usuário precisa conhecer. Evite concluir antes de examinar as notas explicativas.
Leitura e exercício propostos pela VerrAI Contabilidade a partir dos temas apresentados. Este roteiro é editorial.
DO INTERESSE À ANÁLISE
Três passos
para aprofundar.
- 01
Defina o usuário
Identifique quem tomará a decisão e que informação faz diferença para essa pessoa.
- 02
Volte ao conceito
Explique a finalidade do elemento contábil antes de consultar seu tratamento.
- 03
Conecte os relatórios
Leia posição patrimonial, desempenho e caixa como partes de uma mesma análise.
FONTES INSTITUCIONAIS
Conhecimento com origem.
Referências consultadas em 10/10/2026. Biografia e retrato documentados nas instituições indicadas. As sugestões de estudo são editoriais.
UMA LEITURA LEVA À OUTRA
Seu repertório
continua crescendo.
Influenciando pela contabilidade
Profissionais, obras e conversas que ampliam o seu repertório.
Continue explorandoReferências da profissão
Conheça contribuições e encontre os perfis institucionais.
Continue explorandoManual da FIPECAFI
Construa uma leitura que acompanhe sua carreira.
Continue explorandoEduardo Flores
Ensino, padrões internacionais e sustentabilidade.
Continue explorandoConhecimento em circulação
Aprenda a combinar conteúdo, pesquisa e fonte técnica.
Continue explorandoConheça o projeto
Entenda o propósito e a organização da VerrAI Contabilidade.
Continue explorando