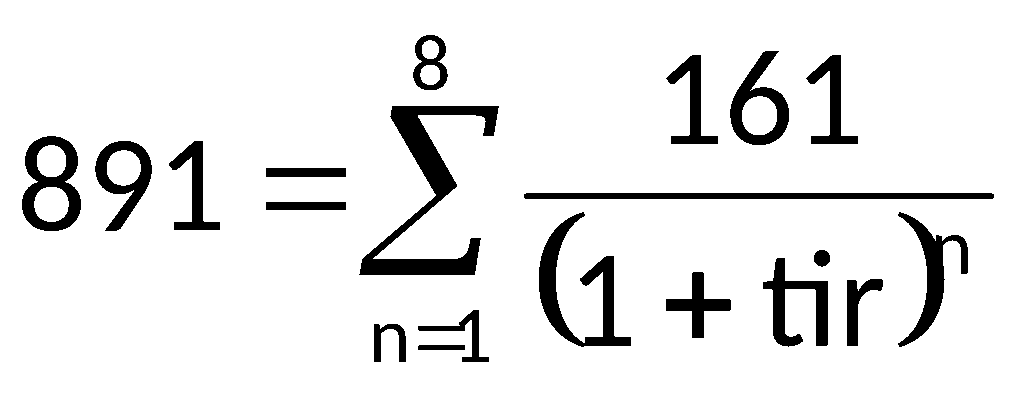Exemplo
02: Custos de transação e prêmio na emissão de títulos de dívida
Considere-se
que no fim do ano 0 tenha havido captação, via debêntures, de $ 1
milhão, com taxa de juros anual contratada de 6,0%, com prazo de
oito anos, e pagamentos iguais e consecutivos de $ 161,04 mil. Também
se considere que a empresa incorreu em custos de transação no
montante de $ 60 mil. Como esse empréstimo possui taxa fixa, e a
projeção futura dos juros durante a duração do empréstimo é
inferior a 6% (5,02%, suponha-se), houve mais demanda pela compra do
que a oferta de títulos oferecidos ao mercado. Dessa forma, o valor
captado foi superior ao valor de $ 1,00 milhão, configurando emissão
de título de dívida com prêmio. O valor captado com a emissão dos
títulos (sem os custos de transação) foi de $ 1,1 milhão, o que,
livre dos custos de captação, produz o valor líquido disponível
de $ 1,04 milhão.
O
fluxo de pagamento desse empréstimo é o mesmo que o do exemplo
anterior.
Considerando-se
o fluxo de caixa disponível para uso após a captação, tem-se que
a taxa interna de retorno é de 5,02%:
Ano
|
Fluxo
líquido de caixa
|
0
|
1.040
|
1
|
(161)
|
2
|
(161)
|
3
|
(161)
|
4
|
(161)
|
5
|
(161)
|
6
|
(161)
|
7
|
(161)
|
8
|
(161)
|
Considerando-se
essa taxa efetiva de juros, o controle do empréstimo é o seguinte:
Ano
|
Saldo
inicial
|
Efeitos
na DRE
|
Pagamentos
|
Saldo
final
|
1
|
1.040
|
(52)
|
(161)
|
931
|
2
|
931
|
(47)
|
(161)
|
817
|
3
|
817
|
(41)
|
(161)
|
697
|
4
|
697
|
(35)
|
(161)
|
571
|
5
|
571
|
(29)
|
(161)
|
438
|
6
|
438
|
(22)
|
(161)
|
299
|
7
|
299
|
(15)
|
(161)
|
153
|
8
|
153
|
(8)
|
(161)
|
0
|
|
Total
=
|
(248)
|
|
|
O
saldo inicial de reconhecimento do empréstimo deve levar em
consideração os custos de transação e o prêmio de $ 100 mil
recebido. Logo, esses custos diminuem o saldo do empréstimo e o
prêmio o aumenta, iniciando o ano 1 com saldo de $ 1.040 mil. Os
efeitos anuais na DRE referem-se à taxa efetiva de juros de 5,02%
sobre o saldo inicial. Os pagamentos são sempre os mesmos, pois são
os contratados. O total das despesas financeiras que afetam a
demonstração do resultado ao longo dos oito anos é de $ 248 mil,
que é desdobrado da seguinte forma: $ 288 mil de juros e $ 40 mil
(positivo) de amortização dos custos de transação e do prêmio na
emissão dos títulos.
Ano
a ano essas despesas devem ser assim desdobradas:
Ano
|
Despesas
com juros
|
Despesa
com amortização dos custos e prêmio
|
Efeito
total
na
DRE
|
1
|
(60)
|
8
|
(52)
|
2
|
(54)
|
7
|
(47)
|
3
|
(48)
|
7
|
(41)
|
4
|
(41)
|
6
|
(35)
|
5
|
(33)
|
5
|
(29)
|
6
|
(26)
|
4
|
(22)
|
7
|
(18)
|
3
|
(15)
|
8
|
(9)
|
1
|
(8)
|
Total
=
|
(288)
|
40
|
(248)
|
Ano
a ano as amortizações dos custos de transação e do prêmio devem
ser assim desdobradas, conforme curva de amortização total
definida:
Ano
|
Amortização
do prêmio
|
Amortização
dos custos transação
|
Efeito
total na DRE
|
1
|
19
|
(12)
|
8
|
2
|
18
|
(11)
|
7
|
3
|
16
|
(10)
|
7
|
4
|
14
|
(9)
|
6
|
5
|
12
|
(7)
|
5
|
6
|
10
|
(6)
|
4
|
7
|
7
|
(4)
|
3
|
8
|
4
|
(2)
|
1
|
Total
=
|
100
|
(60)
|
40
|
A
curva de amortização foi obtida da seguinte forma:
Definição
curva de amortização na DRE custos de transação e prêmio
|
Ano
|
Saldo
inicial
|
Amortização
DRE
|
Saldo
final
|
Curva
de amortização
|
1
|
40.000,03
|
7.799,77
|
32.200,25
|
-19,50%
|
2
|
32.200,25
|
7.200,36
|
24.999.90
|
-22,36%
|
3
|
24.999,90
|
6.511,40
|
18.488,50
|
-26,05%
|
4
|
18.488,50
|
5.724,84
|
12.763,66
|
-30,96%
|
5
|
12.763,66
|
4.832,00
|
7.931,66
|
-37,86%
|
6
|
7.931,66
|
3.823,53
|
4.108,18
|
-48,21%
|
7
|
4.108,18
|
2.689,38
|
1.418,75
|
-65,46%
|
8
|
1.418,75
|
1.418,75
|
0,00
|
-100,00%
|
O
controle da amortização, vis-à-vis
a curva de amortização, é especificado a seguir:
Alocação
na DRE custos de transação e prêmio deb./juros (controle por
rubrica isoladamente)
|
Ano
|
Saldo
inicial custos trans.
|
Amortização
DRE
|
Saldo
final custos trans.
|
Saldo
inicial prêmio deb.
|
Amortização
DRE
|
Saldo
final prêmio deb.
|
1
|
60.000,00
|
(11.699,65)
|
48.300,35
|
100.000,00
|
19.499,42
|
80.500,58
|
2
|
48.300,35
|
(10.800,53)
|
37.499,82
|
80.500,58
|
18.000,88
|
62.499,70
|
3
|
37.499,82
|
(9.767,09)
|
27.732,73
|
62.499,70
|
16.278,49
|
46.221,21
|
4
|
27.732,73
|
(8.587,25)
|
19.145,47
|
46.221,21
|
14.312,09
|
31.909,12
|
5
|
19.145,47
|
(7.247,99)
|
11.897,48
|
31.909,12
|
12.079,98
|
19.829,14
|
6
|
11.897,48
|
(5.735,29)
|
6.162,20
|
19.829,14
|
9.558,82
|
10.270,33
|
7
|
6.162,20
|
(4.034,07)
|
2.128,12
|
10.270,33
|
6.723,45
|
3.546,87
|
8
|
2.128,12
|
(2.128,12)
|
0,00
|
3.546,87
|
3.546,87
|
0,00
|
|
|
(60.000,00)
|
|
|
100.000,00
|
|
Os
lançamentos contábeis, em dois períodos para exemplificar, são os
seguintes:
Momento
0 (captação):
D
– Caixa (pela captação liquida) $
1.040.000,00
D
– Custos a amortizar (custos de transação) $
60.000,00
C
– Empréstimos e financiamentos $
1.000.000,00
C
– Prêmio a amortizar $
100.000,00
Apresentação
no balanço, no passivo, momento 0:
Empréstimos
e financiamentos $ 1.040.000,00
Ou,
analiticamente:
Empréstimos
e financiamentos $ 1.000.000,00
(+)
Prêmio a amortizar $ 100.000,00
(–)
Custos a amortizar ($
60.000,00) $
1.040.000,00
Fim
do período 1 (apropriação dos encargos financeiros):
D
– Encargos financeiros (DRE) $ 52.200,23
[Despesas
financeiras (juros) $ 60.000,00]
[Amortização
de custos $ 11.699,65]
[Amortização
do prêmio ($ 19.499,42)]
D
– Prêmio a amortizar $
19.499,42
C
– Empréstimos e financiamentos $ 60.000,00
C
– Custos a amortizar $
11.699,65
Fim
do período 1 (parcela de pagamento do empréstimo):
D
– Empréstimos e financiamentos $ 161.035,94
[Pagamento
de juros $ 60.000,00]
[Amortização
do principal $ 101.035,94]
C
– Caixa $
161.035,94
Apresentação
no balanço, no passivo, fim do período 1:
Empréstimos
e financiamentos $ 931.164,29
Ou,
analiticamente:
Empréstimos
e financiamentos $ 898.964,06
(+)
Prêmio a amortizar $ 80.500,58
(–)
Custos a amortizar ($
48.300,35) $
931.164,29
Exemplo
03: Gastos com emissão de ações.
Suponha-se
que sejam emitidas 10 milhões de ações novas, e que também sejam
vendidas mais 20 milhões de ações do controlador, todas pelo preço
unitário de $ 1,70. Nesse caso, a empresa paga todos os gastos com a
emissão das ações, no total de $ 2.550,00 mil, mas apenas parte é
seu efetivo encargo. Supõe-se que não haja diferença de esforços
entre a emissão primária e a secundária.
Antes
da emissão das ações, o patrimônio líquido está assim
representado, cujo capital social é composto por 100 milhões de
ações, todas ordinárias.
|
$
mil
|
Patrimônio
líquido
|
170.000
|
Capital
social
|
150.000
|
Reservas
de lucros
|
20.000
|
As
informações relevantes da emissão são:
Informações
da emissão
|
Quantidade
|
$
/ ação
|
Captação
|
Custos
da
|
Captação
|
bruta
|
emissão
|
líquida
|
emissão
primária
|
10.000.000
|
1,70
|
17.000.000
|
850.000
|
16.150.000
|
emissão
secundária
|
20.000.000
|
1,70
|
34.000.000
|
1.700.000
|
32.300.000
|
|
30.000.000
|
|
51.000.000
|
2.550.000
|
48.450.000
|
Pelo
quadro acima, nota-se que o total de recursos líquidos que ingressou
no caixa da empresa foi de $ 48.450 mil.
Os
lançamentos contábeis são (em $ mil):
D
– Caixa
$ 48.450
D
– Gastos com emissão de ações $ 850
D
– Obrigações para com o controlador $ 1.700
C
– Capital social
$ 17.000
C
– Obrigações para com o controlador $ 34.000
Os
custos proporcionais da emissão primária são debitados em conta
redutora do capital. Já os custos proporcionais da emissão
secundária são debitados em contas a receber dos acionistas
controladores, pois não pode a companhia, nessa circunstância,
debitar como suas as despesas de lançamento das ações do
controlador. No passivo acaba ficando o saldo líquido(*)
de
$ 32,3 milhões a lhe ser repassado.
A
apresentação do patrimônio líquido no balanço ficará:
|
$
mil
|
Patrimônio
líquido
|
186.150
|
Capital
social
|
166.150
|
Reservas
de lucros
|
20.000
|
Ou,
mais analiticamente:
|
$
mil
|
Patrimônio
líquido
|
186.150
|
Capital
social
|
167.000
|
(-)
Gastos com emissão de ações
|
(850)
|
Reservas
de lucros
|
20.000
|
(*)
Nos termos
da NBC TG 39 – Instrumentos Financeiros: Apresentação, em seu
item 42, assim está consignado: “42. Um
ativo financeiro e um passivo financeiro devem ser compensados, e o
montante líquido apresentado nas demonstrações contábeis, quando,
e somente quando, a entidade: (a)
dispõe de um direito legalmente executável para liquidar pelo
montante líquido; e (b) tiver a intenção tanto de liquidar em base
líquida, ou realizar o ativo e liquidar o passivo simultaneamente.”