BASE CONSTITUCIONAL
EC 132: o novo desenho do consumo
A Emenda define competências e a transição. A reforma passa a exigir regulamentação e preparação dos processos.
- Identificar o alcance constitucional.
- Separar consumo, renda e obrigações.
06LINHA DO TEMPO
A substituição do consumo tem etapas. Identifique o ano, o documento, a operação e o prazo antes de decidir.
VERRAI 3.1 · Fontes conferidas em
DATA-BASE · 10/10/2026
Teste de IBS/CBS, implantação de documentos e preparação das opções para 2027.
2023 → 2033
A linha abaixo acompanha o calendário principal de substituição dos tributos de consumo. Os percentuais de 2029 a 2032 expressam o escalonamento da transição; não são uma alíquota única de IBS, ICMS ou ISS para todo negócio.
BASE CONSTITUCIONAL
A Emenda define competências e a transição. A reforma passa a exigir regulamentação e preparação dos processos.
REGULAMENTAÇÃO MATERIAL
A lei disciplina o modelo de consumo, os créditos e os regimes. Seus dispositivos possuem datas de produção de efeitos.
ONDE ESTAMOS NA DATA-BASE
As alíquotas-teste são CBS de 0,9% e IBS de 0,1%. O cumprimento das obrigações permite a dispensa do recolhimento conforme as regras. Não é uma nova alíquota definitiva nem dispensa automática de documentação.
Receita Federal · entenda a reforma · LC 214/2025 · IBS, CBS e Imposto Seletivo · Receita Federal · cronograma dos documentos fiscais · Receita Federal · prazos atualizados para 2027
PRÓXIMO MARCO
PIS/Cofins deixam de compor o modelo substituído; a CBS passa à cobrança prevista, com redução de 0,1 ponto percentual nessa etapa. O IBS permanece em 0,1%. O IPI tem alíquotas reduzidas a zero, ressalvados produtos relacionados à proteção da Zona Franca de Manaus.
EC 132/2023 · reforma do consumo · LC 214/2025 · IBS, CBS e Imposto Seletivo · Receita Federal · entenda a reforma
ETAPA FEDERAL E PREPARAÇÃO
Permanece a etapa inicial do IBS e a convivência com ICMS/ISS. O contribuinte precisa manter controles dos tributos aplicáveis ao período.
EC 132/2023 · reforma do consumo · Receita Federal · entenda a reforma
TRANSIÇÃO ESTADUAL E MUNICIPAL
No escalonamento constitucional, ICMS/ISS passam a 90% de suas alíquotas e o IBS avança para 10% da etapa de transição. Esses percentuais são frações de transição, não alíquotas únicas da operação.
EC 132/2023 · reforma do consumo · Receita Federal · entenda a reforma
TRANSIÇÃO ESTADUAL E MUNICIPAL
O escalonamento prevê 80% das alíquotas de ICMS/ISS e 20% na etapa de IBS. A operação concreta continua sujeita a suas regras.
EC 132/2023 · reforma do consumo · Receita Federal · entenda a reforma
TRANSIÇÃO ESTADUAL E MUNICIPAL
O escalonamento prevê 70% das alíquotas de ICMS/ISS e 30% na etapa de IBS.
EC 132/2023 · reforma do consumo · Receita Federal · entenda a reforma
ÚLTIMO ANO DA CONVIVÊNCIA PREVISTA
O escalonamento prevê 60% das alíquotas de ICMS/ISS e 40% na etapa de IBS, antes da conclusão do modelo de consumo.
EC 132/2023 · reforma do consumo · Receita Federal · entenda a reforma
MODELO DE CONSUMO COMPLETO
Conclui-se o calendário principal de substituição do consumo. Existem também regras próprias de transição federativa e de benefícios que não se confundem com esse marco.
EC 132/2023 · reforma do consumo · LC 214/2025 · IBS, CBS e Imposto Seletivo · Receita Federal · entenda a reforma
DO ANO À DATA
Os marcos abaixo refletem as comunicações oficiais consultadas em 10/10/2026. O cronograma de documentos é por tipo e operação. A publicação de leiaute, o ambiente de teste e o início de obrigatoriedade são eventos distintos. Consulte o ato e a nota técnica que cobrem o seu documento.
Marco anterior à data-base
Início de obrigatoriedade para os documentos e operações da primeira etapa listada no cronograma oficial. Não é uma data universal para qualquer documento.
Marco anterior à data-base
Segunda etapa de documentos e declarações, conforme operação abrangida. A publicação de um leiaute e o início da obrigatoriedade são marcos distintos.
Próximo marco na data-base
Prazo geral atualizado pela Resolução CGSN 194; empresas em início de atividade possuem regras específicas.
Próximo marco na data-base
A opção de consumo vale para janeiro a junho de 2027. O mesmo dia é o limite de regularização de pendências impeditivas para ingresso no Simples. São procedimentos distintos.
Próximo marco na data-base
De 3 de novembro a 20 de dezembro, conforme a comunicação oficial atualizada.
Próximo marco na data-base
Eventos periódicos mensais na etapa indicada pelo cronograma. Conferir o regime específico e a obrigação de cada entidade.
Próximo marco na data-base
Etapa com transportes, bens imóveis, contribuintes fora do ICMS e outros itens do cronograma. Consultar a lista oficial da operação.
Próximo marco na data-base
Aplicação das opções de 2027 e dos marcos próprios dos demais eventos de DeRE.
UM TESTE COM REGRAS
As alíquotas-teste são CBS de 0,9% e IBS de 0,1%. A LC 214 disciplina a dispensa de recolhimento para quem cumpre as obrigações aplicáveis. A dispensa não é autorização para ignorar o documento fiscal; tampouco representa uma alíquota definitiva do novo modelo.
As operações dos optantes do Simples têm tratamento próprio nessa etapa, e as alíquotas-teste não se aplicam a elas segundo o art. 348. Tributos atuais permanecem conforme sua legislação; a dispensa do teste não dispensa recolhimentos de PIS/Cofins devidos no período.
Transforme datas em tarefas: leia a especificação, valide cadastro e classificação, teste emissão, simule rejeições, concilie a nota com a escrituração e registre responsável e evidência. Para cada prazo, deixe claro se a obrigação é sua ou de um fornecedor de sistema.
LC 214/2025 · IBS, CBS e Imposto Seletivo · Receita Federal · cronograma dos documentos fiscais
LEGISLAÇÃO E ORIGEM
Referências oficiais consultadas em 10/10/2026. As explicações, os casos e os roteiros são conteúdo editorial da VerrAI Contabilidade. A data-base identifica o recorte desta edição; confirme alterações, atos e condições da operação na fonte antes de executar uma opção ou apuração.
CONECTE SUA PRÓXIMA LEITURA
Reúna mudanças, regimes, trilhas e fontes no mesmo panorama.
Voltar à sub-home ↗
Retome requisitos, períodos e alternativas de enquadramento.
Continue explorando ↗Responda ao roteiro e identifique possibilidades e pendências.
Continue explorando ↗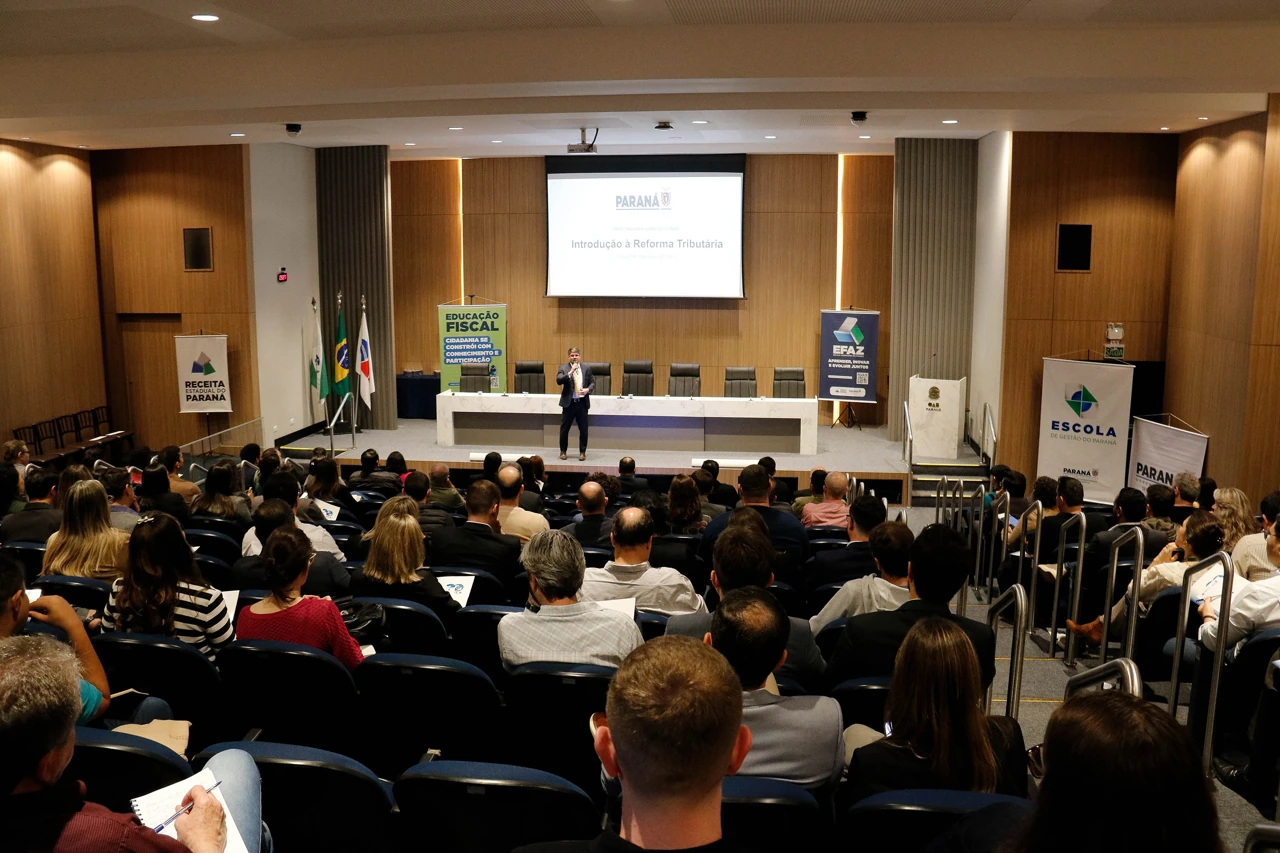
Acesse os portais e as consultas das 27 unidades federativas.
Continue explorando ↗Escolha uma trilha e transforme estudo em uma entrega.
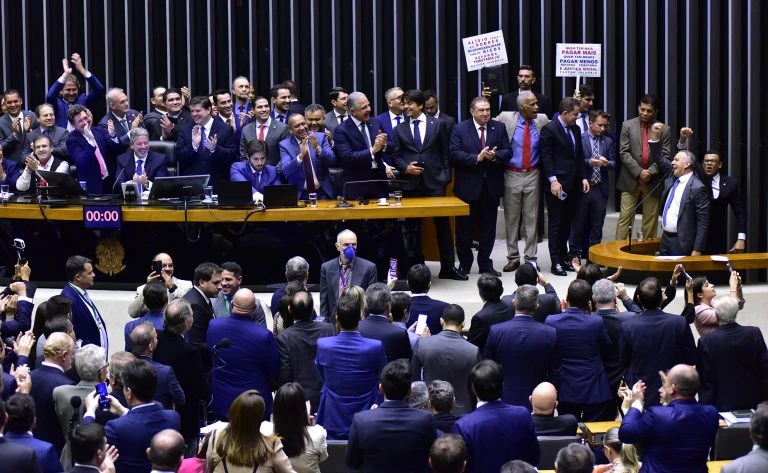
Continue explorando ↗Fotos: Zeca Ribeiro/Câmara dos Deputados · Receita Federal · fotografia institucional · Lorival Padilha/EGP · Secretaria da Fazenda do Paraná