06O QUE MUDA
Uma nova lógica
para o consumo.
Entenda o desenho dos novos tributos, o que continua em convivência e quais perguntas levar para a operação.
VERRAI 3.1 · Fontes conferidas em
TRIBUTAÇÃO DO CONSUMO
CBS + IBS + IS
Competências distintas, regras de incidência e uma transição que exige manter o histórico.
O DESENHO
O que entra.
O que é substituído.
| Tributo | Papel | Substituição e atenção |
|---|---|---|
| CBS | Contribuição federal sobre bens e serviços. | Substitui PIS/Cofins na etapa de 2027, segundo a legislação. |
| IBS | Imposto de competência compartilhada entre estados e municípios. | Substitui gradualmente ICMS/ISS, com conclusão do calendário principal em 2033. |
| Imposto Seletivo | Incide sobre bens e serviços previstos em lei, associados a danos à saúde ou ao meio ambiente. | Não é uma incidência geral sobre qualquer produto ou serviço. |
| IPI | Possui tratamento próprio na transição. | A partir de 2027, alíquotas reduzidas a zero, ressalvados produtos vinculados à proteção da Zona Franca de Manaus. Não descreva como extinção integral. |
EC 132/2023 · reforma do consumo · LC 214/2025 · IBS, CBS e Imposto Seletivo · Receita Federal · entenda a reforma
DA SIGLA AO PROCESSO
A operação determina
a análise.
Identifique o fato
Descreva o fornecimento, as partes, a contraprestação e o momento. Uma classificação genérica de “venda” ou “serviço” pode ocultar uma regra própria.
Determine o destino
O local da operação segue critérios legais, que variam conforme o bem ou serviço. A lógica de destino não significa usar sempre um único endereço de cadastro.
Examine a cadeia de créditos
No regime regular, relacione aquisição, documento idôneo e requisitos de apropriação. Não presuma que todo valor destacado vira crédito disponível imediatamente.
Considere o regime da operação
Alíquota zero, redução, regime diferenciado ou específico dependem do enquadramento legal. O regime do consumo é uma camada adicional ao regime de IRPJ/CSLL.
LC 214/2025 · IBS, CBS e Imposto Seletivo · Decreto 12.955/2026 · regulamento da CBS
O QUE CHEGA AO NEGÓCIO
Preço, contrato
e caixa.
Uma mudança de tributo afeta como o preço é formado, como o contrato define os valores e como o sistema registra a operação. Separe preço comercial, tributo, crédito e custo. Uma comparação entre dois anos deve considerar a etapa de transição e os tributos que continuam presentes.
A não cumulatividade pretende organizar a tributação da cadeia, mas sua aplicação depende de requisitos. O perfil dos fornecedores, o tratamento de aquisições, os prazos de ressarcimento e a forma de extinção da obrigação influenciam o capital de giro. O split payment possui disciplina e implantação próprias; não o trate como universalmente ativo em todos os pagamentos de 2026.
A cesta básica nacional, o cashback e as reduções possuem regras, beneficiários e listas específicas. Para orientar um cliente, vincule o produto ou serviço à classificação e ao dispositivo aplicável. “Alimento” ou “serviço essencial” é uma descrição inicial, não uma prova de tratamento favorecido.
LC 214/2025 · IBS, CBS e Imposto Seletivo · Receita Federal · entenda a reforma
EXEMPLO EDITORIAL
A mesma cadeia.
Perguntas diferentes.
 01
Aprofunde os créditos
Veja o roteiro de análise e a conciliação por tributo.
Explore o tema 02
Conecte ao Simples
Diferencie a opção da empresa e o tratamento de IBS/CBS.
Explore o tema03Explore os setores
Reveja os fatos e os regimes específicos antes de generalizar.
Explore o temaFotos: Caio Santana · CGIBS · Receita Federal · fotografia institucional
LEGISLAÇÃO E ORIGEM
Conhecimento com
fundamento.
Referências oficiais consultadas em 10/10/2026. As explicações, os casos e os roteiros são conteúdo editorial da VerrAI Contabilidade. A data-base identifica o recorte desta edição; confirme alterações, atos e condições da operação na fonte antes de executar uma opção ou apuração.
- EC 132/2023 · reforma do consumo Constituição, competências e transição
- LC 214/2025 · IBS, CBS e Imposto Seletivo Texto compilado; regras materiais, créditos e regimes de consumo
- LC 227/2026 · Comitê Gestor do IBS CGIBS, administração e alterações legais
- Decreto 12.955/2026 · regulamento da CBS Regulamentação federal da CBS
- Receita Federal · entenda a reforma Tributos e transição de 2026 a 2033
CONECTE SUA PRÓXIMA LEITURA
Uma resposta.
Novos caminhos.
Volte à reforma tributária
Reúna mudanças, regimes, trilhas e fontes no mesmo panorama.
Voltar à sub-home ↗Compare os regimes
Retome requisitos, períodos e alternativas de enquadramento.
Continue explorando ↗Analise um cenário
Responda ao roteiro e identifique possibilidades e pendências.
Continue explorando ↗Encontre seu momento
Veja o calendário da transição e os marcos de 2026.
Continue explorando ↗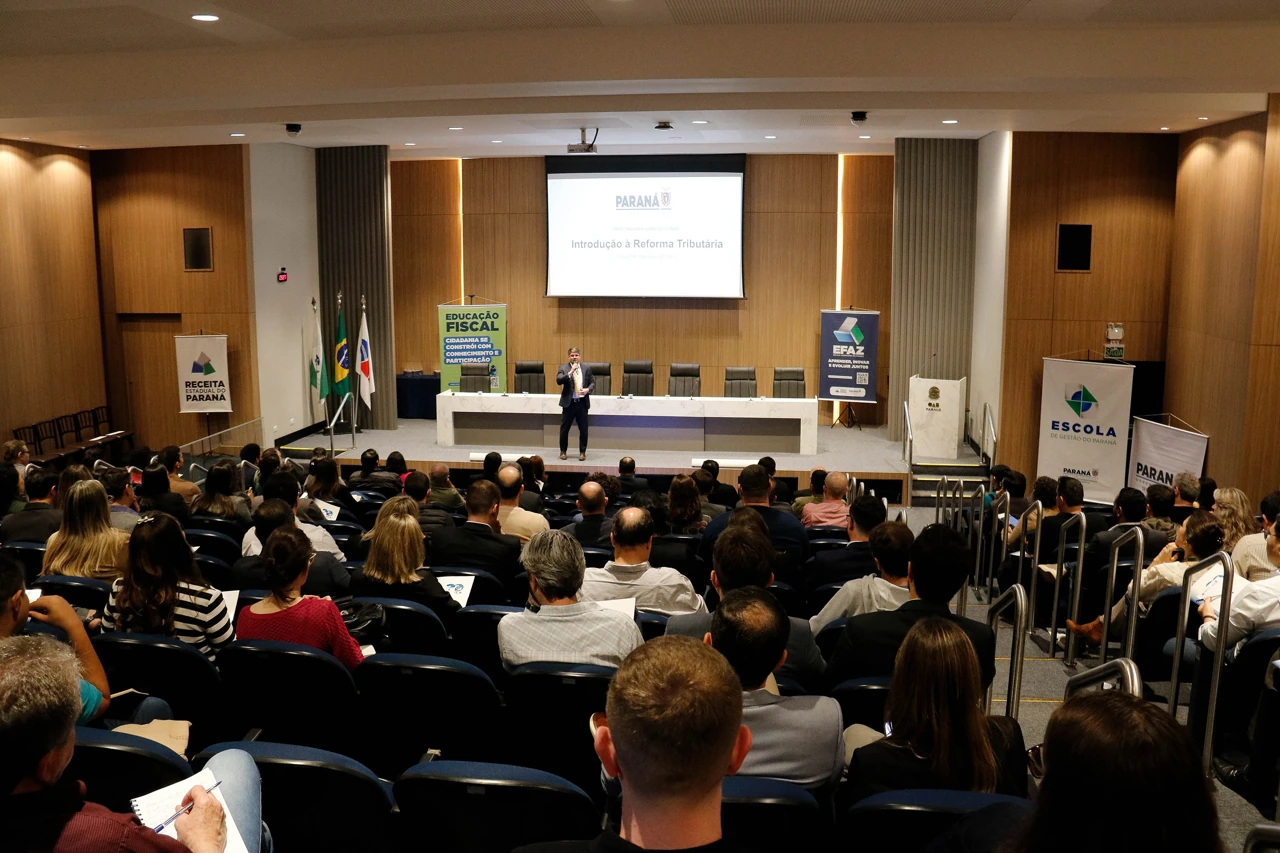
Encontre sua receita estadual
Acesse os portais e as consultas das 27 unidades federativas.
Continue explorando ↗Continue aprendendo
Escolha uma trilha e transforme estudo em uma entrega.
Continue explorando ↗Fotos: Zeca Ribeiro/Câmara dos Deputados · Receita Federal · fotografia institucional · Lorival Padilha/EGP · Secretaria da Fazenda do Paraná