06TRILHAS DE CONHECIMENTO
Aprenda com uma
entrega em vista.
Quatro caminhos conectam os fundamentos, a escolha do regime, a operação fiscal e a transformação das grandes empresas.
VERRAI 3.1 · Fontes conferidas em
ESTUDO QUE VIRA TRABALHO
Leia. Aplique.
Revise.
Uma trilha se completa quando você explica sua conclusão, identifica os dados faltantes e registra a fonte.
QUATRO OBJETIVOS
Qual é o seu
próximo passo?
01Fundamentos e pequeno negócio
Do vocabulário tributário à organização de um negócio que cresce.
Explore o tema02Regimes e planejamento
Compare alternativas com a mesma operação e com premissas explícitas.
Explore o tema03Operação fiscal e conformidade
Da entrada do documento à conciliação, com regras e evidências do período.
Explore o tema04Grandes empresas e transformação
Conecte tributos, contratos, ERP, contabilidade e gestão da transição.
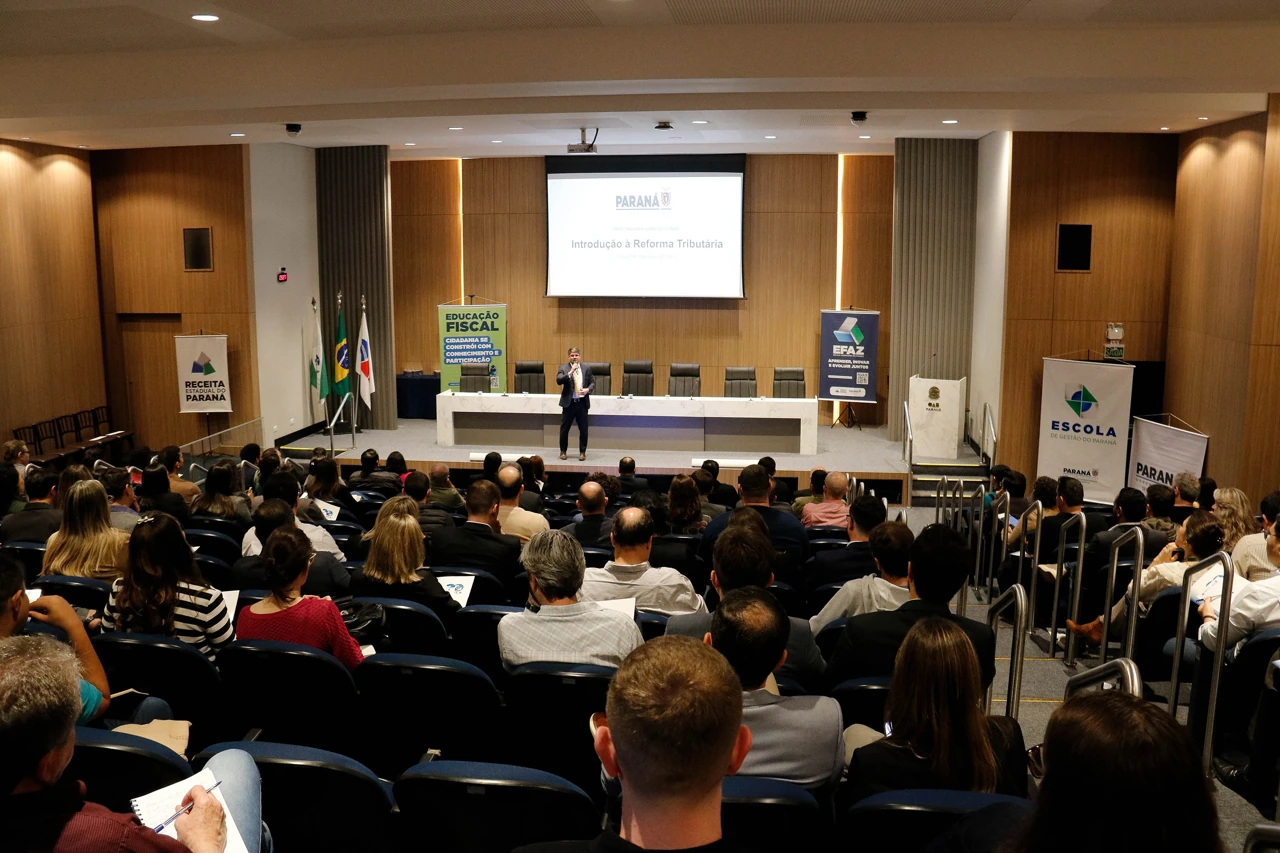
Explore o temaFotos: Lorival Padilha/EGP · Secretaria da Fazenda do Paraná
ESCOLHA PELO OBJETIVO
Uma direção
para estudar.
| Trilha | Para quem | Entrega proposta |
|---|---|---|
| Fundamentos e pequeno negócio | Empreendedores, estudantes e profissionais começando no atendimento de pequenos negócios. | uma ficha de enquadramento com receita, período, ocupação, requisitos verificados, fontes e próximo passo. Acrescente um cenário de crescimento e explique por que ele exige nova análise. |
| Regimes e planejamento | Contadores, consultores, gestores e profissionais de controladoria que participam do planejamento tributário. | um memorando de decisão para o exercício seguinte. Mostre quais regimes podem ser considerados, as razões de impedimento, os dados pendentes e dois cenários de margem. Identifique separadamente a decisão de IBS/CBS. |
| Operação fiscal e conformidade | Analistas fiscais, tributaristas, escritórios e equipes que emitem, recebem e apuram documentos. | um dossiê de uma operação, contendo documento, classificação, fundamento, tratamento de crédito, conciliação e obrigação relacionada. Registre a versão do leiaute e a data da consulta. |
| Grandes empresas e transformação | Especialistas, gestores tributários, controllers, auditores e equipes de projetos em grandes organizações. | um plano de implantação por processo, com marcos de 2026/2027, dependências do ERP, testes de documento e conciliação, treinamento e revisão de contratos. Separe obrigatoriedade de renda, operação de consumo e divulgação contábil. |
PLANO DE ESTUDO
Faça o conhecimento
circular.
Defina o caso
Escolha uma operação ou entidade e descreva fatos, período e pergunta. Se o caso for de estudo, identifique as premissas fictícias.
Leia em camadas
Parta da Constituição e da lei, depois procure regulamento, ato operacional e orientação. Registre a data de consulta e a vigência do dispositivo.
Produza uma entrega
Uma matriz de enquadramento, um calendário, uma conciliação ou um plano de testes torna o estudo verificável. Explique como cada conclusão foi construída.
Peça revisão e retome
Use uma segunda situação para testar os critérios. Uma mudança de atividade, receita ou documento pode revelar o limite da conclusão anterior.
As trilhas são roteiros editoriais, sem certificado ou carga horária obrigatória. Você pode combinar caminhos: o pequeno negócio precisa de documentos e controle; a companhia precisa rever enquadramento e operação. Use a entrega final para descobrir qual tema exige aprofundamento.
A reforma é um processo de vários anos. Além do estudo inicial, mantenha uma rotina de atualização: registre a alteração, identifique o processo atingido e revalide o material de treinamento. Conhecer a norma sem reconhecer qual cadastro, contrato ou lançamento ela altera limita a aplicação.
Para escolher formação externa, compare a ementa com sua necessidade: tributação do consumo, planejamento, contabilidade, processos, tecnologia ou setor regulado. A seção Aprendendo contabilidade ajuda a encontrar instituições e programas; confirme a oferta e as condições na instituição.
LEGISLAÇÃO E ORIGEM
Conhecimento com
fundamento.
Referências oficiais consultadas em 10/10/2026. As explicações, os casos e os roteiros são conteúdo editorial da VerrAI Contabilidade. A data-base identifica o recorte desta edição; confirme alterações, atos e condições da operação na fonte antes de executar uma opção ou apuração.
- EC 132/2023 · reforma do consumo Constituição, competências e transição
- LC 214/2025 · IBS, CBS e Imposto Seletivo Texto compilado; regras materiais, créditos e regimes de consumo
- LC 123/2006 · Simples Nacional e Simei Arts. 3º, 17, 18, 18-A e 18-F; vedações, receitas e MEI
- Lei 9.718/1998 · lucro presumido e lucro real Arts. 13 e 14; teto do presumido e obrigatoriedade do real
- Receita Federal · Perguntas e Respostas da Pessoa Jurídica 2026 Real, presumido, arbitrado e entidades especiais; edição atualizada em 11/09/2026
- Receita Federal · cronograma dos documentos fiscais Ato Conjunto RFB/CGIBS 4/2026; implantação por documento
CONECTE SUA PRÓXIMA LEITURA
Uma resposta.
Novos caminhos.
Volte à reforma tributária
Reúna mudanças, regimes, trilhas e fontes no mesmo panorama.
Voltar à sub-home ↗
Compare os regimes
Retome requisitos, períodos e alternativas de enquadramento.
Continue explorando ↗Analise um cenário
Responda ao roteiro e identifique possibilidades e pendências.
Continue explorando ↗Encontre seu momento
Veja o calendário da transição e os marcos de 2026.
Continue explorando ↗Encontre sua receita estadual
Acesse os portais e as consultas das 27 unidades federativas.
Continue explorando ↗Fotos: Zeca Ribeiro/Câmara dos Deputados · Receita Federal · fotografia institucional · Lorival Padilha/EGP · Secretaria da Fazenda do Paraná