06TRILHA DE CONHECIMENTO
Regimes e planejamento.
Um plano para aplicar.
Compare alternativas com a mesma operação e com premissas explícitas.
VERRAI 3.1 · Fontes conferidas em
PARA QUEM
Regimes e planejamento
Contadores, consultores, gestores e profissionais de controladoria que participam do planejamento tributário.
COMECE PELO SEU CONTEXTO
Estude para
resolver uma pergunta.
Contadores, consultores, gestores e profissionais de controladoria que participam do planejamento tributário. Escolha um caso com fatos suficientes para comparar a regra ao negócio. A trilha propõe uma sequência; você pode voltar aos fundamentos sempre que faltar uma premissa.
Antes de começar, escreva o período, a atividade, as partes e o resultado que pretende produzir. Separe os documentos existentes das informações estimadas. Essa distinção ajuda a não apresentar uma projeção como fato e a direcionar a conferência na fonte.
QUATRO ETAPAS
Construa sua
resposta.
- 01
Verificar o que é permitido
Teste vedações, receita e hipóteses obrigatórias antes de calcular uma economia.
Produza: Construa uma matriz de regimes possíveis, condicionais e impedidos. - 02
Construir bases comparáveis
IRPJ/CSLL, consumo, folha e retenções precisam de bases consistentes.
Produza: Reconcile o resultado contábil com cada cenário fiscal e liste as premissas. - 03
Incluir créditos e caixa
Preço, clientes, aquisições e recuperação de créditos afetam o resultado e o caixa.
Produza: Compare duas cadeias de fornecimento sem usar crédito presumido como certeza. - 04
Registrar e revisar a decisão
Opção, período, forma de formalização e mudanças legais precisam de evidência.
Produza: Prepare um memorando com fontes, sensibilidade, responsáveis e data de revisão.
LEIA COM UM OBJETIVO
As próximas
conexões.
 01
Lucro presumido
Use o guia para conferir um requisito, comparar o exemplo com seu caso e registrar a fonte que sustenta a conclusão.
Explore o tema02Lucro real
Use o guia para conferir um requisito, comparar o exemplo com seu caso e registrar a fonte que sustenta a conclusão.
Explore o tema03Simples Nacional
Use o guia para conferir um requisito, comparar o exemplo com seu caso e registrar a fonte que sustenta a conclusão.
Explore o tema 04
Créditos e operações
Use o guia para conferir um requisito, comparar o exemplo com seu caso e registrar a fonte que sustenta a conclusão.
Explore o tema05Qual regime tributário aplicar?
Use o guia para conferir um requisito, comparar o exemplo com seu caso e registrar a fonte que sustenta a conclusão.
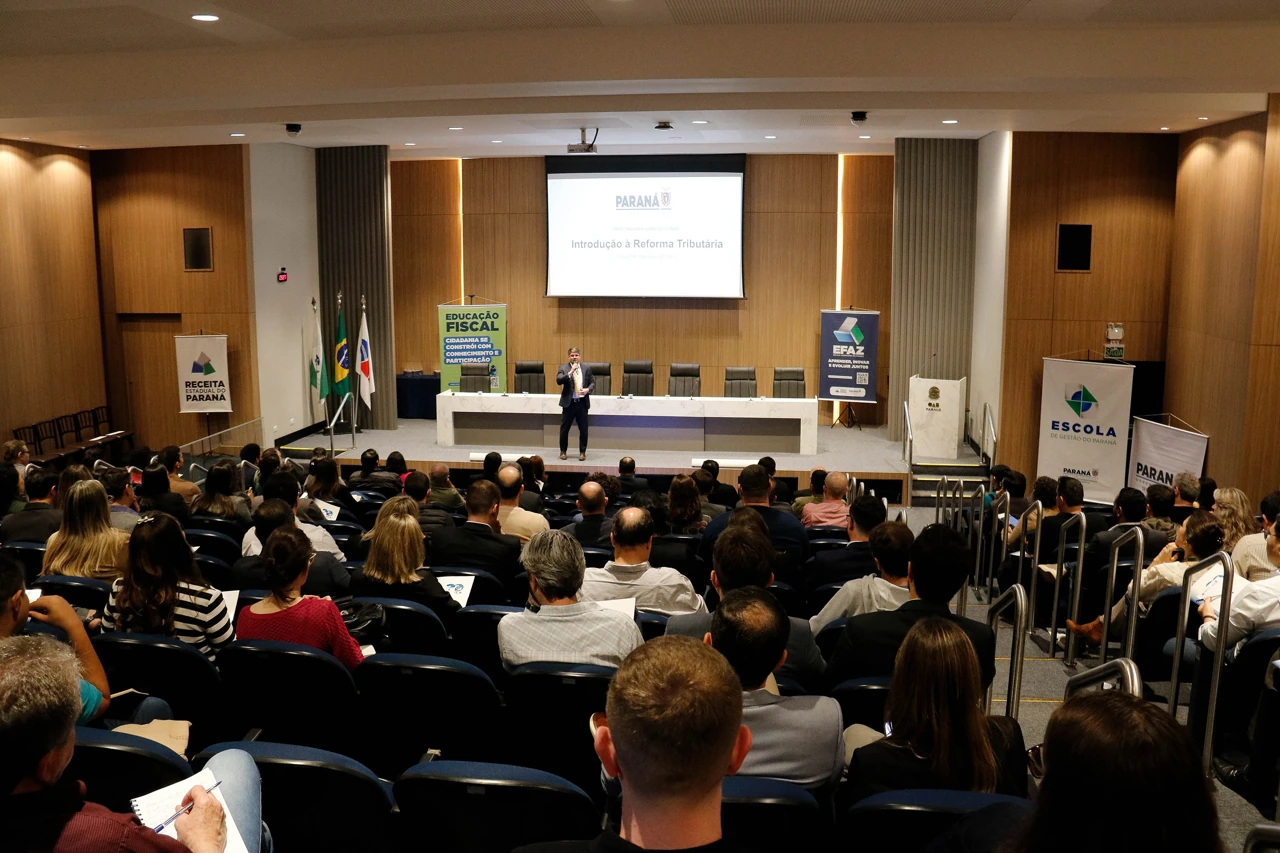
Explore o temaFotos: Receita Federal · fotografia institucional · Caio Santana · CGIBS
DO ESTUDO À EVIDÊNCIA
Seu projeto
de aplicação.
| Parte | Pergunta de revisão |
|---|---|
| Fatos | Os valores são efetivos ou projetados? O período e a atividade estão definidos? |
| Fundamento | A fonte é oficial? O dispositivo está vigente no período e trata desta operação? |
| Aplicação | Você conectou cada fato ao critério, sem pular requisitos? |
| Pendências | Os dados faltantes e a responsabilidade pela conferência estão claros? |
| Próximo passo | O resultado conduz a uma ação, um teste ou uma nova leitura? |
Para consolidar o aprendizado, apresente o caso em uma página e explique seu raciocínio a outra pessoa. Use as dúvidas recebidas para melhorar a definição dos fatos, a escolha da fonte e a sequência da análise. Se duas interpretações forem possíveis, registre a diferença e a informação necessária para resolvê-la.
Depois, altere uma premissa: outra forma jurídica, meses de atividade distintos, um fornecedor de outro regime ou uma nova etapa da transição. Refaça os critérios relevantes e identifique o que mudou. A repetição com contexto diferente desenvolve a capacidade de aplicar, em vez de memorizar uma única resposta.
O plano também pode orientar formação complementar. Compare cursos e programas com as lacunas encontradas nesta entrega. Para docência, planejamento empresarial, operação ou atuação no setor regulado, conecte conhecimento contábil, tributário e tecnológico conforme a atividade.
LEGISLAÇÃO E ORIGEM
Conhecimento com
fundamento.
Referências oficiais consultadas em 10/10/2026. As explicações, os casos e os roteiros são conteúdo editorial da VerrAI Contabilidade. A data-base identifica o recorte desta edição; confirme alterações, atos e condições da operação na fonte antes de executar uma opção ou apuração.
- Lei 9.718/1998 · lucro presumido e lucro real Arts. 13 e 14; teto do presumido e obrigatoriedade do real
- LC 123/2006 · Simples Nacional e Simei Arts. 3º, 17, 18, 18-A e 18-F; vedações, receitas e MEI
- LC 224/2025 · benefícios e presunção Acréscimo dos percentuais de presunção e regras de benefícios
- Receita Federal · Perguntas e Respostas da Pessoa Jurídica 2026 Real, presumido, arbitrado e entidades especiais; edição atualizada em 11/09/2026
- LC 214/2025 · IBS, CBS e Imposto Seletivo Texto compilado; regras materiais, créditos e regimes de consumo
CONECTE SUA PRÓXIMA LEITURA
Uma resposta.
Novos caminhos.
Volte à reforma tributária
Reúna mudanças, regimes, trilhas e fontes no mesmo panorama.
Voltar à sub-home ↗Compare os regimes
Retome requisitos, períodos e alternativas de enquadramento.
Continue explorando ↗Analise um cenário
Responda ao roteiro e identifique possibilidades e pendências.
Continue explorando ↗Encontre seu momento
Veja o calendário da transição e os marcos de 2026.
Continue explorando ↗Encontre sua receita estadual
Acesse os portais e as consultas das 27 unidades federativas.
Continue explorando ↗Continue aprendendo
Escolha uma trilha e transforme estudo em uma entrega.
Continue explorando ↗Fotos: Zeca Ribeiro/Câmara dos Deputados · Receita Federal · fotografia institucional · Lorival Padilha/EGP · Secretaria da Fazenda do Paraná