Defina o objetivo
Descreva o risco e a afirmação que pretende examinar. Isso orienta a escolha da população, dos campos e da evidência necessária para o procedimento.
08As ferramentas da contabilidade
Relacione risco, teste e conclusão para que uma exceção se transforme em uma investigação bem documentada.
O ASSUNTO NO SEU TRABALHO
Encontrar uma diferença é o início de uma análise. O profissional precisa compreender a população, o objetivo do teste e a evidência que sustenta a conclusão. Ferramentas de análise ajudam a cruzar registros e localizar exceções, mas seu resultado só ganha significado quando está ligado ao risco e ao procedimento escolhido.
Planilhas, consultas, Python e produtos especializados podem apoiar rotinas de conciliação e auditoria. A Caseware apresenta o IDEA como ferramenta de análise de populações e testes repetíveis. A escolha do recurso deve considerar os dados, o objetivo e a rastreabilidade necessária, mantendo a fundamentação nas normas e no julgamento profissional.
CRITÉRIOS ANTES DA EXECUÇÃO
Descreva o risco e a afirmação que pretende examinar. Isso orienta a escolha da população, dos campos e da evidência necessária para o procedimento.
Confirme período, abrangência, total e quantidade de registros. Um teste sofisticado sobre uma extração incompleta pode deixar de examinar justamente os itens relevantes.
Separe o sinal identificado da conclusão. Duplicidade aparente, valor redondo ou lançamento incomum pede investigação, confronto documental e explicação antes de qualquer julgamento.
Auditoria interna e independente, controles internos, contabilidade, perícia e equipes de conciliação.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
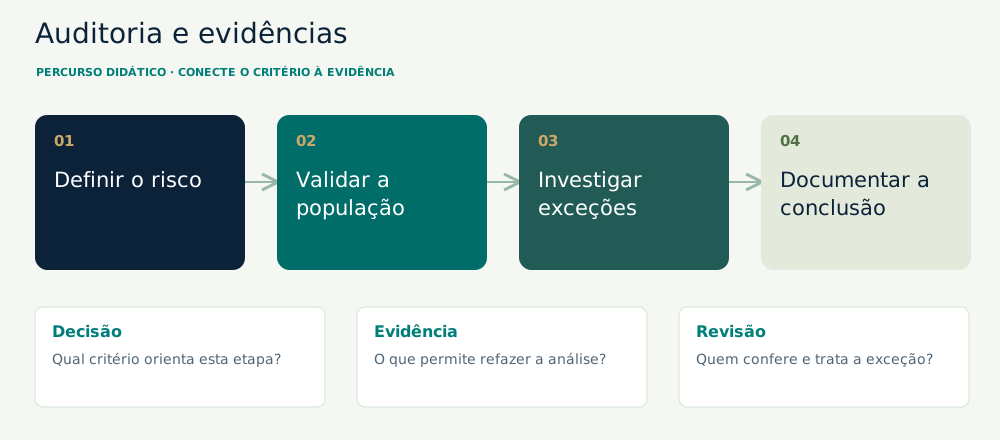
Registre objetivo, população, regra e evidência esperada. Consulte a norma aplicável e defina como os resultados serão revisados e documentados.
Preserve a extração original, padronize chaves e tipos e concilie os totais. Confira se os campos necessários estão completos e consistentes.
Rode o teste e separe correspondências de exceções. Examine documentos e explicações para cada situação relevante, considerando hipóteses alternativas para a diferença.
Relacione evidência e objetivo, explicite o alcance do procedimento e obtenha revisão. Guarde a regra utilizada e os resultados que permitem repetir a análise.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| Validar a base | Concilie total, quantidade e período com a origem. Preserve o arquivo original e documente os filtros utilizados na extração. | Total de R$ 1.000.000,00 e mil documentos conciliados com a origem. |
| Descrever o perfil | Agrupe por faixas e características pertinentes ao risco. Compare concentração de valor e quantidade sem impor um critério genérico de seleção. | Perfil da população mostrando 50% do valor e 2% dos itens. |
| Executar o teste | Defina uma chave coerente para duplicidade ou correspondência. Separe cancelamentos, estornos e registros que pertençam a operações distintas. | Regra/chave do teste e exceções reproduzíveis. |
| Investigar e concluir | Examine evidências e explicações, registre o procedimento executado e obtenha revisão. Diferencie confirmação de ocorrência, impacto e encaminhamento. | Documentos investigados, conclusão delimitada e revisão registrada. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
Uma população fictícia tem mil documentos que somam R$ 1.000.000,00. Os vinte maiores concentram R$ 500.000,00; os outros 980 também somam R$ 500.000,00. A equipe quer priorizar a investigação sem confundir cobertura monetária com cobertura de itens ou com segurança sobre toda a população. Os números servem apenas ao exercício, sem estabelecer materialidade ou tamanho de amostra.
Defina a população e a afirmação do teste: documento existente, registro completo, classificação ou outro objetivo. Estratifique para compreender concentração, mas considere riscos que podem estar em itens menores, como repetição ou fracionamento. Cruze chaves adequadas e investigue exceções. Um número de documento repetido pode pertencer a série, empresa ou parcela diferente.
O papel de trabalho separa objetivo, população, seleção, evidência e conclusão. Os vinte itens recebem o procedimento definido, e a equipe documenta como considera o grupo remanescente. A análise de toda a base pode ajudar a localizar sinais; a evidência obtida continua limitada ao objetivo e ao procedimento executados.
Uma base fictícia mostra dois registros de R$ 24.000,00 com o mesmo fornecedor e número de documento. A consulta aponta uma possível duplicidade.
Confirme empresa, série, parcela, estorno e pagamento. O teste localiza a ocorrência; a análise documental determina o que ela representa e qual encaminhamento é adequado.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
O objetivo exige concentrar atenção em valores individualmente relevantes.
O QUE ESSA ESCOLHA EXIGEPode deixar de captar riscos distribuídos em muitos registros pequenos.
O risco envolve repetição, ausência de sequência ou combinação incomum de campos.
O QUE ESSA ESCOLHA EXIGELocaliza sinais, mas a regra pode produzir falsos positivos e não examina todas as afirmações.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
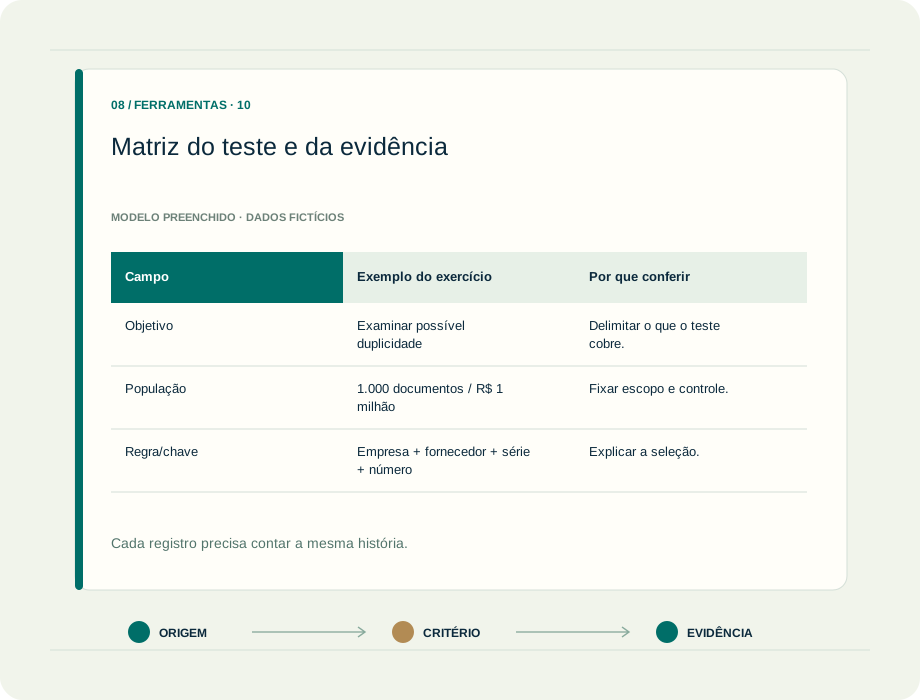
| Campo | Exemplo do exercício | Por que conferir |
|---|---|---|
| Objetivo | Examinar possível duplicidade | Delimitar o que o teste cobre. |
| População | 1.000 documentos / R$ 1 milhão | Fixar escopo e controle. |
| Regra/chave | Empresa + fornecedor + série + número | Explicar a seleção. |
| Exceção | Dois registros com a mesma chave | Identificar o sinal. |
| Evidência | Documento, parcela e estorno | Investigar hipóteses. |
| Conclusão | Ocorrência explicada / ajuste a avaliar | Registrar o alcance do resultado. |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
CONHEÇA O PAPEL DE CADA RECURSO
Conheça análise de populações, identificação de exceções e rotinas com histórico para apoiar a investigação.
Explore a documentação oficialPrepare cruzamentos e listas de registros sem correspondência em consultas que possam ser atualizadas.
Explore a documentação oficialPrograme cruzamentos personalizados e registre as regras que sustentam a análise de dados.
Explore a documentação oficialTRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Crie uma pequena base fictícia com duplicidade aparente, diferença de valor e registro sem par. Explique o documento necessário para investigar cada situação.
O QUE PRODUZIR
Uma matriz de testes com objetivo, regra, exceção, evidência e conclusão limitada ao procedimento executado.
PERGUNTAS QUE APARECEM NA ROTINA
Não. No exercício, vinte itens representam 50% do valor e somente 2% da quantidade. Mostre as duas medidas.
Não. O teste automatizado cobre os campos e as condições definidos. Outros objetivos e evidências podem exigir procedimentos diferentes.
Não. Confira empresa, fornecedor, série, tipo, parcela, cancelamentos e efeito financeiro antes de concluir.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.