Defina a finalidade
Escreva o que precisa comprovar ou resolver. Identifique contribuinte, esfera e órgão responsável antes de abrir uma consulta ou solicitar um documento.
08As ferramentas da contabilidade
Acesse fontes confiáveis e compreenda o alcance das informações antes de usá-las em uma entrega.
O ASSUNTO NO SEU TRABALHO
Uma consulta útil começa pela identificação do órgão e da finalidade. Regularidade fiscal, dívida ativa, cadastro e documentos eletrônicos correspondem a serviços diferentes. Conhecer esse mapa ajuda o contador a orientar o cliente, localizar requisitos e evitar que uma certidão seja usada para comprovar algo que está fora de seu alcance.
A Receita Federal oferece o Portal de Serviços e informa a continuidade do e-CAC durante a transição. Por isso, a página institucional de serviços digitais é uma boa porta de entrada para estudar a rotina. O profissional precisa conferir os requisitos do serviço e agir apenas com a representação e as permissões adequadas.
CRITÉRIOS ANTES DA EXECUÇÃO
Escreva o que precisa comprovar ou resolver. Identifique contribuinte, esfera e órgão responsável antes de abrir uma consulta ou solicitar um documento.
Leia emissor, alcance, situação, emissão e validade da certidão. Um documento federal não reúne automaticamente comprovações de outras esferas ou obrigações.
Trate pendências como atividades com responsável, documentação e prazo de revisão. Preserve o histórico sem transformar credenciais pessoais em acesso compartilhado.
Profissionais de escritórios, áreas fiscais e tributárias, financeiro e responsáveis pela regularidade documental das organizações.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
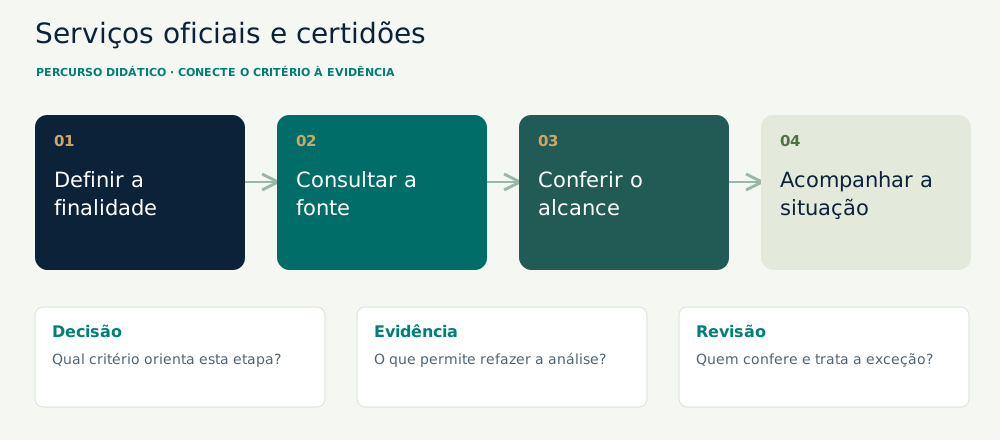
Parta do catálogo institucional da Receita ou do órgão competente. Leia finalidade, etapas e documentos exigidos para confirmar que a consulta atende à necessidade.
Verifique a identificação do contribuinte e a autorização necessária para representá-lo. Acesse o ambiente oficial pelo mecanismo indicado no próprio serviço.
Emita ou consulte o documento pertinente. Revise os dados, a abrangência e o meio de validação antes de incorporá-lo a um processo ou relatório.
Guarde a evidência com empresa, finalidade, data e validade. Se houver impedimento, documente a pendência e encaminhe a análise ao responsável apropriado.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| Confirmar acesso | Use a página institucional e confira o perfil de atuação. Autorizações têm escopo e precisam corresponder ao serviço pretendido. | Finalidade, perfil de atuação e escopo da autorização conferidos. |
| Identificar ocorrência | Consulte o diagnóstico fiscal e registre código, período e situação exatamente como apresentados, preservando a referência do relatório. | Relatório de diagnóstico com data e ocorrência identificada. |
| Confrontar documentos | Relacione ocorrência, declaração e pagamento. Separe o que está confirmado das hipóteses que dependem de informação adicional. | Ponte entre ocorrência, declaração e documento de pagamento. |
| Encaminhar e revisar | Escolha o serviço oficial pertinente, registre protocolo quando houver e faça nova conferência após o tratamento. | Protocolo pertinente e resultado da consulta posterior. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
Uma empresa fictícia tenta obter uma certidão federal e encontra impedimento. O cliente envia um comprovante de R$ 2.500,00 e pergunta se basta pagar novamente. O profissional não presume dívida nem erro do serviço: confirma contribuinte, período, código e situação do documento antes de escolher o encaminhamento. A consulta é realizada pelo titular ou representante autorizado.
Use o serviço oficial de dívidas e pendências para obter o diagnóstico e o relatório pertinente. Confronte a ocorrência com apuração, declaração e pagamento; considere hipóteses como referência incompatível, obrigação ausente ou situação que exige análise do órgão. Registre o serviço adequado para o encaminhamento, o responsável e a próxima verificação. Um protocolo aberto não equivale a pendência resolvida.
A empresa recebe uma explicação baseada na ocorrência identificada e nos documentos conferidos. Nenhum novo pagamento é recomendado apenas pelo impedimento de emissão. A certidão resume uma situação no seu escopo; o diagnóstico e os documentos orientam a investigação.
Uma empresa fictícia precisa participar de um processo que exige documentos de esferas diferentes. A equipe já obteve a certidão conjunta da Receita Federal e da PGFN.
O documento federal atende ao seu escopo. A equipe ainda deve verificar quais outras comprovações o processo exige, em vez de presumir regularidade geral.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
A finalidade é comprovar uma situação no escopo exigido.
O QUE ESSA ESCOLHA EXIGEO documento não substitui a investigação de uma ocorrência impeditiva.
É necessário compreender a situação e localizar a causa de um impedimento.
O QUE ESSA ESCOLHA EXIGEO relatório precisa ser interpretado e confrontado com os documentos do contribuinte.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
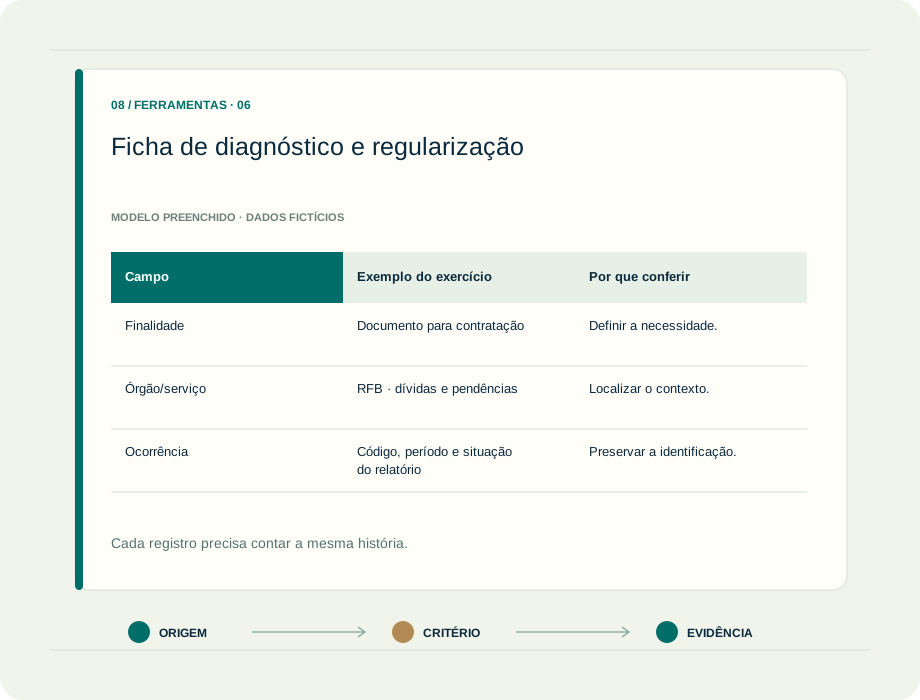
| Campo | Exemplo do exercício | Por que conferir |
|---|---|---|
| Finalidade | Documento para contratação | Definir a necessidade. |
| Órgão/serviço | RFB · dívidas e pendências | Localizar o contexto. |
| Ocorrência | Código, período e situação do relatório | Preservar a identificação. |
| Evidência | Declaração e comprovante conferidos | Separar fato de hipótese. |
| Encaminhamento | Serviço oficial pertinente | Registrar o próximo passo. |
| Retorno | Protocolo e nova verificação | Comprovar o desfecho. |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
CONHEÇA O PAPEL DE CADA RECURSO
Localize a porta institucional para consultas, declarações, processos e outras finalidades da Receita.
Explore a documentação oficialConheça o serviço e confira o escopo da regularidade fiscal perante a Fazenda Nacional.
Explore a documentação oficialConsulte serviços relacionados à dívida ativa e à regularização no âmbito da Procuradoria-Geral da Fazenda Nacional.
Explore a documentação oficialTRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Monte uma matriz fictícia de regularidade para uma contratação. Descreva cada exigência, o órgão responsável e a conferência necessária antes de aceitar o documento.
O QUE PRODUZIR
Uma matriz documental com campos de validação, pendência e responsabilidade, sem utilizar credenciais ou dados reais.
PERGUNTAS QUE APARECEM NA ROTINA
A Receita oferece autorizações de acesso para atuação de outra pessoa nos serviços autorizados. Confira o mecanismo e o escopo, sem transformar credenciais pessoais em acesso compartilhado.
Não. Confirme o órgão, a abrangência e as exigências específicas da finalidade; documentos de esferas diferentes não são intercambiáveis.
Ele comprova o encaminhamento correspondente. A conclusão depende da resposta e da conferência posterior da situação e do documento necessário.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.