Comece pelo processo
Mapeie compras, estoques, projetos, financeiro e ativos. Identifique o momento em que cada evento deve alimentar a contabilidade e qual equipe responde por ele.
08As ferramentas da contabilidade
Entenda como os fatos da operação chegam à contabilidade e onde conferir a integridade desse percurso.
O ASSUNTO NO SEU TRABALHO
Uma compra atravessa pessoas, documentos e sistemas antes de aparecer no balancete. Quando você conhece esse percurso, consegue investigar a origem de um saldo e explicar divergências sem depender apenas da tela final. O ERP reúne partes desse trabalho, mas precisa de cadastros, regras e responsáveis coerentes entre as áreas.
Estudar integração significa aprender a formular perguntas: qual evento gerou o registro, qual documento o sustenta, qual regra escolheu a conta e quem aprovou a exceção? Esse conhecimento aproxima a contabilidade da operação e abre espaço para atuar em melhoria de processos, implantação, controles e análise de resultados.
CRITÉRIOS ANTES DA EXECUÇÃO
Mapeie compras, estoques, projetos, financeiro e ativos. Identifique o momento em que cada evento deve alimentar a contabilidade e qual equipe responde por ele.
Confira plano de contas, centros de custo, empresas, competências e identificadores de origem. Uma regra de integração pode repetir o mesmo erro em muitos registros.
Associe documentos e referências às etapas. Um total conciliado e um histórico de processamento ajudam a demonstrar o que ocorreu e a investigar diferenças.
Contadores de empresas, profissionais de patrimônio, controladoria, financeiro e participantes de projetos de implantação.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
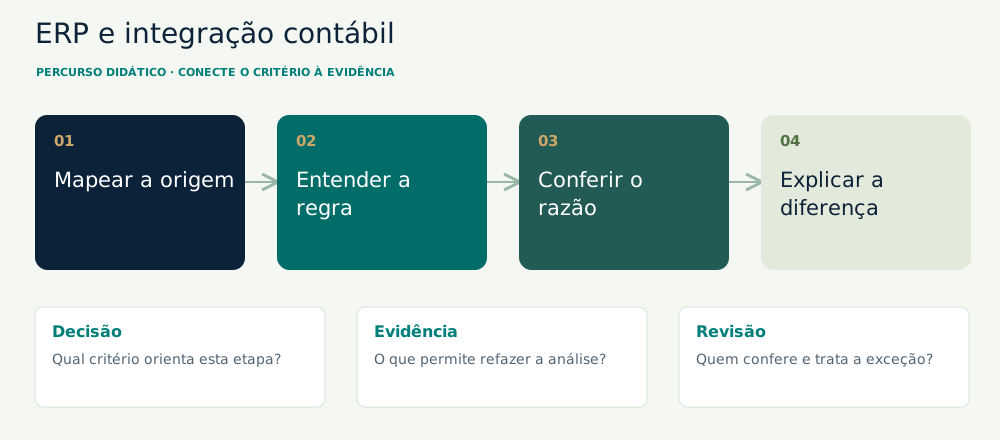
Use uma compra fictícia e percorra pedido, recebimento, nota, obrigação a pagar e lançamento. Registre os identificadores que permitem acompanhar cada etapa.
Compare fornecedor, empresa, conta e centro de custo com a regra definida. Verifique se a competência e o valor permanecem coerentes durante a integração.
Some os movimentos do sistema de origem e confronte com o razão. Separe diferenças por ausência, duplicidade, valor e período, preservando a base original.
Documente causa, responsável e solução aprovada para cada exceção. Reprocesse somente com os controles necessários e confira novamente totais e referências de origem.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| Delimitar | Defina empresa, período de corte e moeda. Preserve os documentos posteriores para explicar diferenças de tempo, sem incluí-los indevidamente no saldo da data-base. | Relação de empresa, moeda, corte e documentos incluídos. |
| Relacionar | Agrupe por empresa + pedido + item, preservando as referências dos documentos. Confronte quantidades e valores separadamente. | Histórico por pedido/item e quantidades recebidas/faturadas. |
| Classificar | Separe diferença de quantidade, preço, documento ausente e estorno. Registre a causa confirmada, não apenas a hipótese inicial. | Causa confirmada vinculada ao documento e ao responsável. |
| Reconciliar | Explique a composição do saldo e confronte-a com o razão. Encaminhe cada pendência ao responsável e preserve as evidências da revisão. | Composição do saldo confrontada com o razão e revisão registrada. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
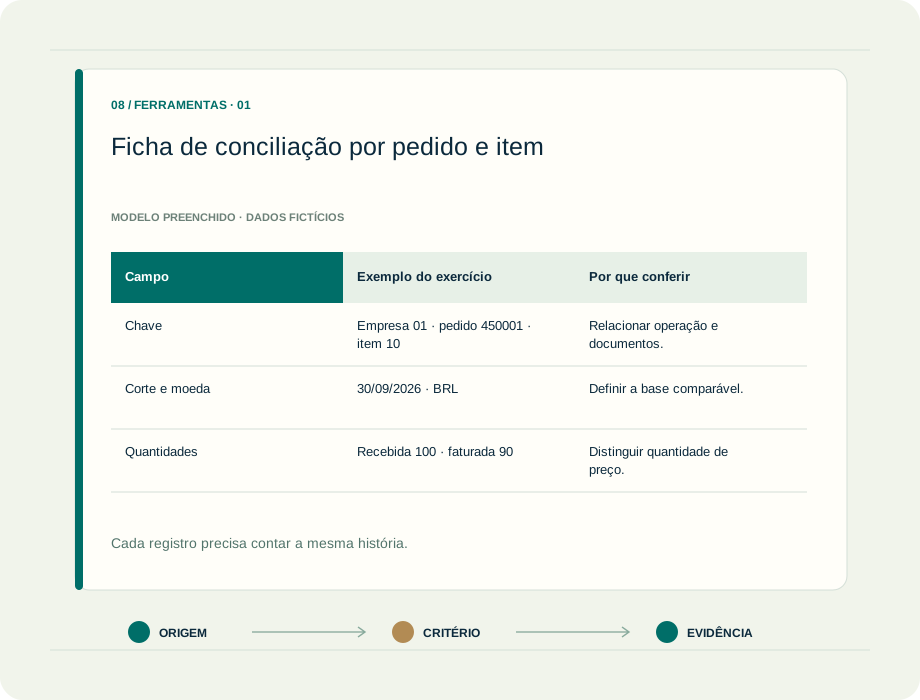
Uma indústria fictícia recebeu 100 componentes a R$ 120,00 por unidade. A fatura disponível contempla 90 unidades ao mesmo preço. No exercício, não há tributos, frete ou variação cambial. A conciliação precisa explicar R$ 1.200,00 em aberto na relação entre recebimento e faturamento, sem transformar uma diferença operacional em ajuste contábil sem suporte.
Confronte pedido, item, recebimento e fatura; conferir somente fornecedor e valor pode misturar operações diferentes. Consulte o histórico do item para distinguir faturamento parcial, devolução, erro de quantidade e documento ainda não registrado. Atribua responsável e data de retorno. A equipe de compras confirma a ocorrência; a contabilidade avalia a evidência e o tratamento aplicável.
A entrega é uma conciliação por item com causa documentada. Se a diferença representar faturamento ainda pendente, acompanhar o documento pode ser a ação apropriada; nenhum ajuste é presumido pelo exercício. No SAP, os aplicativos de monitoramento e reconciliação GR/IR apoiam a investigação por documentos de compra. A mesma pergunta profissional — de onde vem o saldo? — também orienta outras plataformas.
Em um exercício fictício, o módulo de origem registra uma compra de R$ 12.000,00. O razão apresenta dois lançamentos com a mesma referência e total de R$ 24.000,00.
O profissional identifica a causa, submete a correção à revisão e preserva a trilha entre documento, processamento original e ajuste aprovado.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
A investigação confirma um erro operacional ou de configuração.
O QUE ESSA ESCOLHA EXIGERequer atuação da área responsável e conferência do efeito integrado.
Há fundamento e evidência para o tratamento, conforme a política e o caso.
O QUE ESSA ESCOLHA EXIGEPrecisa manter vínculo com a operação e prever eventual efeito do registro posterior.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
| Campo | Exemplo do exercício | Por que conferir |
|---|---|---|
| Chave | Empresa 01 · pedido 450001 · item 10 | Relacionar operação e documentos. |
| Corte e moeda | 30/09/2026 · BRL | Definir a base comparável. |
| Quantidades | Recebida 100 · faturada 90 | Distinguir quantidade de preço. |
| Saldo | R$ 1.200,00 | Confrontar composição e razão. |
| Causa e evidência | Fatura parcial · histórico do pedido | Sustentar a explicação. |
| Responsável e retorno | Compras · data interna de revisão | Evitar pendência sem acompanhamento. |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
CONHEÇA O PAPEL DE CADA RECURSO
Explore a relação entre operação, contabilidade e fechamento, considerando o escopo e a configuração da organização.
Explore a documentação oficialConheça o papel dos processos financeiros integrados e dos relatórios na gestão de uma organização.
Explore a documentação oficialObserve como diferentes módulos e cadastros se relacionam com a gestão contábil e financeira.
Explore a documentação oficialEntenda a comunicação entre o ERP dos clientes e o sistema utilizado pela contabilidade.
Explore a documentação oficialTRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Desenhe o percurso de uma compra e indique três pontos de conferência. Use valores fictícios e identifique executor, revisor e evidência em cada ponto.
O QUE PRODUZIR
Um mapa de origem e destino acompanhado de uma lista de exceções e critérios para concluir a conciliação.
PERGUNTAS QUE APARECEM NA ROTINA
Não. Recebimento e fatura podem ocorrer em momentos diferentes. O trabalho é explicar o saldo na data de corte e acompanhar o evento pendente.
Não use apenas o total agregado. Investigue empresa, moeda, pedido e item; diferenças de operações distintas podem se esconder em um saldo líquido.
Não. Use a indicação para priorizar a análise e confirme documento, causa e tratamento com as pessoas responsáveis.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.