Separe prazo e execução
Registre o vencimento confirmado na fonte e defina etapas internas de coleta, revisão e conclusão. As datas do processo precisam considerar suas dependências.
08As ferramentas da contabilidade
Conecte coleta, execução, revisão e evidência para acompanhar o trabalho da equipe com clareza.
O ASSUNTO NO SEU TRABALHO
Um vencimento no calendário não mostra quanto trabalho precisa acontecer antes dele. É necessário receber informações, revisar eventos, conferir resultados e concluir a entrega. Quando essas dependências ficam visíveis, a equipe sabe onde agir e consegue explicar por que uma atividade está atrasada sem reduzir tudo à cobrança pelo prazo final.
A agenda tributária oficial é uma das fontes para construir o calendário interno. Obrigações estaduais, municipais e eventos trabalhistas exigem consulta às referências próprias. No departamento pessoal, eSocial e FGTS Digital têm documentação e finalidades específicas; entender suas relações ajuda a conferir a informação de origem antes de acompanhar a guia.
CRITÉRIOS ANTES DA EXECUÇÃO
Registre o vencimento confirmado na fonte e defina etapas internas de coleta, revisão e conclusão. As datas do processo precisam considerar suas dependências.
Cada atividade deve indicar empresa, competência, executor e revisor. Se uma informação depende do cliente, mostre o responsável pelo acompanhamento dessa solicitação.
Determine a evidência necessária para marcar uma tarefa como concluída. Cálculo, transmissão e pagamento podem ser etapas diferentes, com comprovações próprias.
Departamento pessoal, escritórios contábeis, gestores de carteira e responsáveis por fechamento e obrigações.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
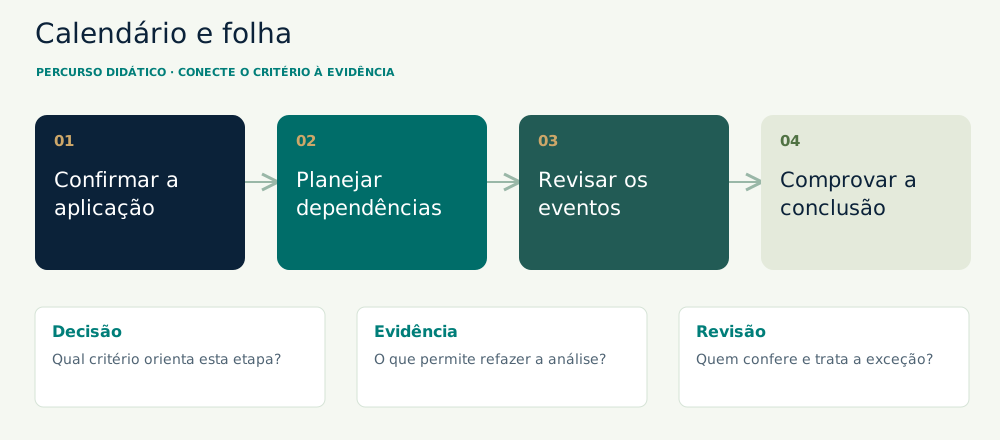
Relacione empresas e obrigações com as fontes oficiais pertinentes. Confirme a aplicação ao caso e registre mudanças comunicadas pelo órgão responsável.
Defina quais informações antecedem o cálculo ou a entrega. Distribua responsáveis e acompanhe documentos ausentes antes que se tornem impedimentos próximos ao vencimento.
Confronte eventos, bases e relatórios com os documentos de origem. No exercício de folha, separe divergências cadastrais de diferenças de competência ou valor.
Registre protocolo, comprovante ou aprovação conforme a etapa. Atualize o status da tarefa e mantenha pendências visíveis para a próxima revisão da equipe.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| Separar dimensões | Mantenha competência de remuneração, data de pagamento e período de apuração em campos distintos. Identifique as situações que saem do caso comum. | Tabela com competência, pagamento e apuração em campos próprios. |
| Conferir vínculos | Associe os demonstrativos de origem aos pagamentos conforme o leiaute aplicável. Investigue pagamentos parciais, adiantamentos e divergências. | Relação entre trabalhador, demonstrativo e pagamentos conferidos. |
| Revisar retornos | Confronte relatórios da folha com os eventos e totalizações pertinentes. Confirme os efeitos de correções antes de acompanhar guias. | Comparação da folha com os retornos pertinentes e diferenças explicadas. |
| Acompanhar conclusão | Registre transmissão, fechamento, emissão de guia e pagamento como etapas distintas, exigindo a evidência correspondente a cada uma. | Evento, guia e comprovante associados aos respectivos estados. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
No caso fictício de um trabalhador comum do RGPS, a remuneração de setembro é de R$ 3.000,00 e o pagamento ocorre em 5 de outubro. O líquido ilustrativo é de R$ 2.700,00 após deduções fictícias. O exercício não calcula encargos nem estabelece prazos legais. Seu objetivo é separar a competência remuneratória do momento do pagamento e preservar o vínculo entre os demonstrativos.
Não mova a remuneração para outubro apenas porque o banco mostra uma saída nesse mês. No contexto aplicável, o S-1200 informa a remuneração e o S-1210 referencia os pagamentos; consulte as orientações do evento para o vínculo e as situações específicas. Confronte o sistema de folha, os retornos do eSocial e o financeiro. Para FGTS Digital, confira as bases provenientes dos eventos pertinentes e a situação da guia.
O quadro mantém uma linha de competência e outra de pagamento, com evidências distintas. A revisão consegue localizar divergências sem confundir envio de evento, fechamento e quitação. Uma agenda útil organiza eventos e dependências; não resume a folha a uma única data de entrega.
Em um exemplo fictício, a equipe acompanha 12 entregas: nove estão concluídas, duas aguardam revisão e uma depende de informação do cliente.
Mostre status e próxima ação ao lado do indicador. O gestor precisa enxergar o impedimento e o responsável, além da porcentagem geral.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
A equipe precisa enxergar compromissos confirmados nas fontes oficiais.
O QUE ESSA ESCOLHA EXIGENão mostra por que a atividade está bloqueada.
Coleta, cálculo e revisão precisam ocorrer antes da conclusão.
O QUE ESSA ESCOLHA EXIGEExige atualizar responsáveis e critérios de pronto.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
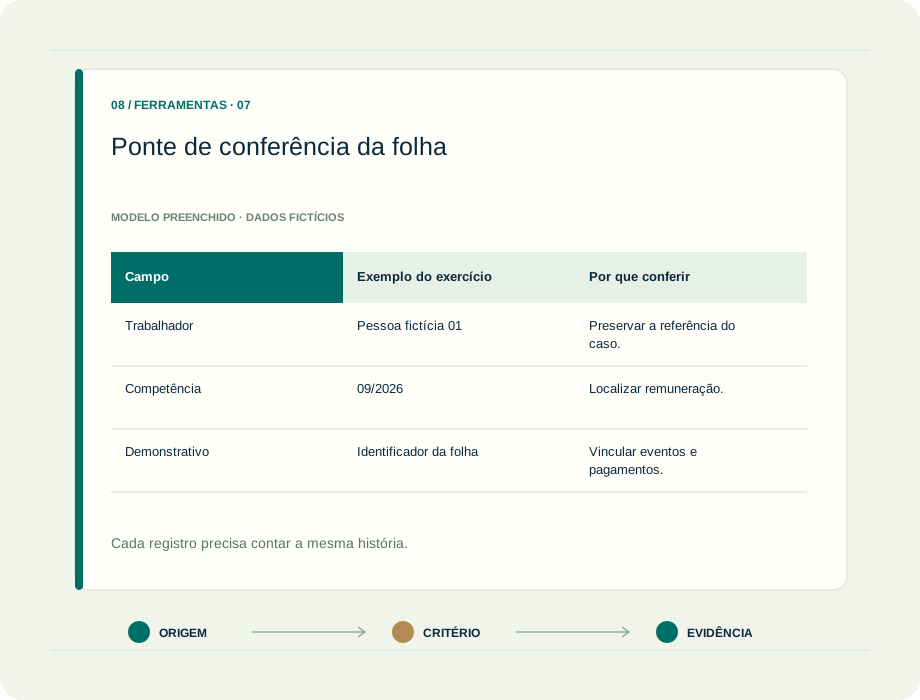
| Campo | Exemplo do exercício | Por que conferir |
|---|---|---|
| Trabalhador | Pessoa fictícia 01 | Preservar a referência do caso. |
| Competência | 09/2026 | Localizar remuneração. |
| Demonstrativo | Identificador da folha | Vincular eventos e pagamentos. |
| Bruto/deduções/líquido | 3.000 / 300 / 2.700 | Explicar as bases do exemplo. |
| Data de pagamento | 05/10/2026 | Localizar o desembolso. |
| Evidências | Retorno e comprovante | Distinguir etapas concluídas. |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
CONHEÇA O PAPEL DE CADA RECURSO
Consulte a fonte federal e use as informações pertinentes para planejar a execução interna.
Explore a documentação oficialEstude eventos, leiautes e orientações necessários para compreender a informação trabalhista e previdenciária.
Explore a documentação oficialConheça a documentação própria e confira os dados de origem envolvidos na geração das guias.
Explore a documentação oficialOrganize tarefas, responsáveis e acompanhamento, mantendo a fonte legal e a evidência associadas à atividade.
Explore a documentação oficialTRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Organize um quadro fictício com 12 entregas. Inclua coleta, revisão e evidência, depois explique as próximas ações das três atividades ainda abertas.
O QUE PRODUZIR
Um painel de acompanhamento com status coerentes, responsáveis e dependências visíveis, sem reproduzir prazos legais inventados.
PERGUNTAS QUE APARECEM NA ROTINA
Não. O exemplo separa setembro e outubro. A competência do fato remuneratório e o momento do pagamento precisam ser identificados conforme o evento aplicável.
Não. Fechamento, emissão de guia e pagamento são etapas distintas e pedem comprovações próprias.
O cenário é simplificado. Situações específicas exigem consultar o manual e os leiautes atuais antes de definir os eventos e seus vínculos.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.