Defina a estrutura
Organize empresas, competências e plano de contas antes de importar movimentos. Registre como as contas do sistema de origem serão vinculadas ao destino.
08As ferramentas da contabilidade
Conheça o papel do sistema entre o recebimento dos documentos e a entrega de informações revisadas.
O ASSUNTO NO SEU TRABALHO
O sistema contábil ajuda a organizar registros, integrações, relatórios e atividades recorrentes. Seu valor aparece quando a equipe consegue acompanhar o que entrou, o que precisa de revisão e o que já foi entregue. Aprender os fundamentos da rotina permite trabalhar com diferentes produtos sem depender apenas de memorizar telas.
Uma carteira de clientes exige separar empresas, períodos, planos de contas e responsabilidades. A tecnologia apoia essa organização, enquanto o profissional interpreta documentos, confere saldos e conversa com o cliente. Quem compreende o fluxo consegue identificar retrabalho, preparar boas importações e explicar por que uma entrega ainda não pode ser concluída.
CRITÉRIOS ANTES DA EXECUÇÃO
Organize empresas, competências e plano de contas antes de importar movimentos. Registre como as contas do sistema de origem serão vinculadas ao destino.
Avalie os dados recebidos do financeiro, fiscal e pessoal. Confira os totais e a documentação, considerando que cada origem tem finalidade e cadastros próprios.
Transforme o fechamento em etapas verificáveis. Demonstrações e obrigações devem partir de informações revisadas, com pendências identificadas e responsáveis definidos.
Profissionais de escritórios, gestores de carteiras de clientes e estudantes que querem compreender o trabalho contábil.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
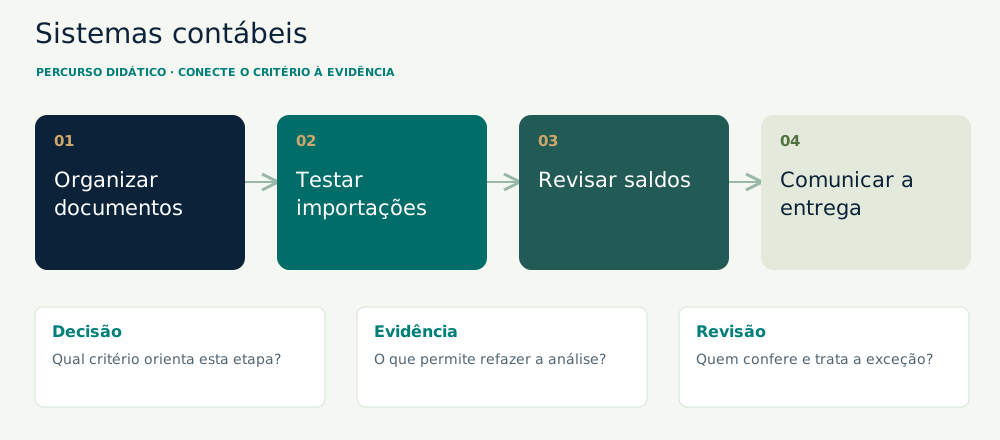
Confirme empresa, período, saldos anteriores e documentos esperados. Organize uma lista que mostre recebimentos, pendências e a pessoa responsável pelo acompanhamento.
Teste os vínculos do plano de contas com poucos movimentos. Compare valores, datas e históricos com a origem antes de processar o conjunto completo.
Analise balancete e razão, concilie contas relevantes e investigue saldos incomuns. Registre os ajustes aprovados e as explicações que sustentam cada conclusão.
Confira os relatórios finais e as entregas aplicáveis. Documente a versão concluída, os protocolos necessários e uma síntese compreensível para o cliente.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| Mapear | Construa uma chave que identifique empresa, código e vigência. Associe conta de débito, crédito e dimensão necessária ao evento. | Matriz de/para por empresa e vigência com vínculo aprovado. |
| Converter | Ajuste ordem, tipos e formato exigidos pelo leiaute. Preserve códigos como texto quando a estrutura assim exigir. | Arquivo transformado identificado e leiaute utilizado. |
| Testar | Importe poucos eventos representativos em contexto de teste. Compare um registro à vista, um a prazo e uma situação com centro de custo. | Amostra de três eventos comparada aos registros importados. |
| Conciliar | Confira contagem, valores e partidas do lote. Classifique rejeições e valide o tratamento antes de ampliar a carga. | Contagem e valores de aceitos/rejeitados reconciliados com a origem. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
O escritório fictício usa um plano contábil de destino para organizar seus relatórios. Um cliente exporta categorias financeiras, outro usa códigos reduzidos e um terceiro envia classificações completas. Tratar as três bases como se tivessem os mesmos códigos faz o mesmo número apontar para contas diferentes. A equipe monta um de/para por empresa, evento e vigência antes de importar.
Confira o significado do código usado no leiaute: código reduzido, classificação e categoria de origem não são nomes equivalentes. Separe o mapeamento do plano de contas do vínculo de categorias, contas correntes e centros de custo. Concilie o lote aceito com o arquivo de origem e mantenha os rejeitados identificados. R$ 80.000,00 + R$ 4.000,00 explicam os R$ 84.000,00 recebidos.
A equipe entrega um lote revisado e uma lista de pendências. O arquivo completo não é reenviado sem avaliar os registros já importados. A importação é uma conversão de estrutura e significado, não uma simples cópia entre planilhas.
Uma empresa fictícia prestou R$ 50.000,00 de serviços no mês, recebeu R$ 40.000,00 e mantém R$ 10.000,00 a receber. O exercício desconsidera tributos e adiantamentos.
Confronte documentos, regime de competência e registros de clientes antes de concluir. O sistema organiza a informação; a interpretação exige análise do fato econômico.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
A rotina depende de rastrear documentos, baixas ou exceções específicas.
O QUE ESSA ESCOLHA EXIGEHá mais registros para processar e revisar.
O processo e o leiaute permitem consolidação com evidência da composição.
O QUE ESSA ESCOLHA EXIGEA conciliação precisa preservar o caminho do total até cada documento.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
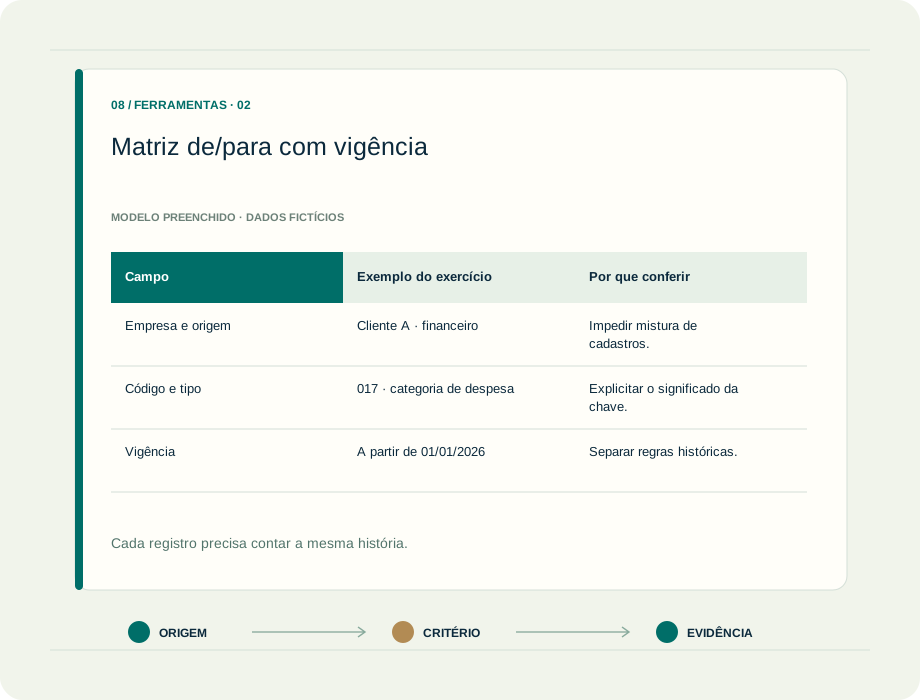
| Campo | Exemplo do exercício | Por que conferir |
|---|---|---|
| Empresa e origem | Cliente A · financeiro | Impedir mistura de cadastros. |
| Código e tipo | 017 · categoria de despesa | Explicitar o significado da chave. |
| Vigência | A partir de 01/01/2026 | Separar regras históricas. |
| Contas de destino | Débito e crédito conforme evento | Registrar a conversão aprovada. |
| Dimensão | Centro de custo da área | Conferir a informação gerencial. |
| Amostra e aprovação | Documento fictício 123 · revisão | Sustentar o teste do vínculo. |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
CONHEÇA O PAPEL DE CADA RECURSO
Conheça soluções voltadas à rotina contábil e às necessidades de organização do escritório.
Explore a documentação oficialExplore registros, plano de contas, relatórios e integração com outros módulos do fabricante.
Explore a documentação oficialObserve um sistema de origem compartilhando movimentos com o trabalho contábil; seu papel difere do sistema de escrituração.
Explore a documentação oficialTRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Monte um fechamento fictício com recebimentos, despesas e uma pendência documental. Defina quais informações precisam de revisão antes de gerar os relatórios.
O QUE PRODUZIR
Uma lista de fechamento com evidência, executor e revisor, acompanhada de um resumo para o cliente.
PERGUNTAS QUE APARECEM NA ROTINA
Não. O leiaute pode exigir código reduzido, classificação ou outro identificador. Leia a documentação do modelo utilizado.
Não. Categorias, contas correntes e outros vínculos podem precisar de configuração própria, além do plano de contas.
Antes, identifique o que já foi importado e como o sistema controla repetição. O lote corrigido precisa evitar duplicidades.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.