Identifique a entrega
Confirme obrigação, contribuinte, período e situação aplicável. Consulte o portal oficial para localizar programas, manuais e leiautes antes de trabalhar com arquivos antigos.
08As ferramentas da contabilidade
Entenda o papel dos arquivos, dos programas oficiais e das conciliações na qualidade das informações entregues.
O ASSUNTO NO SEU TRABALHO
Gerar um arquivo é uma etapa de uma entrega que começa muito antes. A qualidade depende de documentos, cadastros, registros e conciliações construídos durante o período. Quando o contador acompanha esse encadeamento, os erros deixam de ser apenas mensagens do programa e passam a ter origem, responsável e possibilidade de prevenção.
O SPED reúne projetos com finalidades distintas. ECD, ECF e escriturações fiscais não devem ser tratados como o mesmo arquivo. Documentos como NF-e e NFS-e também têm funções próprias. Estudar o escopo de cada um ajuda a localizar o manual correto e a compreender quais informações precisam conversar entre si.
CRITÉRIOS ANTES DA EXECUÇÃO
Confirme obrigação, contribuinte, período e situação aplicável. Consulte o portal oficial para localizar programas, manuais e leiautes antes de trabalhar com arquivos antigos.
Uma verificação examina estrutura e preenchimento; outra confronta conteúdo com documentos e registros. Planeje as duas, com evidências e revisão proporcional à entrega.
Identifique o arquivo efetivamente transmitido, seu recibo e as revisões realizadas. Uma versão corrigida deve manter relação clara com o histórico anterior.
Profissionais contábeis, fiscais e tributários, auditores e responsáveis por integrações e obrigações acessórias.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
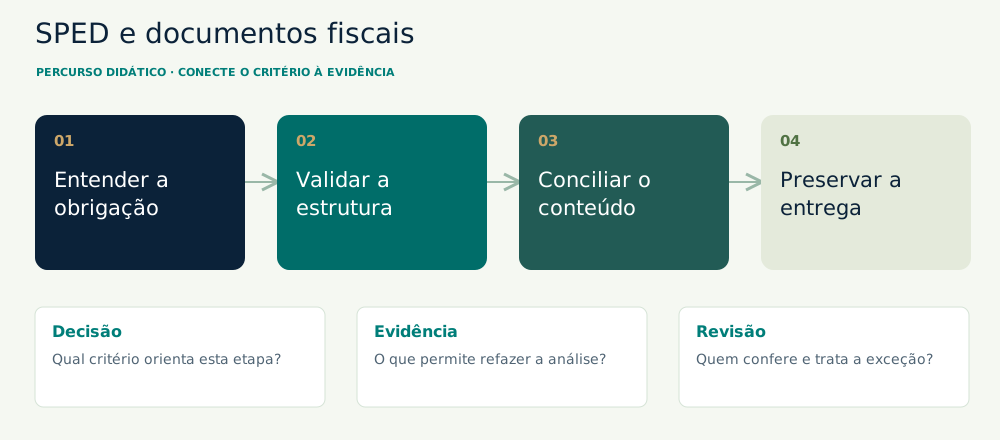
Revise documentos, cadastros e registros da competência. Liste divergências conhecidas e defina o que precisa estar resolvido antes da geração do arquivo.
Acesse a documentação oficial vigente e o programa apropriado. Importe a amostra, leia mensagens e investigue erros ou advertências no contexto da obrigação.
Compare valores relevantes com razão, apuração e documentos de suporte. Explique diferenças de escopo, período ou classificação e registre as pendências encontradas.
Submeta o conjunto ao responsável, execute o procedimento oficial aplicável e preserve arquivos e protocolos. Confira o resultado e acompanhe eventuais correções necessárias.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| Inventariar | Monte uma relação dos arquivos com período inicial/final e identificador. Separe substituições, retificações e situações que exijam análise específica. | Inventário dos arquivos, períodos e identificadores pertinentes. |
| Checar cobertura | Marque o calendário coberto por cada arquivo. Investigue dias sem cobertura e períodos sobrepostos antes de prosseguir. | Mapa de calendário sem lacunas ou sobreposições não explicadas. |
| Recuperar | Use a função prevista no programa e leia suas mensagens. Registre os arquivos selecionados e a documentação oficial consultada. | Registro dos arquivos recuperados e mensagens examinadas. |
| Conciliar | Compare os totais recuperados com a base contábil e investigue diferenças por conta/período. Preserve o resultado da revisão. | Conciliação por período/conta com conclusão da revisão. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
No cenário fictício já existem dois arquivos válidos de ECD cobrindo, juntos, um exercício: janeiro a junho e julho a dezembro. A equipe começa a ECF e confere receitas de R$ 270.000,00, embora o razão do exercício some R$ 450.000,00. Antes de ajustar registros, ela verifica quais arquivos e períodos foram recuperados. A divisão em dois arquivos é uma premissa do estudo, não uma orientação geral para fragmentar escrituração.
Compare CNPJ, datas, identificação e situação dos arquivos; nomes parecidos não asseguram que a recuperação utilizou a versão correta. Faça um mapa de cobertura para localizar lacunas e sobreposições, considerando a situação da entidade e o período aplicável. Concilie os R$ 180.000,00 + R$ 270.000,00 com os R$ 450.000,00 da base. Depois, confira vínculos e informações no nível necessário para a obrigação.
A equipe recupera e confere os arquivos pertinentes e documenta a composição anual. Corrigir a recuperação evita criar um lançamento apenas para compensar uma diferença de escopo. A Receita informa que o programa da ECF pode recuperar mais de um arquivo de ECD quando seus períodos correspondem ao período da ECF.
Em um exercício fictício, os registros contábeis de uma base de receitas totalizam R$ 350.000,00 e a extração fiscal utilizada na conferência soma R$ 340.000,00.
Não faça um ajuste apenas para igualar totais. Primeiro explique a diferença e confirme quais valores devem compor cada informação no caso analisado.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
É preciso localizar rapidamente uma diferença de cobertura ou de escopo.
O QUE ESSA ESCOLHA EXIGEAjuda a priorizar, mas pode esconder erros que se compensam.
O escopo já está alinhado ou o total continua divergente.
O QUE ESSA ESCOLHA EXIGEExige mais análise e oferece evidência sobre a origem da diferença.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
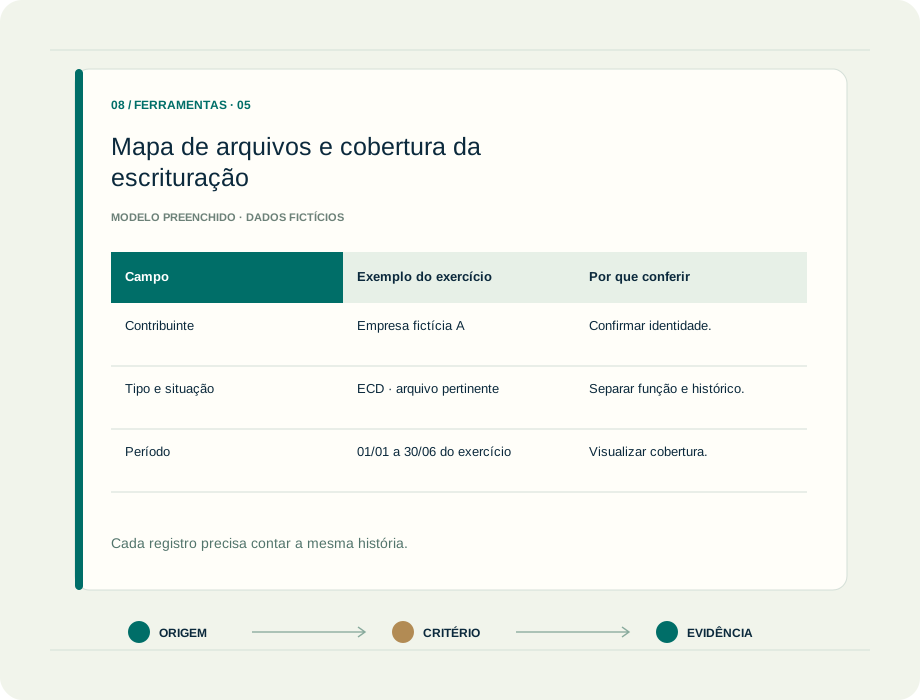
| Campo | Exemplo do exercício | Por que conferir |
|---|---|---|
| Contribuinte | Empresa fictícia A | Confirmar identidade. |
| Tipo e situação | ECD · arquivo pertinente | Separar função e histórico. |
| Período | 01/01 a 30/06 do exercício | Visualizar cobertura. |
| Identificador/recibo | Referência interna ao original | Distinguir versões. |
| Valor de controle | Receitas: R$ 180.000,00 | Apoiar conciliação. |
| Revisão | Cobertura e total conferidos | Registrar a conclusão. |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
CONHEÇA O PAPEL DE CADA RECURSO
Localize os projetos, os comunicados e as referências oficiais pertinentes à obrigação estudada.
Explore a documentação oficialAcesse programas oficiais conforme a finalidade e o período, sem presumir equivalência entre as escriturações.
Explore a documentação oficialConsulte orientações e documentação próprias da Nota Fiscal de Serviço eletrônica no padrão nacional.
Explore a documentação oficialTRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Descreva uma conferência entre duas extrações fictícias. Classifique diferenças por período, ausência, duplicidade e escopo antes de propor qualquer correção.
O QUE PRODUZIR
Uma memória de conciliação com evidências, pendências e critérios de aprovação da entrega.
PERGUNTAS QUE APARECEM NA ROTINA
O programa permite nas condições indicadas pela Receita, com períodos que correspondam ao período da ECF. Confira os arquivos e a situação específica antes de executar.
Não. A recuperação integra informações pertinentes; parâmetros, vínculos, ajustes e demais conteúdos ainda precisam de análise e conferência.
Não. Diferenças podem se compensar no agregado. A revisão precisa considerar classificação, período e o nível de evidência exigido pela obrigação.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.