Quais valores entram no cálculo?
Identifique custo, valor residual, vida útil e método. Mantenha as premissas separadas do cálculo para que o revisor entenda o efeito de cada uma. Valor residual não é sinônimo de saldo contábil líquido.
09Contabilidade patrimonial
Entenda o consumo do ativo e transforme estimativas de uso em cálculos explicáveis, revisáveis e conectados à operação.
O ASSUNTO NO SEU TRABALHO
Depreciação não é uma previsão isolada do preço de venda do bem. Ela organiza o consumo do valor depreciável ao longo do uso esperado. O trabalho fica melhor quando a equipe contábil conhece turnos, manutenção, obsolescência e limites contratuais, em vez de repetir uma taxa sem explicar sua relação com a operação.
A revisão de estimativas cria uma conversa útil entre números e realidade. Equipamentos semelhantes podem ter condições de uso distintas, enquanto partes de um mesmo conjunto podem consumir benefícios em ritmos diferentes. Registrar premissas, responsáveis e alterações evita que uma planilha correta matematicamente esconda pressupostos inadequados ou informações antigas do cadastro.
CRITÉRIOS ANTES DA EXECUÇÃO
Identifique custo, valor residual, vida útil e método. Mantenha as premissas separadas do cálculo para que o revisor entenda o efeito de cada uma. Valor residual não é sinônimo de saldo contábil líquido.
Converse com a área técnica sobre partes substituíveis e ciclos diferentes. Identificação de componentes deve produzir informação útil e consistente. Evite fragmentar por detalhes irrelevantes ou manter agregações que impedem acompanhar substituições significativas.
Revise evidências de intensidade de uso, desgaste e obsolescência. Mudanças exigem avaliação documentada, considerando as regras de estimativas contábeis. Taxas fiscais ou regulatórias não substituem automaticamente essa análise para fins societários.
Contadores, analistas patrimoniais, manutenção, engenharia e profissionais que revisam estimativas.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
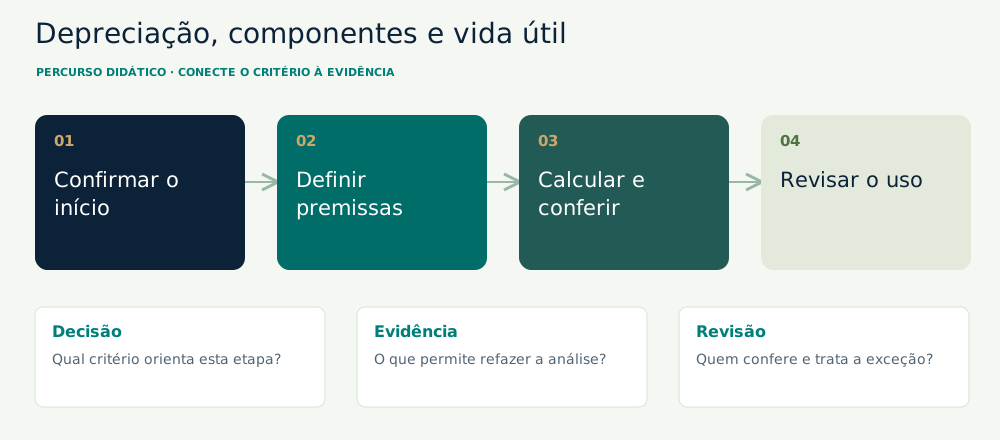
Verifique custo aprovado e disponibilidade para uso. Preserve a evidência do marco inicial. Cadastros criados antes ou depois do evento operacional precisam de tratamento que mantenha a consistência entre o fato e o registro.
Registre uso esperado, residual, método e justificativa dos componentes. Identifique quem contribuiu tecnicamente. Uma ficha simples e atualizada facilita explicar por que o cálculo de uma classe difere do de outra.
Compare adições, transferências, baixas e alterações de premissas. Teste itens que deixaram de depreciar e saldos incomuns. Analise exceções com a documentação correspondente, evitando ajustes manuais sem causa e aprovação identificadas.
Organize a revisão periódica com a área usuária e registre a conclusão, inclusive quando nada mudar. Explique o efeito esperado nas despesas futuras e preserve as versões para que outro profissional reconstrua o raciocínio.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| 1. Valide base e componentes | Concilie custo e consumo acumulado antes de rever premissas. Identifique partes significativas com padrões distintos. Um componente separado deve poder ser acompanhado durante substituições; separar apenas para multiplicar fichas não melhora o controle. | Memória do saldo e mapa de componentes ligados ao conjunto. |
| 2. Investigue como o ativo é consumido | Confirme intensidade, manutenção, obsolescência e limites de utilização. Vida útil representa expectativa da entidade, não apenas duração física. A revisão do residual e da vida ocorre pelo menos no encerramento de cada exercício, com conclusão documentada. | Nota técnica com condição observada, fontes e responsáveis pela estimativa. |
| 3. Classifique a mudança | Pergunte se a revisão decorre de fatos novos ou de falha no uso de informação já disponível. No primeiro caso, examine estimativa; no segundo, erro. Não altere datas antigas para obter automaticamente o resultado desejado no sistema. | Memorando distinguindo premissa nova, erro identificado e regra de tratamento. |
| 4. Calcule e teste a atualização | Aplique a conclusão aprovada e compare o cronograma anterior ao novo. Confira período parcial, baixas e limites. Ociosidade não elimina automaticamente depreciação; método e circunstâncias precisam ser examinados. Preserve os dois cálculos para revisão. | Cronogramas comparativos, aprovação e conferência do primeiro período atualizado. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
Caso fictício: equipamento custa R$ 300.000,00, residual estimado de R$ 30.000,00 e vida inicial de nove anos. Após três anos completos, mudanças justificadas indicam seis anos restantes e residual revisado de R$ 24.000,00.
Depreciação anterior: (R$ 300.000,00 − R$ 30.000,00) ÷ 9 = R$ 30.000,00/ano. Saldo após três anos: R$ 210.000,00. Nova despesa anual simplificada: (R$ 210.000,00 − R$ 24.000,00) ÷ 6 = R$ 31.000,00.
Se a alteração decorrer de informação nova e for mudança de estimativa, o cálculo é prospectivo. Um dado antigo lançado incorretamente demanda análise de erro, com outro tratamento.
Caso fictício: um equipamento tem custo de R$ 110.000,00, residual estimado de R$ 10.000,00 e vida útil de dez anos. O exemplo considera anos completos e não inclui impairment.
O cálculo depende das premissas. Não use a vida útil ilustrativa como taxa padrão; documente a condição de uso e a revisão aplicável ao caso real.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
A expectativa muda por fatos novos ou maior experiência.
O QUE ESSA ESCOLHA EXIGERequer efeito prospectivo pertinente e explicação das premissas.
Informação confiável já disponível foi omitida ou usada de forma incorreta.
O QUE ESSA ESCOLHA EXIGEExige avaliação própria do CPC 23; não pode ser disfarçada como revisão futura.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
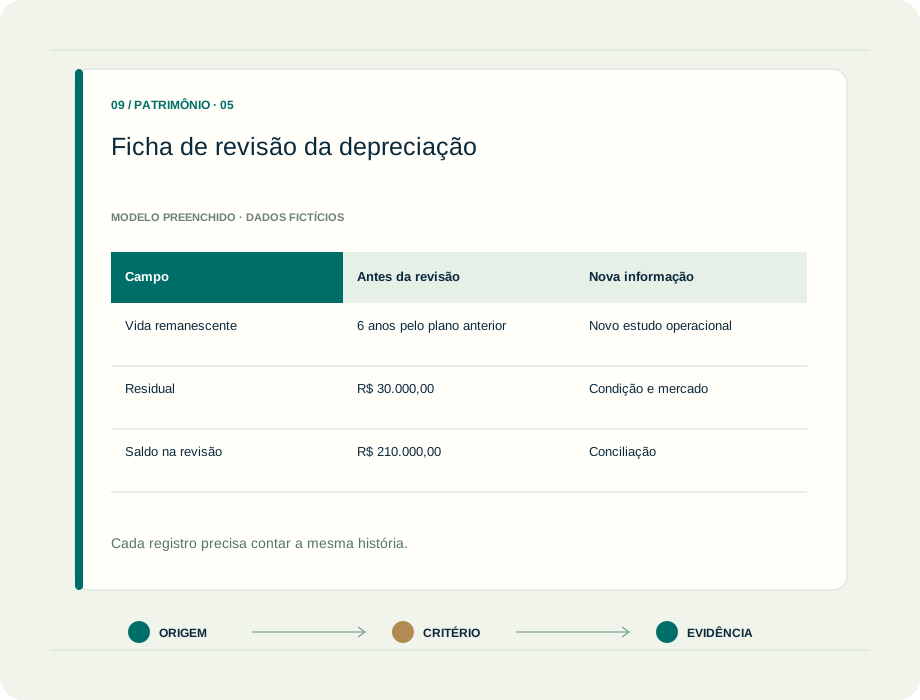
| Campo | Antes da revisão | Nova informação | Conclusão fictícia | Evidência | Validação |
|---|---|---|---|---|---|
| Vida remanescente | 6 anos pelo plano anterior | Novo estudo operacional | 6 anos | Relatório técnico | Aprovação da premissa |
| Residual | R$ 30.000,00 | Condição e mercado | R$ 24.000,00 | Memória de venda líquida | Sem confundir com saldo |
| Saldo na revisão | R$ 210.000,00 | Conciliação | Mantido como ponto de partida | Razão e auxiliar | Sem ajustes não explicados |
| Despesa anual futura | R$ 30.000,00 | Premissas novas | R$ 31.000,00 | Novo cronograma | Exemplo de ano completo |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
TRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Compare dois equipamentos semelhantes com turnos e horizontes de uso diferentes.
O QUE PRODUZIR
Ficha de premissas e cálculo ilustrativo, acompanhados das perguntas que a área técnica deve responder.
PERGUNTAS QUE APARECEM NA ROTINA
Não só por ter saldo líquido zero. Se continua em uso, o cadastro e o controle permanecem relevantes. Investigue as estimativas e os fatos, sem recriar valor contábil automaticamente.
Não automaticamente. A expectativa de consumo e as normas societárias orientam a análise; controles fiscais e regulatórios podem exigir bases distintas, conciliadas e identificadas.
Ociosidade, sozinha, não encerra a depreciação pelo CPC 27. Há particularidades do método e situações próprias, como classificação elegível no CPC 31; verifique os fatos e a norma pertinente.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.