CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
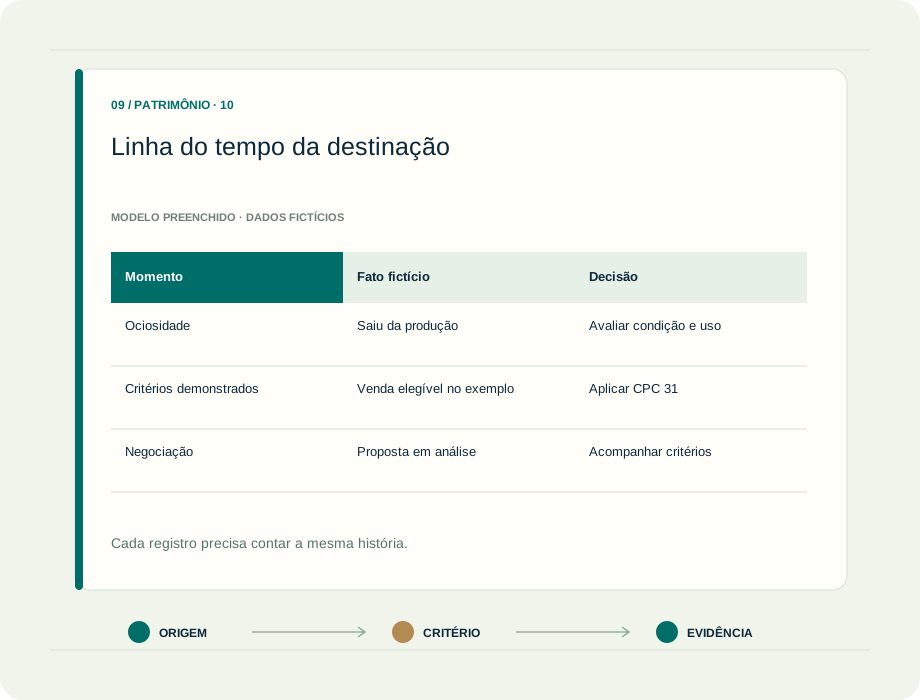
Prévia de linha do tempo da destinação. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
O fim do ciclo patrimonial também precisa de organização. Venda, substituição, perda e descarte são eventos diferentes, com documentos, aprovações e efeitos próprios. Se a informação chega incompleta, o cadastro pode conservar bens já retirados da operação ou registrar baixas que ainda não correspondem à situação econômica e física do recurso.
O acompanhamento ajuda a gestão a compreender o destino dos investimentos. Uma lista de itens ociosos deve mostrar condição, localização e decisão pendente, além do saldo. Quando patrimônio, operação e contabilidade compartilham essas informações, a equipe consegue tratar exceções e explicar resultados de alienação sem depender de conferências urgentes ao fim do período.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Qual evento ocorreu de fato?
Distinga proposta, autorização, retirada física e transferência de controle. Uma intenção de venda não encerra automaticamente o registro. Confirme documentos e momento do evento antes de definir baixa, classificação ou outra atualização necessária.
02
Qual saldo deve ser analisado?
Localize custo, depreciação acumulada e demais ajustes do item. Parte de um conjunto exige identificação adequada. A memória deve permitir compreender qual recurso saiu e como seu saldo foi obtido naquela data.
03
Cabe analisar classificação para venda?
Quando houver plano de alienação, verifique os critérios específicos do CPC 31. Não use uma lista comercial como conclusão contábil automática. Classificação, mensuração e divulgação precisam acompanhar a situação e as regras aplicáveis.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, equipes de patrimônio, compras, alienação, logística e auditoria.
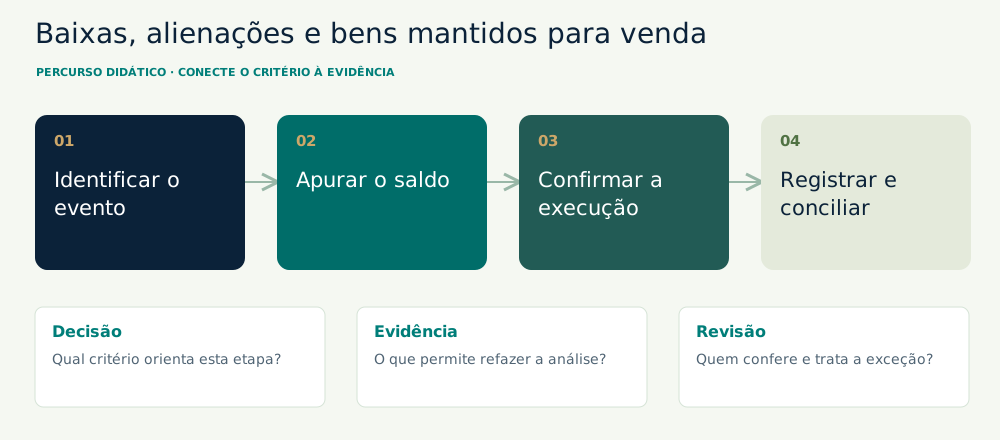
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Abra um processo de destinação
Registre identificação, condição, motivo e proposta. Reúna autorização e responsabilidades de execução. Defina como serão acompanhados os bens ainda no local e quais documentos comprovarão o evento concluído para a contabilidade.
02
2. Prepare a memória contábil
Concilie o saldo do item com o razão e o cadastro auxiliar. Analise movimentos recentes e eventual substituição. Mantenha referência à documentação que sustenta a parcela vendida ou retirada, principalmente em conjuntos agregados.
03
3. Confirme a execução
Conecte comprovantes de entrega, contrato, documento fiscal e outras evidências pertinentes. Uma retirada física pode ocorrer em data diferente do evento contábil; descreva a sequência e investigue diferenças antes de registrar ajustes.
04
4. Concilie e encerre
Registre o efeito conforme a análise e confira recebimento, baixa e custos relacionados. Atualize localização e situação cadastral. Preserve a trilha do processo, incluindo exceções e pendências, para que a destinação possa ser revisada.
ANTES DE COMEÇAR, REÚNA
Identificador, saldo e condição do ativo
Decisão de destinação e capacidade de execução
Documentos que sustentam disponibilidade e probabilidade da venda
Estimativa de valor e despesas de alienação
Contrato, transferência e custos efetivos da transação
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Classifique o evento observado
Diferencie ociosidade, abandono, substituição e plano de venda. Um equipamento parado pode continuar no imobilizado. A decisão deve explicar o fato e a data pertinente, sem baixar somente por ausência de uso ou saldo líquido zero.
Proposta de destinação, condição física e decisão aprovada.
2. Avalie critérios de mantido para venda
Verifique disponibilidade para venda imediata na condição atual e venda altamente provável, com os demais requisitos do CPC 31. A intenção isolada não basta. Registre condições pendentes, prazos e eventuais exceções previstas, sem criar prazo alternativo próprio.
Checklist dos critérios com plano, responsáveis e documentos de execução.
3. Faça a mensuração correspondente
Antes da classificação, aplique os ajustes pertinentes às normas do ativo. Depois examine a mensuração do CPC 31, suas exceções e a depreciação aplicável à classificação. O laudo precisa ter data, objeto e despesas de venda consistentes.
Memória do saldo antes e depois da classificação e estimativas de venda.
4. Registre a baixa quando cabível
Confirme o evento que sustenta o desreconhecimento e conecte documentos, custo, acumuladas e recebimento. Se o plano mudar, analise a reclassificação e mensuração próprias. A retirada física é acompanhada, mas não substitui a avaliação contábil da transação.
Conciliação da baixa, resultado e pagamentos, com histórico das decisões.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
Máquina ociosa, oferta recebida e venda são três momentos
Caso fictício: uma fábrica possui máquina com saldo de R$ 500.000,00. Quando todos os critérios de mantido para venda são demonstrados no exemplo, estima valor justo de R$ 470.000,00 e despesas de venda de R$ 20.000,00.
O desafio profissional O ativo saiu da produção meses antes. A equipe deve separar ociosidade, classificação elegível para venda e efetiva baixa.
Abra a análise do caso
Na hipótese didática do CPC 31, valor justo líquido é R$ 450.000,00. Comparado ao saldo de R$ 500.000,00, resulta ajuste ilustrativo de R$ 50.000,00. Isso não significa baixa nem recebimento de dinheiro.
Cada evento tem sua evidência e data. A venda posterior exige apurar seu efeito a partir do saldo pertinente, sem confundir preço bruto, caixa e ganho.
Mais uma situação para pensar.
Caso fictício: um equipamento possui custo de R$ 80.000,00 e depreciação acumulada de R$ 50.000,00. O valor líquido considerado na alienação é R$ 34.000,00, sem outros ajustes.
Colocar um anúncio já permite suspender a depreciação?
Não por si só. A depreciação deixa de ser reconhecida sob a classificação elegível do CPC 31, conforme alcance; um anúncio ou intenção isolada não demonstra todos os critérios.
Venda de um ativo significa operação descontinuada?
Não automaticamente. Operação descontinuada tem definição e requisitos próprios no CPC 31. A venda de equipamento isolado pode ser apenas uma destinação patrimonial.
Preciso esperar receber para registrar a venda?
Recebimento, documento fiscal e evento contábil podem ter datas diferentes. Analise os fatos e o tratamento aplicável; a entrada do dinheiro não é o único critério para baixa e resultado.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.