CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
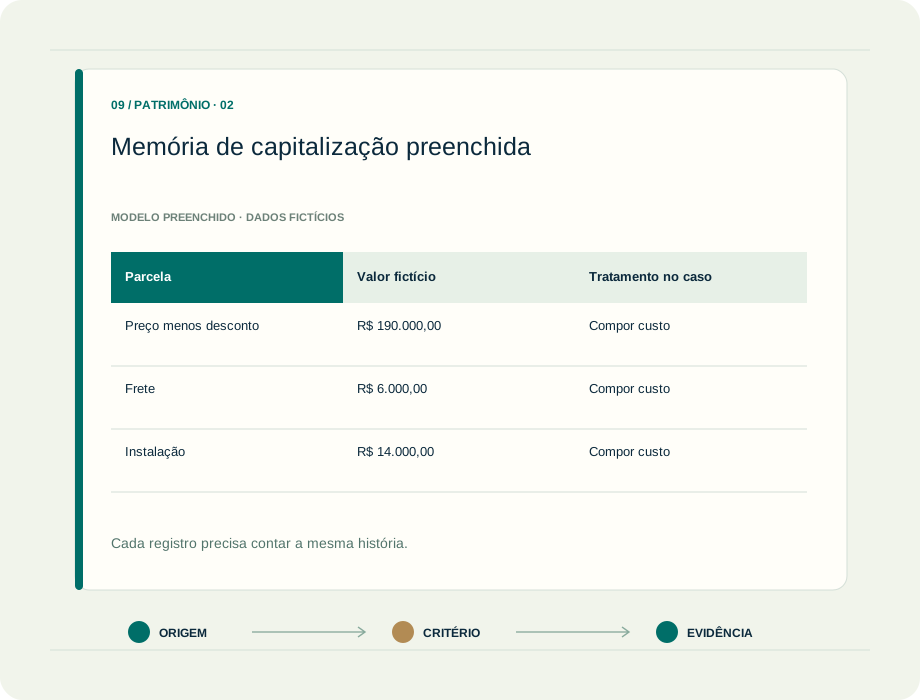
Prévia de memória de capitalização preenchida. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Projetos raramente chegam à contabilidade em uma única nota. Aquisição, transporte, montagem e outros gastos podem aparecer em documentos e meses diferentes. Organizar o custo exige compreender a relação entre cada gasto e o recurso preparado para uso, evitando que a existência de orçamento aprovado substitua a análise contábil.
Uma memória bem construída permite explicar o saldo sem refazer toda a operação. Ela mostra origem, critério, período e aprovação de cada parcela. Também melhora a conversa com gestores: o investimento passa a ser acompanhado por sua composição e pelas evidências, com exceções identificadas antes do fechamento mensal.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Reconhecer ou levar ao resultado?
Avalie o recurso e a ligação do gasto com sua preparação. Descrição, documento e justificativa precisam conversar entre si. A simples inclusão em um projeto de investimento não torna todos os desembolsos capitalizáveis.
02
Qual valor compõe o custo?
Identifique preço, descontos, tributos recuperáveis ou não e serviços associados. A análise tributária e a natureza da operação devem ser documentadas, sem presumir que o valor bruto da nota corresponde ao ativo.
03
Até quando acumular gastos?
Defina um marco comprovável de disponibilidade para uso. Documentos posteriores exigem avaliação individual: data de pagamento, data de faturamento e momento em que o recurso ficou preparado podem ser diferentes.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, analistas de projetos, compras e equipes responsáveis pela capitalização.
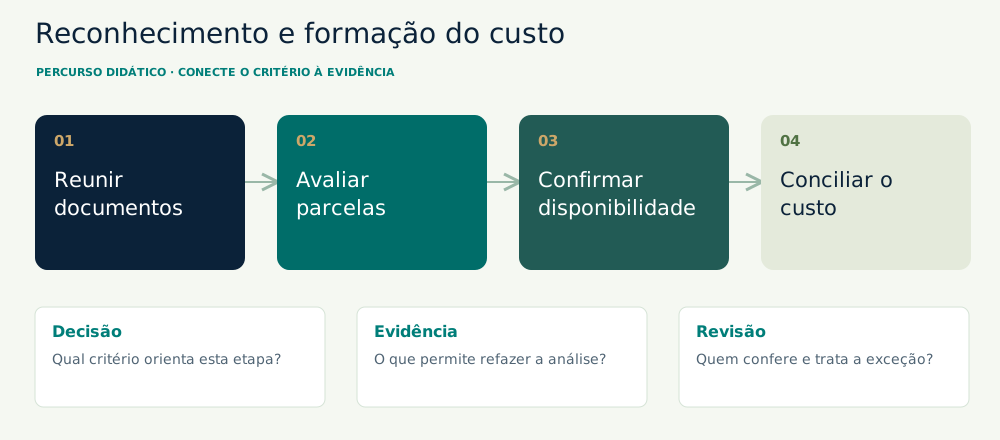
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Reúna a cadeia documental
Conecte pedido, contrato, documento fiscal, recebimento e medição. Use uma chave de projeto ou aquisição que permita localizar os gastos e explique como documentos complementares serão identificados depois da entrada em operação.
02
2. Classifique cada parcela
Monte colunas para natureza, valor, período, tratamento proposto e evidência. Separe os itens pendentes de esclarecimento. Treinamento, abertura de operação e gastos administrativos não devem ser incluídos apenas por proximidade com a compra.
03
3. Revise com responsáveis técnicos
Confirme instalação, testes e condições operacionais com quem acompanha o bem. Registre por que cada serviço era necessário. Rateios devem ter base compreensível e aprovação, em vez de percentuais escolhidos para fechar o orçamento.
04
4. Feche a memória e o cadastro
Concilie o total aprovado com os documentos e os lançamentos. Identifique componentes relevantes e deixe visível o que foi reconhecido como despesa. Preserve a versão da memória usada no fechamento e suas aprovações.
ANTES DE COMEÇAR, REÚNA
Preço, descontos e condições de pagamento
Tributos analisados quanto à recuperabilidade
Serviços necessários para preparar o recurso
Documentos de testes, instalação e aceite
Política de materialidade e conjunto normativo
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Abra a transação em parcelas
Separe preço, serviços, tributos e outros gastos. Identifique quais documentos já chegaram e quais ainda serão emitidos. Não confunda despesa incorrida com pagamento; registre a referência temporal da obrigação e o vínculo com a aquisição.
Memória de composição com número do documento e período da parcela.
2. Demonstre a relação com a preparação
Para cada parcela proposta no custo, explique por que foi necessária para colocar o recurso no local e nas condições pretendidas. Treinamento, abertura de operação e ineficiências não entram apenas porque pertencem ao projeto aprovado.
Justificativa por parcela e confirmação técnica dos serviços executados.
3. Defina o limite da acumulação
Identifique disponibilidade para uso e examine gastos posteriores individualmente. Produtos vendidos durante testes não devem ser usados como desconto genérico do ativo; verifique o tratamento atual do CPC 27 e registre separadamente as transações pertinentes.
Aceite operacional, corte de documentos e análise de itens produzidos em testes.
4. Reconcilie reconhecimento e documentos
Confronte total do ativo, valores levados ao resultado e obrigações reconhecidas. Rateios precisam de base explicável. Inclua custos tardios no acompanhamento para decidir seu tratamento sem reabrir o custo indiscriminadamente ou esconder diferenças em rubricas genéricas.
Conciliação assinada, critérios de rateio e lista de documentos pendentes.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
A máquina chegou; a memória de custo ainda não
Caso fictício, sem tributos recuperáveis: equipamento de R$ 200.000,00, desconto de R$ 10.000,00, frete de R$ 6.000,00, instalação necessária de R$ 14.000,00 e treinamento de R$ 4.000,00.
O desafio profissional O escritório recebeu apenas o documento principal. A controladoria quer saber quanto reconhecer e por que o total do investimento difere do desembolso.
Abra a análise do caso
Custo ilustrativo: R$ 200.000,00 − R$ 10.000,00 + R$ 6.000,00 + R$ 14.000,00 = R$ 210.000,00. O treinamento é separado como despesa no caso didático. A memória identifica cada parcela, sem lançar tudo como aquisição.
A composição de R$ 210.000,00 pode ser conferida documento a documento. Na situação real, é necessário analisar tributos, condições contratuais, financiamento, obrigações e marco de disponibilidade.
Mais uma situação para pensar.
Exemplo fictício, sem efeitos tributários: equipamento de R$ 100.000,00, frete de R$ 3.000,00 e instalação necessária de R$ 7.000,00. Há ainda treinamento de R$ 2.000,00.
Não há um limite monetário universal do CPC 27 que resolva todas as entidades e situações. Materialidade, agregação, política documentada e regras aplicáveis devem ser avaliadas; critérios fiscais não substituem automaticamente a análise societária.
Juros sempre fazem parte do custo?
Não. Custos de empréstimos dependem de ativo qualificável e das condições do CPC 20. Documente elegibilidade, período e memória de cálculo; um equipamento comprado pronto não se torna qualificável apenas por ter financiamento.
O documento emitido depois da entrada em uso vira despesa?
A data da nota, sozinha, não decide. Investigue o evento, o período e a natureza da parcela. O tratamento deve refletir os fatos e o corte contábil, com análise de eventual erro ou estimativa quando pertinente.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.