Patrimônio na energia. Conecte as três perspectivas.
Conecte instalações, contratos e registros para compreender as diferenças entre patrimônio societário, controle regulatório e informação usada na regulação tarifária.
CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 13 minAtualizado em 16/10/2026
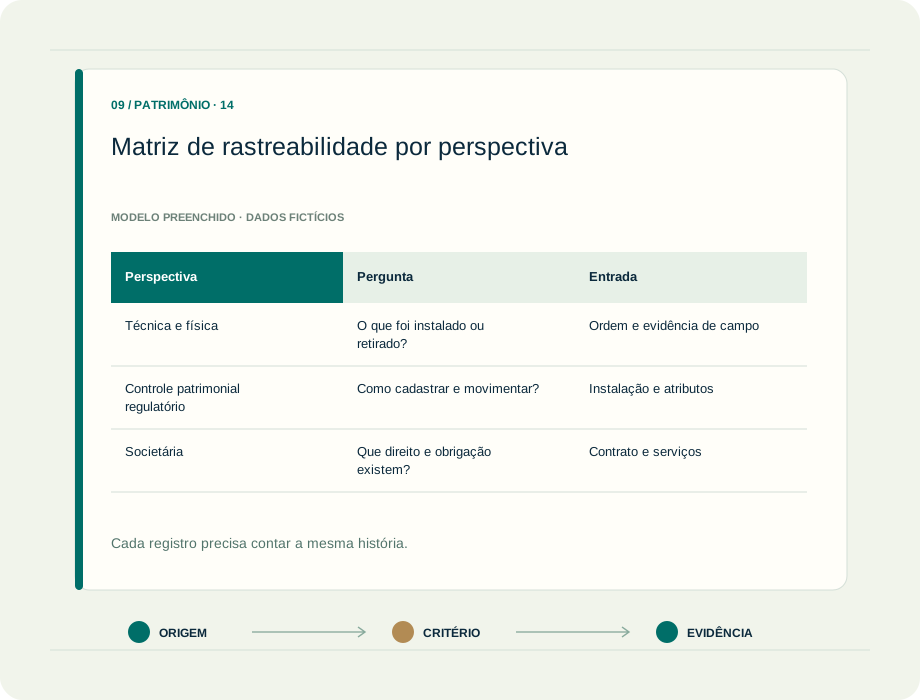
Prévia de matriz de rastreabilidade por perspectiva. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISEnergiaContabilidade de empresasAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Uma instalação elétrica reúne projetos, equipamentos, componentes e direitos contratuais. Seu acompanhamento exige diálogo entre engenharia, operação e contabilidade, mas também exige reconhecer que os relatórios podem ter finalidades diferentes. O cadastro físico ajuda a localizar o recurso; a escrituração societária analisa os direitos e obrigações; a informação regulatória atende ao alcance e às exigências do regulador. Entender essa diferença é o primeiro passo para evitar a reprodução automática de uma base em outra.
O contador contribui organizando uma trilha compreensível do investimento: origem dos custos, disponibilidade, cadastro, substituições, retiradas e apresentação. No setor elétrico, a evidência também precisa conversar com o segmento e com o contrato aplicável. Um procedimento usado em distribuição não deve ser reproduzido na geração ou transmissão sem avaliação. A qualidade do trabalho aparece quando a equipe consegue explicar o mesmo evento em cada perspectiva e conciliar as diferenças, com fontes oficiais e responsáveis identificados.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Qual perspectiva está sendo estudada?
Comece identificando agente, segmento, outorga, contrato e obrigação de informação. O MCSE oferece referências de contas e instruções contábeis no ambiente regulatório; o MCPSE orienta o controle patrimonial; o PRORET reúne procedimentos tarifários por módulo. Esses instrumentos têm funções relacionadas, mas não equivalentes. Verifique alcance e versão diretamente nos índices da ANEEL antes de aplicar códigos, critérios ou procedimentos.
02
Que direito existe sobre a infraestrutura?
Na perspectiva societária, contratos de concessão exigem exame de alcance da ICPC 01. Quando abrangida pela interpretação, a infraestrutura não é reconhecida como imobilizado do concessionário apenas por ser operada ou mantida por ele. A contraprestação pode envolver direitos financeiros, intangíveis ou ambos. CPC 47, CPC 48 e CPC 04 entram na análise conforme os serviços e os direitos contratados. A classificação depende das condições concretas.
03
Como o cadastro sustentará cada informação?
TUC significa Tipo de Unidade de Cadastro; UC, Unidade de Cadastro; UAR, Unidade de Adição e Retirada; ODI, Ordem de Imobilização. A classificação técnica, a localização e os atributos ajudam a organizar movimentações e relatórios. Não invente códigos nem trate um código de equipamento como conclusão contábil. Cadastros auxiliares, razão e informações técnicas devem possuir chaves e critérios de conciliação documentados, respeitando o modelo aplicável ao agente.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores do setor elétrico, engenharia, equipes regulatórias, gestão de ativos, controladoria e auditoria.
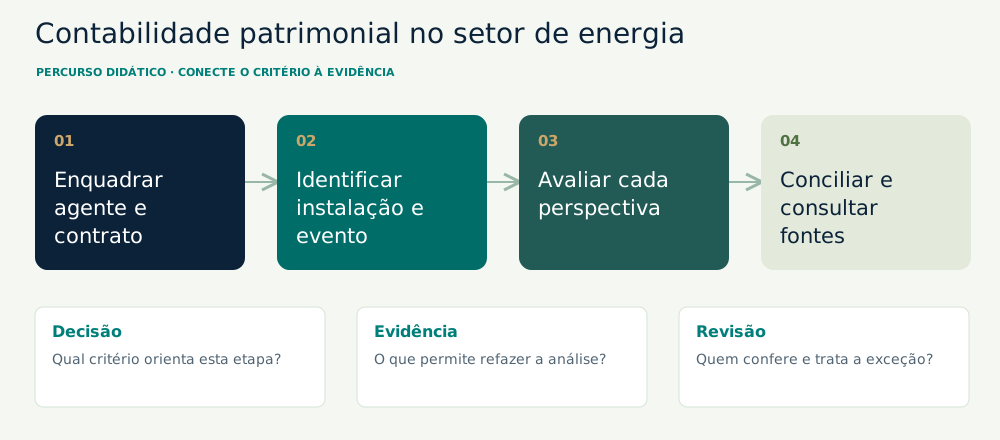
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Delimite regras e fontes
Monte uma ficha de enquadramento com segmento, contrato, regime societário e obrigações regulatórias. Abra o índice de manuais econômico-financeiros da ANEEL para localizar MCSE, MCPSE, orientações de RCP e BMP. Consulte o PRORET pertinente: o submódulo 2.3 trata da base de remuneração da distribuição, enquanto outros segmentos possuem regras específicas. A Biblioteca da ANEEL oferece acesso ao acervo e orienta a pesquisa de legislação.
02
2. Conecte projeto e evidência técnica
Relacione ordens, documentos fiscais, medições, materiais aplicados e entrega operacional. Peça identificação suficiente de instalação e componentes para acompanhar adições e retiradas. Saldos sem aplicação, materiais devolvidos e serviços compartilhados exigem tratamento documentado. Registre o que ficou disponível e a partir de quando. A integração com engenharia deve produzir fatos verificáveis, em vez de percentuais genéricos para encerrar projetos ou reproduzir o orçamento aprovado.
03
3. Avalie registros e diferenças
Descreva o tratamento do evento na perspectiva societária e na regulatória antes de conciliar valores. Uma base de remuneração não equivale automaticamente ao saldo do razão. Vida útil e depreciação regulatórias também não substituem, por si, estimativas societárias. Para concessões, diferencie infraestrutura controlada pelo concedente, direitos contratuais, ativos de contrato e recebíveis, conforme o caso. Documente a análise e consulte as normas relacionadas ao direito reconhecido.
04
4. Concilie relatórios e mantenha histórico
Confirme as ligações entre cadastro físico, registros auxiliares, razão e informações enviadas. RCP e BMP exigem atenção ao alcance, modelo e prazo pertinentes, consultados na ANEEL. Registre diferenças por causa e responsável; não as elimine por compensação sem explicação. Preserve evidências de cadastro, baixa e revisão. Use o resultado para melhorar a comunicação de eventos e a qualidade das informações na próxima movimentação patrimonial.
ANTES DE COMEÇAR, REÚNA
Agente, segmento, outorga e contrato aplicável
Normas societárias e instrumentos regulatórios pertinentes
Ordem, documentos de custo e evidência técnica
Identificação de instalação, UC, componentes e UAR pertinentes
Saldos por perspectiva e relatórios exigíveis ao agente
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Enquadre agente, contrato e finalidade
Identifique geração, transmissão ou distribuição, a situação da outorga e a finalidade do relatório. Na perspectiva societária, verifique os controles do concedente e o alcance da ICPC 01. Operar a instalação não significa, por si, ter imobilizado societário. Tampouco todo ativo de qualquer empresa de energia recebe a mesma classificação de concessão.
Ficha de enquadramento com cláusulas, segmento, perguntas de alcance e conclusão aprovada.
2. Escolha o instrumento regulatório correto
No índice da ANEEL, localize MCSE para as contas e instruções pertinentes, MCPSE para o controle patrimonial e orientações de RCP/BMP. Para tarifas, selecione módulo e submódulo aplicáveis do PRORET: o 2.3 trata da base de remuneração da distribuição; o módulo 9 trata de transmissão. Verifique versão e atos relacionados no portal, sem deduzir vigência só pelo nome do arquivo.
Relação de documentos consultados com data, finalidade, versão e alcance verificados.
3. Conecte a instalação ao cadastro
Relacione ordem de investimento, documentos, localização, atributos técnicos e partes adicionadas ou retiradas. TUC identifica o Tipo de Unidade de Cadastro; UC e UAR ajudam a organizar o controle conforme o manual. Não invente código de equipamento nem trate a classificação técnica como conclusão societária. Confirme também materiais não aplicados, custódia e destino das retiradas.
Mapa ordem–documento–instalação–componente, validado por engenharia e patrimônio.
4. Avalie cada perspectiva e suas diferenças
No alcance da ICPC 01, a infraestrutura não é reconhecida como imobilizado do concessionário apenas por sua operação. Analise serviços e contraprestação, que podem envolver intangível, direito financeiro ou combinações, com CPC 47, CPC 48 e CPC 04 conforme o caso. Distinga ativo contratual de recebível incondicional. No regulatório, aplique critérios próprios; base de remuneração não é sinônimo de saldo societário ou valor justo.
Memorando das classificações e ponte de diferenças por natureza, valor e período.
5. Concilie e prepare a entrega oficial
Compare cadastro técnico, auxiliar, razão e relatório correspondente, respeitando o modelo e prazo exigíveis ao agente. Vida útil regulatória e estimativa societária precisam ser identificadas, sem igualdade presumida. Preserve os registros originais e explique cada ajuste. A Biblioteca da ANEEL ajuda a localizar o acervo e orienta o acesso à legislação; manuais e PRORET devem ser conferidos em suas páginas oficiais.
Conciliação final, aprovações e links oficiais usados, com pendências atribuídas a responsáveis.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
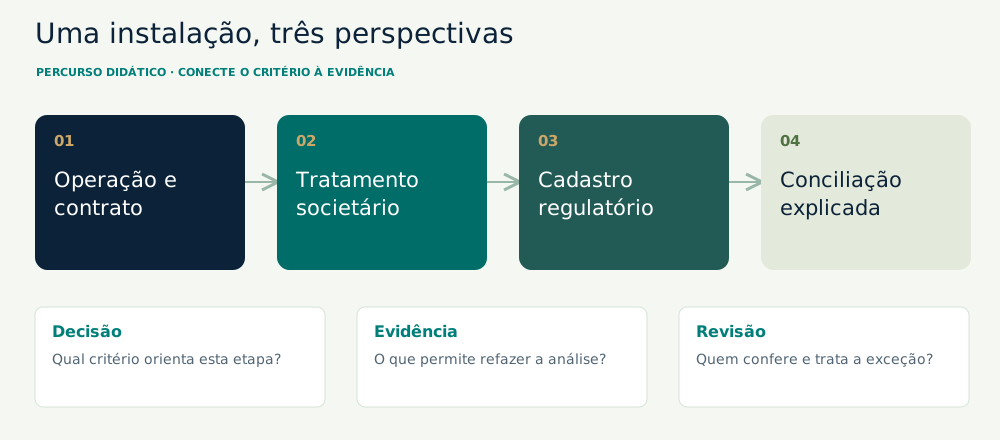
Uma substituição precisa ser explicada em três perspectivas
Caso fictício: uma instalação do setor elétrico recebe equipamento e serviços identificados de R$ 240.000,00. A parte retirada possui saldo de R$ 35.000,00 em um controle auxiliar específico. O caso não presume o modelo societário nem um código ou taxa regulatória.
O desafio profissional Engenharia acompanha a instalação, patrimônio registra componentes e a equipe regulatória prepara informações. O contador precisa saber qual agente, segmento e contrato estão sendo analisados antes de converter o evento em registros e relatórios.
Abra a análise do caso
Comece pelo fato técnico e documente aplicação, disponibilidade e retirada. Em seguida, examine o direito societário e as regras regulatórias pertinentes. Os R$ 240.000,00 e R$ 35.000,00 não migram automaticamente para todas as bases pelo mesmo valor. Diferenças de natureza, critério e período precisam ser explicadas.
O produto útil é uma ponte de rastreabilidade entre instalação, contratos, registros e relatórios. A contabilidade societária, o controle patrimonial e a base regulatória respondem a perguntas relacionadas, mas distintas.
Mais uma situação para pensar.
Caso fictício: a equipe troca um equipamento e registra R$ 240.000,00 em aquisição e instalação. O componente anterior possui saldo identificado de R$ 35.000,00 no controle analisado. Os dados ilustram a investigação de movimentos; não presumem o modelo societário de uma concessionária.
Prepare uma ponte por perspectiva: saldo inicial + adição elegível − retirada identificada − consumo do período = saldo a conciliar. Os R$ 240.000,00 e R$ 35.000,00 precisam ser relacionados à documentação, ao cadastro e ao tratamento aplicável.
A equipe confirma o evento técnico, o destino da parte retirada e os direitos contratuais. Depois explica os registros societários e regulatórios. Não há código TUC, taxa de depreciação ou regra tarifária universal criada para esse exemplo.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Imobilizado próprio ou direito em uma concessão?
Recurso sujeito ao CPC 27
QUANDO FAZ SENTIDO INVESTIGAR
A análise demonstra bem controlado e enquadrado como imobilizado na perspectiva societária.
O QUE ESSA ESCOLHA EXIGE
Exige custo, consumo, recuperação e baixa pertinentes; ser empresa de energia não elimina essa possibilidade.
Infraestrutura no alcance da ICPC 01
QUANDO FAZ SENTIDO INVESTIGAR
O contrato e os controles do concedente colocam a infraestrutura no alcance da interpretação.
O QUE ESSA ESCOLHA EXIGE
É necessário analisar os direitos de contraprestação e os serviços; a instalação física não se converte automaticamente em imobilizado do concessionário.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Matriz de rastreabilidade por perspectiva
Perspectiva
Pergunta
Entrada
Entregável
Conferência
Fonte principal
Técnica e física
O que foi instalado ou retirado?
Ordem e evidência de campo
Identificação e destino
Conjunto e componentes
Documentos de engenharia
Controle patrimonial regulatório
Como cadastrar e movimentar?
Instalação e atributos
Cadastro e movimentos pertinentes
Regras do agente
MCPSE e orientações ANEEL
Societária
Que direito e obrigação existem?
Contrato e serviços
Memória de classificação
Alcance e mensuração
ICPC 01 e CPC aplicáveis
Contabilidade regulatória
Qual registro e informação são exigidos?
Evento e documentação
Razão e relatórios pertinentes
Contas e instruções
MCSE e orientações ANEEL
Tarifária
Qual critério de avaliação se aplica?
Dados técnicos e econômicos
Informação para processo tarifário
Segmento e submódulo
PRORET pertinente
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Classificar toda infraestrutura operada como imobilizado societário, sem verificar a ICPC 01 e o contrato.
Usar a base de remuneração como sinônimo de saldo contábil ou de valor justo do patrimônio.
Aplicar códigos, taxas e módulos de um segmento a outro sem verificar alcance e fonte vigente.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Escolha uma instalação fictícia e descreva aquisição, entrada em operação e substituição de um componente. Identifique que informação engenharia, patrimônio, contabilidade societária e regulação precisam fornecer em cada evento.
O QUE PRODUZIR Um mapa de rastreabilidade e conciliação por perspectiva, acompanhado de links para o índice MCSE/MCPSE, o PRORET pertinente e a Biblioteca da ANEEL.
Não. Eles organizam dimensões diferentes: referências contábeis regulatórias, controle patrimonial e procedimentos tarifários. O agente, o segmento e a finalidade definem o que consultar e aplicar em conjunto.
A base de remuneração é o saldo societário do ativo?
Não há equivalência automática. Critérios de avaliação, elegibilidade, consumo e finalidade podem diferir. A entrega adequada demonstra a composição e as diferenças entre as bases pertinentes, com fontes e documentação.
Toda transmissora reconhece exatamente o mesmo tipo de ativo?
Não se deve concluir somente pelo segmento. Analise contrato, alcance da ICPC 01, serviços, direitos e normas aplicáveis. Ativo contratual, recebível e outros direitos exigem compreensão das condições; rótulos setoriais não substituem essa análise.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.
Conecte cadastro, contrato e finalidade da informação.
Referências diferentes para perguntas diferentes
Referência
O que organiza
Como consultar
MCSE
Plano de contas, instruções e informações contábeis regulatórias, no alcance de cada agente.
Abra os manuais econômico-financeiros; confira edição, alcance e ato aplicável.
MCPSE
Cadastro e movimentações patrimoniais; TUC, UC, UAR e ordens patrimoniais.
Cruze engenharia, cadastro auxiliar, documentação de adição/retirada e razão.
PRORET
Procedimentos tarifários conforme segmento e submódulo; critérios da base regulatória.
Consulte a versão vigente do submódulo pertinente; o 2.3 trata da base de remuneração na distribuição.
Contrato e atos
Direitos, obrigações, prestação do serviço e critérios de indenização.
Leia contrato, aditivos e atos específicos antes de concluir o tratamento.
A finalidade de cada registro precisa ser identificada. Não há equivalência automática entre saldo contábil e base regulatória.
Um cadastro que permite rastrear.
TUC: Tipo de Unidade de Cadastro. UC: Unidade de Cadastro. UAR: Unidade de Adição e Retirada. ODI: Ordem de Imobilização. Confira a codificação aplicável no MCPSE.
Ligue ordens, documentação de custos, atributos técnicos, localização, disponibilidade ou entrada em serviço e histórico de movimentações.
RCP, BMP e demais entregas devem seguir os modelos, prazos e alcance aplicáveis ao agente; use o portal oficial para conferir.
Uma análise que começa no contrato.
Geração, transmissão e distribuição podem ter contratos, direitos e modelos distintos. A presença de equipamento físico não decide a classificação societária.
No alcance da ICPC 01, a infraestrutura de serviço público não é imobilizado do concessionário; examine o direito financeiro, intangível ou a combinação, além de ativos de contrato quando pertinentes.
CPC 47, CPC 48 e CPC 04 respondem a perguntas distintas; explicite o motivo das diferenças entre societário e regulatório.