CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
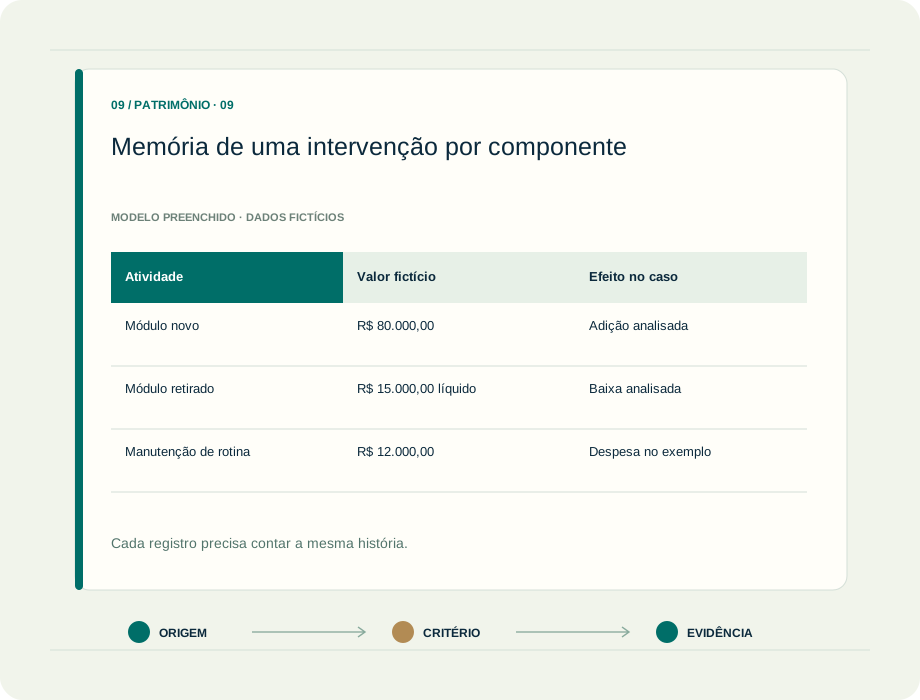
Prévia de memória de uma intervenção por componente. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
A mesma expressão reforma pode descrever limpeza, substituição de uma peça importante ou um conjunto de serviços com finalidades diferentes. Contabilizar pela etiqueta do pedido esconde essa diversidade. Uma descrição técnica útil informa o que foi feito, por que era necessário e quais partes do recurso foram afetadas pela intervenção executada.
A integração com manutenção permite enxergar o ciclo completo. Quando um componente é substituído, o novo gasto e a situação da parte retirada precisam ser analisados juntos. A qualidade da informação melhora quando a ordem de serviço carrega referências do cadastro e a equipe contábil sabe onde localizar a evidência de conclusão.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
O serviço conserva ou substitui?
Peça uma descrição do evento e das partes envolvidas. No CPC 27, manutenção periódica e substituição de componentes têm análises distintas. Valor elevado, isoladamente, não transforma uma manutenção em investimento patrimonial.
02
Há componente anterior a retirar?
Identifique o registro da parte substituída e sua relação com o conjunto. Se o cadastro não oferece separação suficiente, documente a investigação e o critério de identificação, com revisão proporcional à relevância do item.
03
A inspeção exige tratamento próprio?
Grandes inspeções podem demandar análise específica. Registre condição técnica, periodicidade e vínculo com a inspeção anterior. Diferencie a conclusão sobre o ativo de uma provisão para gastos futuros de manutenção ou operação.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores patrimoniais, engenharia, manutenção, gestores de ativos e analistas de custos.
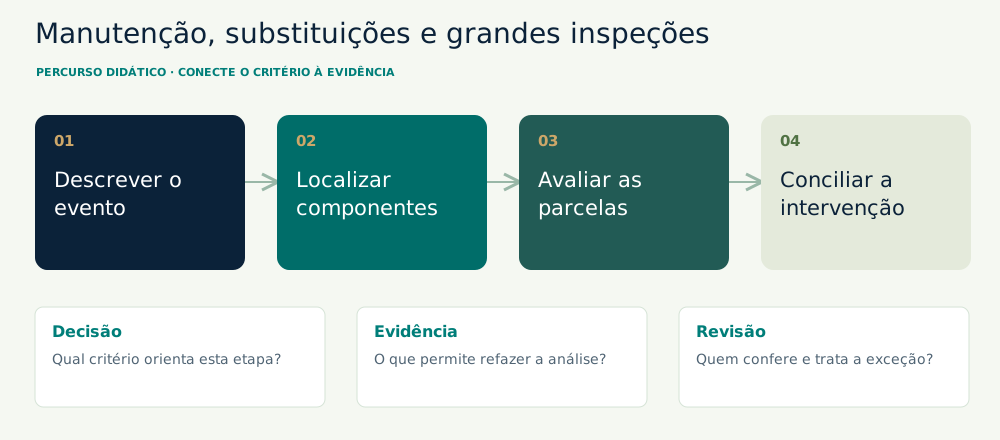
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Descreva a intervenção
Reúna ordem, escopo, medição e confirmação técnica. Identifique partes conservadas, retiradas e novas. Quando um contrato reúne atividades distintas, peça segregação suficiente para que uma única conclusão não esconda naturezas diferentes.
02
2. Relacione ao cadastro existente
Localize conjunto, componente e registros anteriores. Verifique datas e alterações já realizadas. Uma boa chave entre manutenção e patrimônio ajuda a evitar a permanência de partes que já deixaram fisicamente a instalação.
03
3. Avalie cada parcela
Documente o tratamento proposto e os custos pertinentes. Registre gastos levados ao resultado e itens reconhecidos, com justificativa. Não use um percentual genérico de reforma como substituto da compreensão do trabalho executado.
04
4. Feche os dois lados do evento
Concilie adição, eventual retirada e pagamentos. Atualize informações técnicas relevantes e preserve a aprovação. Peça à equipe usuária confirmação do destino da parte removida, inclusive quando ela seguir para reparo ou reaproveitamento.
ANTES DE COMEÇAR, REÚNA
Ordem de serviço e escopo efetivamente executado
Identificação do conjunto e da parte anterior
Custo novo e serviços acessórios segregados
Saldo da parte retirada ou critério de identificação
Destino da peça e conclusão técnica
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Abra o escopo em eventos técnicos
Separe conservação periódica, substituição, melhoria e inspeção relevante. Peça descrição do que mudou e do que apenas foi mantido. Expressões como manutenção geral ou modernização não esclarecem sozinhas o reconhecimento nem o tratamento de cada serviço.
Escopo segregado e medição validados pela manutenção ou engenharia.
2. Localize o componente substituído
Relacione a peça à ficha do conjunto e ao histórico de intervenções. A ausência de ficha separada não autoriza ignorar a retirada. Investigue o custo e o critério de identificação permitido pela norma, registrando hipóteses e revisão.
Memória do componente anterior com origem do custo e consumo acumulado.
3. Avalie reconhecimento e inspeções
Aplique critérios à parcela nova e ao serviço. Uma substituição pode ser relevante sem ampliar a capacidade total. Grandes inspeções têm tratamento específico, incluindo análise do saldo da inspeção anterior. Não constitua provisão apenas para distribuir gastos futuros previstos.
Memorando por atividade com adição, despesa e retirada pertinentes.
4. Feche parte nova e parte retirada
Concilie custos, baixa e pagamentos; confirme destino físico ou custódia da parte removida. Se houver reparo e reaproveitamento, acompanhe o evento com a natureza apropriada. Atualize componentes e premissas para a próxima intervenção.
Ponte da movimentação, destino da peça e cadastro revisado.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
A reforma inclui serviço rotineiro e troca de módulo
Caso fictício: hospital troca módulo de um equipamento por R$ 80.000,00 e contrata manutenção rotineira por R$ 12.000,00. O módulo substituído possui custo identificado de R$ 60.000,00 e depreciação acumulada de R$ 45.000,00.
O desafio profissional A nota reúne reforma técnica. A equipe precisa separar naturezas e evitar conservar no saldo uma parte que já saiu.
Abra a análise do caso
Saldo do módulo anterior: R$ 60.000,00 − R$ 45.000,00 = R$ 15.000,00. Sob critérios de reconhecimento demonstrados no exemplo, analisa-se adição de R$ 80.000,00, baixa de R$ 15.000,00 e despesa de manutenção de R$ 12.000,00.
A descrição do trabalho e a identificação da parte retirada permitem contabilizar o ciclo completo. O aumento de vida útil do conjunto não é a única pergunta relevante.
Mais uma situação para pensar.
Caso fictício: um equipamento recebe componente novo de R$ 50.000,00; a parte substituída possui saldo identificado de R$ 8.000,00. O exemplo pressupõe atendimento aos critérios de reconhecimento.
Movimentos ilustrativos: adição de R$ 50.000,00 e baixa do saldo de R$ 8.000,00, tratados com sua documentação específica.
Registrar apenas a peça nova deixaria o componente antigo dentro do saldo. Custos acessórios e resultado da baixa exigem análise das condições reais.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Conservar o funcionamento ou substituir uma parte?
Manutenção rotineira
QUANDO FAZ SENTIDO INVESTIGAR
O gasto conserva o recurso na condição de operação usual.
O QUE ESSA ESCOLHA EXIGE
A relevância financeira não altera sua natureza por si só.
Substituição com critérios atendidos
QUANDO FAZ SENTIDO INVESTIGAR
Há uma parte nova a reconhecer e uma anterior a retirar.
O QUE ESSA ESCOLHA EXIGE
Exige identificação do custo e do saldo substituído, além da evidência técnica.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Memória de uma intervenção por componente
Atividade
Valor fictício
Efeito no caso
Item relacionado
Documento
Verificação
Módulo novo
R$ 80.000,00
Adição analisada
Novo componente
Nota e aceite
Critérios atendidos
Módulo retirado
R$ 15.000,00 líquido
Baixa analisada
Componente anterior
Memória do saldo
Custo menos acumulada
Manutenção de rotina
R$ 12.000,00
Despesa no exemplo
Equipamento existente
Medição do serviço
Natureza segregada
Destino da peça
Sem valor presumido
Controle de movimentação
Peça removida
Registro de custódia
Evitar item sem destino
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Classificar reforma apenas pelo valor total do contrato.
Reconhecer a peça nova e esquecer a retirada anterior.
Criar provisão de manutenção somente porque existe orçamento futuro.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Separe uma intervenção fictícia em manutenção, componente substituído e serviço ainda pendente de descrição.
O QUE PRODUZIR Matriz por atividade e roteiro de documentos para adição, despesa e eventual retirada.
Precisa aumentar a vida útil total para reconhecer uma substituição?
Essa não é a única condição. O CPC 27 trata de substituições quando os critérios são atendidos, com baixa da parte anterior. A análise não deve se reduzir ao aumento da vida do conjunto.
Posso deixar a parte antiga porque não há ficha individual?
A falta de detalhamento exige investigação e critério documentado, não duplicação indefinida do saldo. O CPC 27 oferece orientação para identificar o custo da parte substituída quando necessário.
Posso provisionar a próxima reforma grande?
Previsão de gasto e intenção de operar no futuro não criam automaticamente obrigação presente. Avalie o CPC 25; a próxima intervenção pode exigir análise do componente e depreciação, sem uma provisão genérica de manutenção.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.