CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
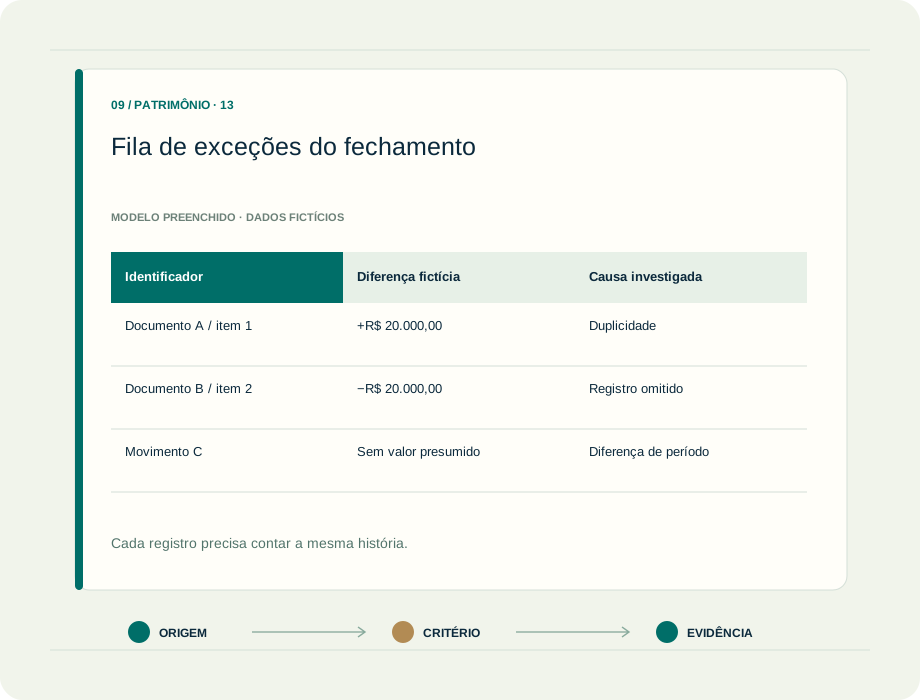
Prévia de fila de exceções do fechamento. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoriaEnergia
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
O ERP organiza registros, mas não substitui decisões de classificação, qualidade cadastral e responsabilidade pelos eventos. Um documento correto em um módulo pode chegar incompleto ao seguinte. A rotina patrimonial precisa compreender essas passagens e definir quais informações confirmam aquisição, uso, transferência e destinação, sem depender de ajustes individuais ao fim de cada mês.
Uma conciliação útil explica diferenças e orienta ações. Conferir apenas se dois totais coincidem pode deixar duplicidades e compensações escondidas. Ao acompanhar causas, responsáveis e prazos, o contador transforma o fechamento em uma fonte de melhoria dos processos, conectando domínio técnico, análise de dados e comunicação clara com as áreas que originam os movimentos.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Qual evento inicia o registro?
Mapeie pedido, recebimento, medição, disponibilidade e retirada. Defina quem informa e quem valida cada um. A integração precisa representar o fato econômico; a existência de uma rotina automática não garante o tratamento apropriado.
02
Quais chaves conectam os módulos?
Relacione projeto, documento, item, localização e conta. Dados obrigatórios devem resolver perguntas do processo. Evite preencher códigos genéricos só para concluir tarefas, pois eles dificultam investigação, inventário e rastreabilidade depois da integração.
03
Qual diferença merece prioridade?
Classifique exceções por valor, recorrência, idade e efeito operacional. Combine conciliações detalhadas e revisão de totais. Um painel deve explicar a causa e a próxima ação, sem transformar toda divergência em ajuste contábil imediato.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, controladoria, analistas de sistemas, gestores de processos e auditoria.
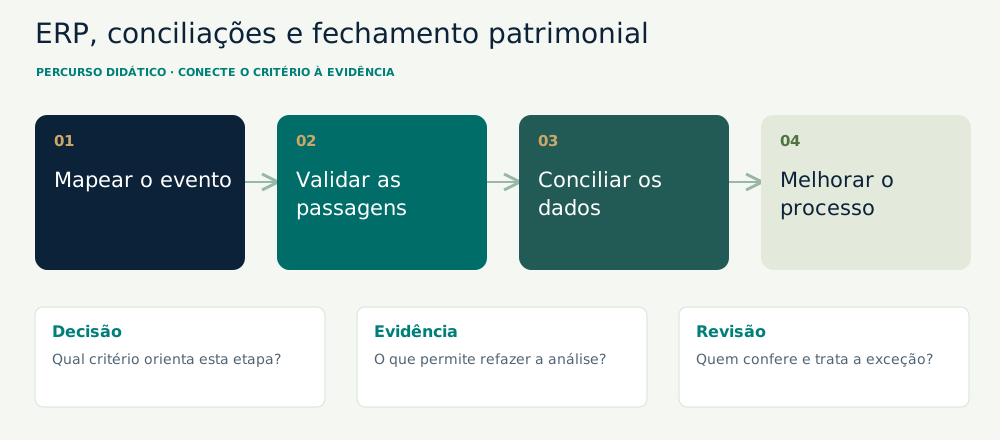
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Desenhe o fluxo real
Converse com usuários de cada módulo e siga uma transação do início ao razão. Identifique planilhas paralelas e pontos de digitação repetida. Registre onde a evidência nasce e quem confirma sua qualidade.
02
2. Defina controles de passagem
Escolha campos, verificações e responsáveis antes de automatizar. Documente regras de integração e tratamento de falhas. Uma fila de exceções com prazo e proprietário evita que movimentos rejeitados desapareçam das rotinas mensais.
03
3. Concilie com detalhamento
Compare cadastro auxiliar, razão e movimentos de origem na mesma data. Investigue agrupamentos, estornos e diferenças de período. Preserve a base usada e um histórico da solução, permitindo repetir a análise com consistência.
04
4. Feche e aprimore
Conclua aprovações e registre pendências relevantes com seu tratamento. Apresente causas recorrentes à gestão. Transforme achados em melhoria de cadastro, treinamento ou integração, com validação do efeito no ciclo seguinte de fechamento.
ANTES DE COMEÇAR, REÚNA
Razão e auxiliar extraídos no mesmo corte
Parâmetros, moeda e filtros de cada relatório
Identificadores de documento, item, área e período
Regras de integração e movimentos rejeitados
Histórico das exceções e ajustes aprovados
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Preserve as bases e o corte
Guarde arquivos de origem e parâmetros antes de tratar dados. Confirme moeda, empresa, área de avaliação e períodos. Padronize formato de chaves sem destruir identificadores, como zeros iniciais. Data de extração não substitui a data dos movimentos abrangidos.
Registro da extração com parâmetros, versão e campos de origem.
2. Confira chaves e composição
Identifique duplicidades antes de cruzar tabelas. Uma chave repetida pode multiplicar linhas e valores. Defina se a comparação ocorre por documento, item ou agregado justificado e mostre a ponte de agrupamento, sem descartar registros silenciosamente.
Teste de unicidade, contagem de linhas e totais antes e depois do tratamento.
3. Classifique diferenças pela causa
Investigue corte, mapeamento, registro duplicado, interface rejeitada e erro de cadastro. Uma diferença de relatório não implica erro do razão. Relacione o evento à política contábil e só então defina correção de relatório, cadastro, integração ou lançamento.
Fila de exceções com origem, hipótese, evidência e proposta de solução.
4. Aprove, execute e verifique
Separe preparação e revisão conforme o processo da entidade. Confirme a execução do ajuste e seu efeito no período seguinte. Mudanças de regra ou migração precisam de cenários de validação e reconciliação, preservando decisões anteriores e rastreabilidade dos saldos.
Aprovação, comprovante da execução e conciliação posterior sem compensações ocultas.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
Os totais coincidiram; a conciliação ainda encontrou falhas
Caso fictício: razão e auxiliar apresentam R$ 900.000,00. Na comparação por item, há duplicidade de R$ 20.000,00 e omissão de outro item pelo mesmo valor. Os efeitos líquidos se compensam.
O desafio profissional O fechamento precisa demonstrar composição, corte e integridade, além de igualdade global. Ajustar somente a diferença líquida esconderia dois problemas.
Abra a análise do caso
A conciliação abre quatro grupos: correspondências, registros só no auxiliar, registros só no razão e diferenças de valor ou período. Cada exceção é ligada ao documento e à causa antes de qualquer proposta de lançamento.
Um painel útil informa valor bruto das divergências, idade, causa e responsável. O mesmo método ajuda escritórios, contabilidade corporativa, auditoria e equipes que migram sistemas.
Mais uma situação para pensar.
Caso fictício: razão e auxiliar mostram R$ 900.000,00. Na comparação detalhada, aparece uma adição duplicada de R$ 20.000,00 e outro item omitido pelo mesmo valor.
Diferença total = R$ 0,00; diferenças por item = +R$ 20.000,00 e −R$ 20.000,00.
A igualdade global não comprova integridade. A equipe deve investigar origem, período e registros, corrigindo cada causa com evidência e aprovação, sem lançar apenas um ajuste líquido.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Conferir saldo ou conferir composição?
Comparar somente totais
QUANDO FAZ SENTIDO INVESTIGAR
Serve como verificação inicial de amplitude e corte.
O QUE ESSA ESCOLHA EXIGE
Compensações, duplicidades e omissões de mesmo valor podem permanecer invisíveis.
Conferir composição e origem
QUANDO FAZ SENTIDO INVESTIGAR
Explica diferenças por chave, evento e período.
O QUE ESSA ESCOLHA EXIGE
Exige qualidade de dados e controle do tratamento; cruzamento errado também cria falsas divergências.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Fila de exceções do fechamento
Identificador
Diferença fictícia
Causa investigada
Decisão
Responsável
Evidência de encerramento
Documento A / item 1
+R$ 20.000,00
Duplicidade
Corrigir origem pertinente
Integração e contador
Movimento e nova conferência
Documento B / item 2
−R$ 20.000,00
Registro omitido
Regularizar após validação
Contabilidade
Documento e conciliação
Movimento C
Sem valor presumido
Diferença de período
Corrigir corte do relatório
Analista de dados
Parâmetros revisados
Total líquido
R$ 0,00
Compensação entre itens
Não encerrar só pelo total
Revisor
Composição por exceção
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Conferir somente totais e ignorar compensações por item.
Automatizar um fluxo sem definir responsabilidades e critérios.
Encerrar diferenças em contas genéricas sem investigar a origem.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Desenhe o fluxo patrimonial de uma organização fictícia e introduza três falhas de integração.
O QUE PRODUZIR Mapa do processo, conciliação detalhada e painel com causa, responsável e próxima ação.
Uma diferença entre relatórios exige lançamento contábil?
Não automaticamente. Pode resultar de filtro, agrupamento, corte ou erro da extração. Confirme a origem e a norma do evento antes de alterar o razão.
Excel, Power Query ou Python garantem a conciliação?
A ferramenta executa regras. O controle depende de bases adequadas, chaves, corte, critérios e revisão. Automatize depois de compreender o processo e mantenha testes de integridade dos dados tratados.
Como provar que uma migração preservou o patrimônio?
Combine totais por classe e área com composição por item, datas, custo, acumuladas e movimentos. Investigue exceções e preserve as bases. Um saldo global igual, sozinho, não comprova que os itens e parâmetros foram transportados corretamente.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.