CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
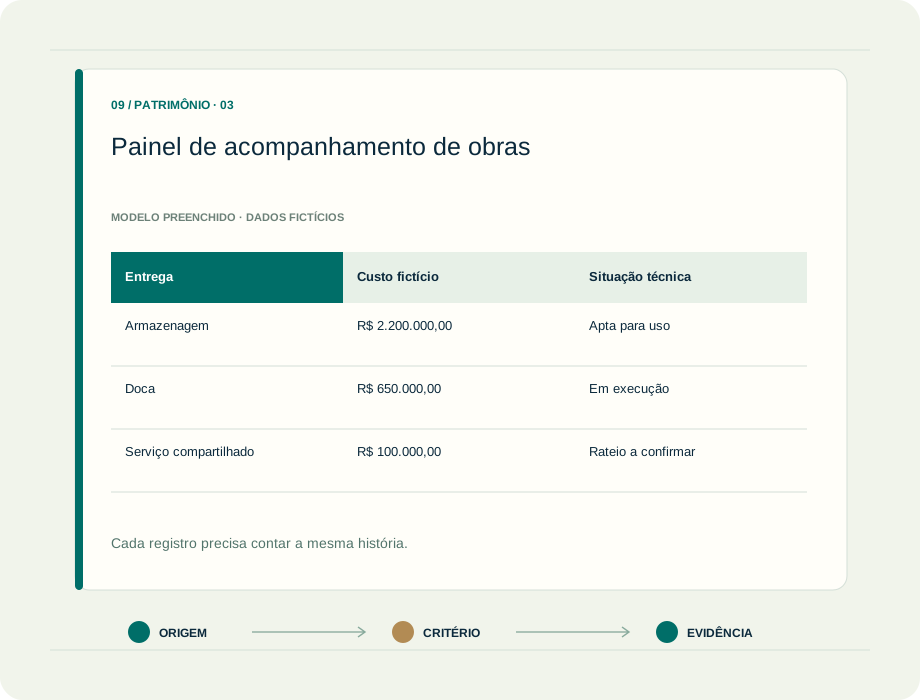
Prévia de painel de acompanhamento de obras. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoriaEnergia
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Uma obra em andamento reúne atividades com ritmos diferentes: compras, execução, testes, entregas e pagamentos. Sem marcos compartilhados, o cadastro pode continuar recebendo custos de um projeto que já opera ou conservar saldos antigos sem explicação. A disciplina do acompanhamento começa antes da última medição e do encerramento contratual.
O contador contribui ao traduzir eventos do projeto em perguntas verificáveis. O que já está pronto? Qual parcela pode operar? O atraso é técnico ou documental? A reunião ganha utilidade quando essas perguntas produzem responsáveis, evidências e datas de revisão, permitindo tratar exceções sem perder a visão do investimento completo.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
O projeto precisa de quais divisões?
Separe entregas que podem ser identificadas e acompanhadas. Uma estrutura excessivamente agregada dificulta localizar custos e reconhecer partes concluídas; fragmentação excessiva também aumenta trabalho sem melhorar a qualidade da informação.
02
Quais juros são elegíveis?
No alcance do CPC 20, examine ativo qualificável, gastos incorridos, custos de empréstimos e atividades necessárias. Documente início, interrupções relevantes e conclusão. Nenhum financiamento deve ser capitalizado apenas porque existe uma obra aberta.
03
Qual evidência confirma a disponibilidade?
Defina com a equipe técnica os registros adequados à entrega: aceite, comissionamento, teste ou liberação operacional. O faturamento final pode vir depois. Uma formalidade atrasada não deve ocultar a situação real do recurso.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores patrimoniais, analistas de investimentos, gestores de projetos e controladoria.
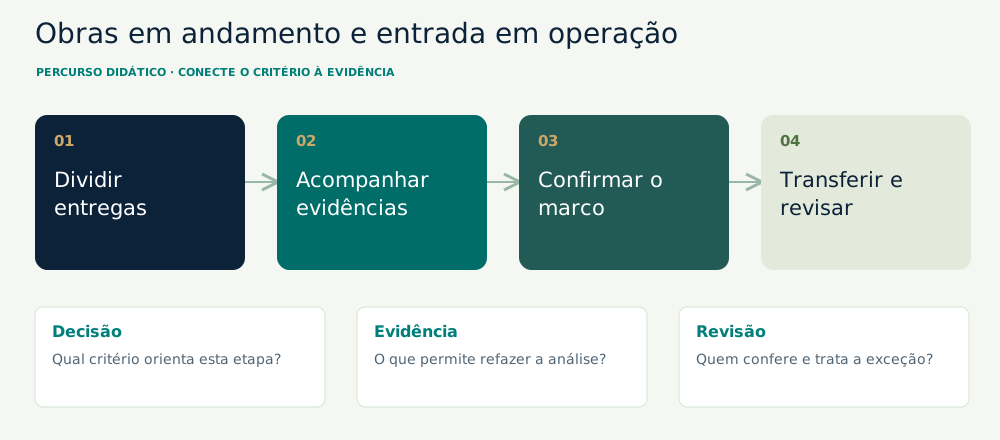
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Organize a estrutura do projeto
Relacione entregas, responsáveis e chaves de acumulação. Defina quem informa mudanças de escopo e como serão tratados materiais não aplicados. Preserve ligação entre orçamento, contratos, medições e custos efetivamente incorridos.
02
2. Acompanhe saldos e exceções
Revise mensalmente projetos sem movimentação, adiantamentos, custos sem descrição e entregas próximas da conclusão. Use uma lista curta de ações com evidências esperadas. Saldo parado exige investigação, não uma baixa padronizada.
03
3. Valide o marco operacional
Peça confirmação específica do que ficou disponível, desde quando e com quais pendências. Distinga pendências que impedem uso de ajustes acessórios. Divida o custo por componentes ou partes identificáveis quando a análise exigir.
04
4. Transfira e encerre com rastreabilidade
Concilie a transferência com a memória do projeto, o cadastro e o razão. Registre o destino de cada saldo residual e uma revisão posterior dos documentos tardios, evitando encerrar diferenças em contas genéricas.
ANTES DE COMEÇAR, REÚNA
Estrutura de entregas e custos por projeto
Cronograma real e marcos de comissionamento
Medições, aplicações e documentos pendentes
Financiamentos e memória dos juros
Materiais não aplicados e saldos residuais
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Separe unidades de acompanhamento
Divida o projeto em entregas que façam sentido técnico e contábil. Distinga compra antecipada, aplicação, serviço incorrido e disponibilidade. Não distribua o saldo por percentuais de orçamento quando já existem documentos capazes de identificar as parcelas.
Mapa entrega–ordem–documento, validado com a engenharia.
2. Controle o período de capitalização
No CPC 20, verifique os marcos de início, períodos extensos de suspensão e término das atividades necessárias. Paralisações normais ao processo não são idênticas a uma interrupção prolongada; registre a natureza da situação, e não apenas dias sem fatura.
Cronologia do projeto, evidência das atividades e memória dos juros elegíveis.
3. Confirme prontidão e partes autônomas
Peça à operação uma conclusão objetiva: o que pode funcionar como pretendido, em que data e com quais pendências. Acabamentos acessórios e impedimentos operacionais têm efeitos diferentes. A resposta deve identificar a entrega e permitir revisão.
Aceite ou comissionamento com descrição das condições e dos itens remanescentes.
4. Transfira e explique o saldo restante
Relacione custos aprovados às fichas patrimoniais e acompanhe a parcela ainda em curso. Material não aplicado, serviços compartilhados e notas tardias precisam de destino documentado. Revise obras sem movimento para descobrir causa e providência, sem baixa automática por idade.
Ponte entre saldo inicial, gastos, transferências, ajustes e posição final por entrega.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
Duas entregas prontas, um contrato ainda aberto
Caso fictício: um centro de distribuição acumula R$ 3.000.000,00. A área de armazenagem, com R$ 2.200.000,00 de custos identificados, já está apta ao uso; a doca permanece em execução.
O desafio profissional O contrato tem medição pendente, mas a operação já utiliza a área entregue. O contador precisa separar avanço financeiro, conclusão técnica e disponibilidade.
Abra a análise do caso
A memória acompanha R$ 2.200.000,00 na entrega disponível e R$ 800.000,00 na parte em andamento, sujeitos à validação do custo e da autonomia operacional. O último pagamento não é usado como gatilho automático para todas as parcelas.
O encerramento é feito por entregas identificáveis e por evidências do marco operacional. Esse método atende obras industriais, ampliações de lojas, hospitais e projetos de infraestrutura.
Mais uma situação para pensar.
Caso fictício: um projeto acumula R$ 1.200.000,00. A equipe comprova que uma entrega autônoma, com custo identificado de R$ 900.000,00, já está disponível; outra continua em execução.
R$ 1.200.000,00 − R$ 900.000,00 = R$ 300.000,00 a explicar na parcela ainda em andamento.
O número orienta a conciliação. A transferência depende da identificação dos custos e da condição da entrega, não de um percentual estimado apenas para reduzir o saldo da obra.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Encerrar pelo contrato ou pela disponibilidade?
Esperar o fechamento financeiro integral
QUANDO FAZ SENTIDO INVESTIGAR
Facilita reunir toda a documentação de um contrato.
O QUE ESSA ESCOLHA EXIGE
Pode manter obras já disponíveis em andamento e atrasar o tratamento da parcela concluída.
Avaliar entregas e marcos operacionais
QUANDO FAZ SENTIDO INVESTIGAR
Representa melhor a prontidão de partes identificáveis.
O QUE ESSA ESCOLHA EXIGE
Exige custo rastreável e análise de autonomia, sem transferências arbitrárias.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Painel de acompanhamento de obras
Entrega
Custo fictício
Situação técnica
Data
Evidência
Providência
Armazenagem
R$ 2.200.000,00
Apta para uso
Data do aceite
Comissionamento
Avaliar transferência
Doca
R$ 650.000,00
Em execução
Revisão mensal
Medição
Acompanhar avanço
Serviço compartilhado
R$ 100.000,00
Rateio a confirmar
Corte mensal
Memória técnica
Definir destino
Material não aplicado
R$ 50.000,00
Em custódia
Contagem de corte
Registro de estoque
Confirmar utilização
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Esperar o último pagamento para avaliar a entrada em operação.
Capitalizar juros durante qualquer paralisação sem análise.
Transferir percentuais arbitrários para encerrar projetos antigos.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Desenhe um acompanhamento de três entregas com datas, custos e pendências fictícias.
O QUE PRODUZIR Mapa de marcos e uma conciliação entre obra, ativo disponível e saldo remanescente.
Uma obra sem faturamento pode ter atividade de desenvolvimento?
Pode. Atividades técnicas e administrativas necessárias podem continuar sem novas notas. Confirme o trabalho realizado; ausência de fatura não prova paralisação nem autoriza capitalizar juros sem os demais requisitos.
É preciso atingir a capacidade máxima para começar a depreciar?
A referência é a disponibilidade nas condições pretendidas, não alcançar vendas ou produtividade máximas. A avaliação depende da condição real e deve estar documentada.
Saldo antigo em andamento deve ser baixado?
Idade é um alerta de controle. Investigue uso, cancelamento, aplicação, recuperabilidade e documentação. A causa e a norma aplicável orientam o tratamento, sem um prazo universal de baixa.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.