CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
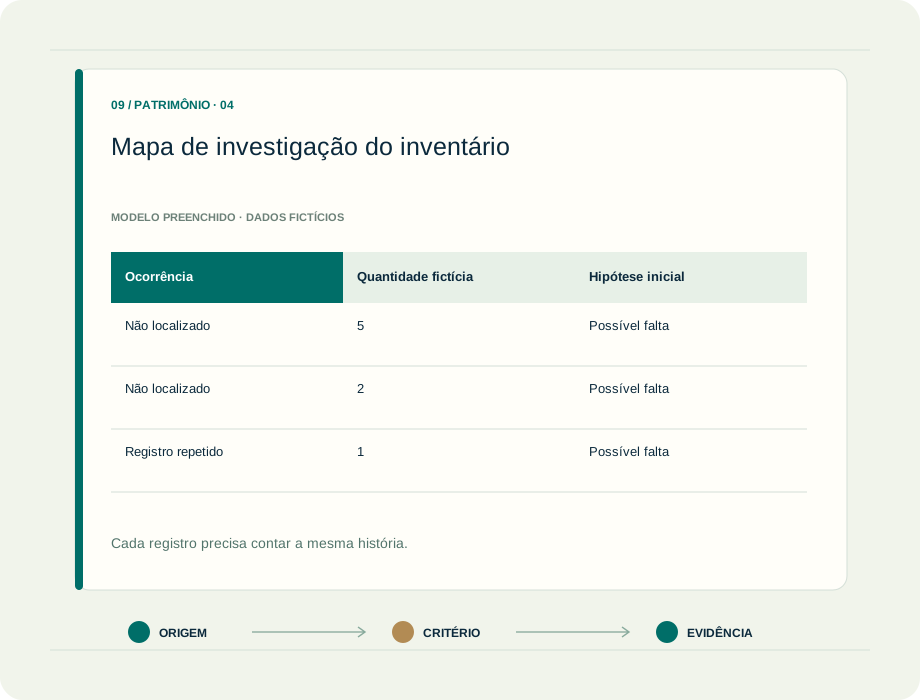
Prévia de mapa de investigação do inventário. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoriaEnergiaSetor público
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Um cadastro confiável permite reconhecer o bem sem depender da memória de uma pessoa. Descrição, identificação, localização e documentação formam um passaporte do recurso. Quando esses campos são tratados apenas como exigências do sistema, o inventário fica lento e as diferenças acabam sendo discutidas com pouca informação para resolver sua origem.
O inventário é uma oportunidade de melhorar o processo, além da conferência física. Uma diferença pode revelar transferência não comunicada, duplicidade, documento pendente ou identificação inadequada. Investigar padrões ajuda a redesenhar responsabilidades entre usuários e contabilidade, reduzindo a repetição das mesmas ocorrências no ciclo seguinte de verificação dos ativos.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Qual identificação faz sentido?
Escolha uma chave estável e características que distingam o recurso. Etiqueta, número de série e referência contratual podem cumprir funções diferentes. Não exija etiqueta física quando ela for inviável; documente a alternativa adotada.
02
O que será contado e como?
Defina população, locais, responsáveis e evidências. Bens móveis, instalações e itens de terceiros demandam abordagens diferentes. Informe se a atividade cobre todos os itens ou uma seleção com objetivo e limites explícitos.
03
Como tratar uma divergência?
Crie categorias de investigação antes de propor ajuste. Um item não localizado pode estar em manutenção ou outro local; um item encontrado pode pertencer a terceiro. Movimentos contábeis dependem da conclusão e aprovação apropriadas.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Assistentes patrimoniais, equipes de inventário, contadores, auditoria e responsáveis pelos bens.
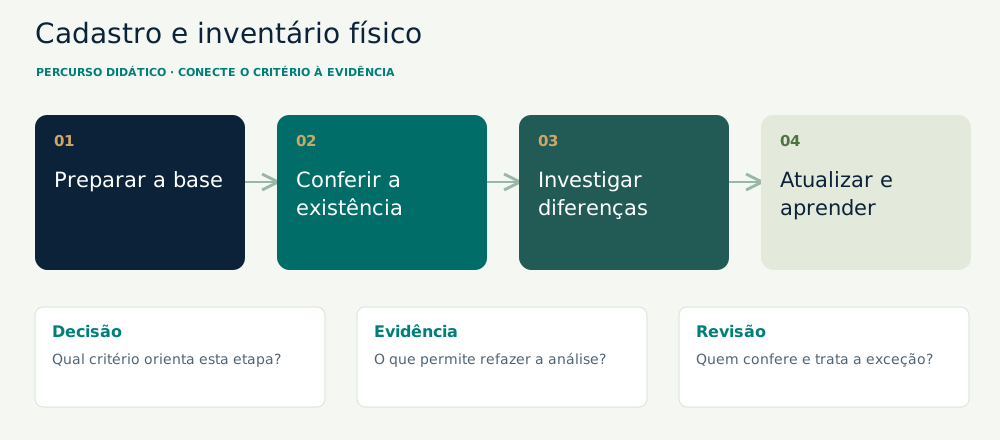
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Prepare uma base congelada
Defina uma data de referência e guarde a extração usada. Identifique movimentações entre essa data e a contagem. Teste campos vazios, descrições repetidas e possíveis duplicidades antes de distribuir listas às equipes.
02
2. Confira com evidência suficiente
Registre identificação, localização observada e condição aparente. Fotografias e documentos podem ajudar quando pertinentes. Explique à equipe como tratar itens não previstos e evite corrigir a base silenciosamente durante a contagem.
03
3. Investigue os desencontros
Compare compras, transferências, manutenção, contratos e baixas. Atribua responsável e prazo às pendências. Distinga uma correção cadastral de um fato que altera saldo contábil; cada solução precisa de justificativa acessível ao revisor.
04
4. Conclua e melhore o processo
Faça as atualizações aprovadas e preserve a trilha entre contagem, investigação e solução. Apresente as principais causas à gestão. Transforme reincidências em ações de cadastro, comunicação de transferências ou autorização de destinações.
ANTES DE COMEÇAR, REÚNA
População com data de referência preservada
Localização e identificação técnica dos itens
Movimentos entre corte e contagem
Relação de bens próprios e de terceiros
Documentos de custódia, aquisição e retirada
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Prepare duas direções de conferência
Selecione itens da lista para confirmar existência e percorra locais para identificar itens fora da lista. As direções respondem a perguntas diferentes. Descreva cobertura, limitações e locais não visitados; uma seleção não equivale a inventário integral.
Base congelada, plano de locais e critério de seleção documentados.
2. Registre o que foi observado
Colete identificador, localização, condição e evidência apropriada. Fotografias contextualizadas e números de série podem apoiar a conferência. Não altere a base silenciosamente durante a visita nem assuma que todo bem encontrado pertence à organização.
Ficha de observação com data, responsável e divergência original preservada.
3. Investigue por causa e afirmação
Separe falta de localização, duplicidade, movimentação, terceiro e cadastro incompleto. Use documentos para verificar direitos e origem. Uma constatação física ajuda a existência, mas não demonstra sozinha custo correto, propriedade ou recuperação do saldo.
Dossiê de investigação com contratos, ordens, termos de custódia e documentos contábeis.
4. Autorize soluções e acompanhe reincidências
Classifique solução como correção cadastral, ajuste contábil, investigação adicional ou melhoria de processo. Registre aprovador, execução e efeito. Para auditoria, procedimentos e conclusões seguem escopo profissional próprio; a rotina operacional não substitui opinião independente.
Mapa final ligado às aprovações e à verificação dos ajustes executados.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
A contagem encontrou bens que a lista não mostrava
Caso fictício: inventário de 200 registros. A equipe localiza 192 no primeiro percurso e encontra quatro equipamentos adicionais. Depois confirma cinco registros em manutenção externa, dois em outra unidade e uma duplicidade.
O desafio profissional A lista inicial parece indicar perdas e sobras, mas mistura localização, existência, titularidade e duplicação. O responsável deve investigar antes de ajustar valores.
Abra a análise do caso
Dos oito não localizados, sete foram explicados por custódia ou transferência e um por duplicidade. Dos quatro encontrados, três pertencem a prestador e um está ligado a aquisição ainda em conciliação.
O resultado é um mapa de diferenças resolvidas e pendentes, sem tratar achado físico como prova automática de propriedade ou saldo contábil.
Mais uma situação para pensar.
Caso fictício: a lista contém 120 registros; a equipe localiza 117. Dois dos três restantes estavam em manutenção externa e um foi transferido sem atualização cadastral.
A diferença inicial não justificava baixar três ativos. O trabalho produziu correções de localização e evidências de custódia, mantendo o histórico da investigação.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Baixar pela primeira diferença ou investigar?
Ajustar pela contagem preliminar
QUANDO FAZ SENTIDO INVESTIGAR
Produz uma lista rapidamente alinhada à visita.
O QUE ESSA ESCOLHA EXIGE
Pode converter transferência, custódia ou duplicidade em falsa perda patrimonial.
Resolver causas e aprovar movimentos
QUANDO FAZ SENTIDO INVESTIGAR
Distingue alteração cadastral de efeito contábil.
O QUE ESSA ESCOLHA EXIGE
Requer prazo de investigação, acompanhamento e evidências de outras áreas.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Mapa de investigação do inventário
Ocorrência
Quantidade fictícia
Hipótese inicial
Evidência obtida
Conclusão
Ação
Não localizado
5
Possível falta
Custódia externa
Em manutenção
Atualizar localização
Não localizado
2
Possível falta
Transferência confirmada
Em outra unidade
Corrigir cadastro
Registro repetido
1
Possível falta
Chaves e documento iguais
Duplicidade a avaliar
Revisar origem
Bem fora da lista
3
Possível sobra
Contrato do prestador
Bem de terceiro
Controlar segregado
Bem fora da lista
1
Possível sobra
Aquisição em conciliação
Registro a esclarecer
Concluir investigação
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Baixar automaticamente todo item não encontrado na primeira visita.
Misturar bens próprios e de terceiros na mesma conclusão.
Alterar a lista sem guardar a posição anterior.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Crie dez registros fictícios, incluindo duplicidade, transferência e bem em manutenção externa.
O QUE PRODUZIR Relatório de inventário com diferenças, investigação, evidências e destino de cada pendência.
Não isoladamente. Ela pode apoiar existência e identificação. Direitos, custo e obrigações exigem documentos e análises próprios; um equipamento no local pode pertencer a fornecedor ou cliente.
É obrigatório etiquetar qualquer tipo de ativo?
O método deve ser adequado ao recurso e às regras aplicáveis. Instalações, componentes e direitos podem precisar de outra identificação. O essencial é demonstrar correspondência e rastreabilidade, sem criar uma exigência universal de etiqueta física.
Inventário operacional equivale a auditoria?
Não. O inventário é uma atividade de controle. Auditoria possui objetivos, responsabilidades, evidências e conclusões próprios. As normas de auditoria ajudam a entender essa perspectiva, sem transformar a contagem em asseguração independente.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.