CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
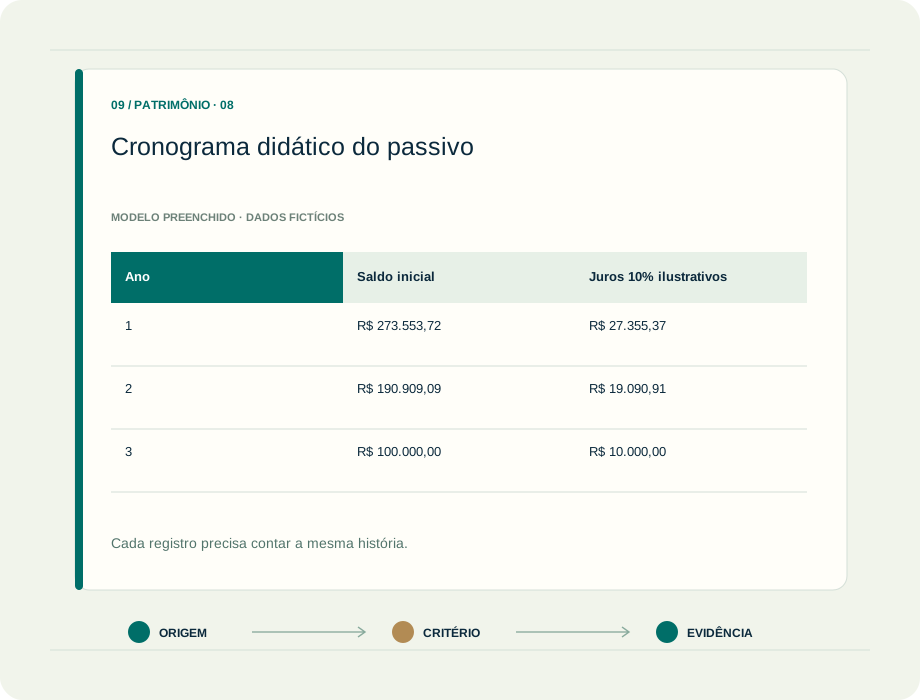
Prévia de cronograma didático do passivo. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
O contrato pode oferecer uso de um recurso identificado ou apenas a prestação de um serviço. Essa diferença altera as perguntas contábeis desde o início. A boa análise não depende do nome aluguel, locação ou assinatura; ela procura compreender quem decide sobre o uso e quais direitos podem ser exigidos durante o período contratado.
O acompanhamento de arrendamentos também exige coordenação contínua. Renovações, mudanças de área, reajustes e encerramentos podem chegar primeiro à área usuária. Um cadastro contratual com responsáveis e alertas ajuda a contabilidade a avaliar eventos em tempo oportuno, em vez de descobrir alterações quando os pagamentos deixam de combinar com os saldos.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Existe um arrendamento no contrato?
Investigue ativo identificado e direitos de controlar seu uso, conforme o CPC 06. Serviços e componentes contratuais podem exigir separação. Peça evidências sobre substituição de recursos e decisões que a entidade realmente pode tomar.
02
Qual prazo e quais pagamentos considerar?
Leia obrigações, opções e condições de saída. Uma expectativa informal de renovação não substitui análise documentada. Organize valores fixos e variáveis, índices e outros elementos pertinentes, com a conclusão da avaliação registrada.
03
Há opção de isenção aplicável?
O CPC 06 prevê opções para arrendamentos de curto prazo e de ativos de baixo valor. A aplicação exige política coerente e verificação das condições; não presuma isenção por materialidade de uma parcela mensal.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, administradores de contratos, compras, controladoria e equipes financeiras.
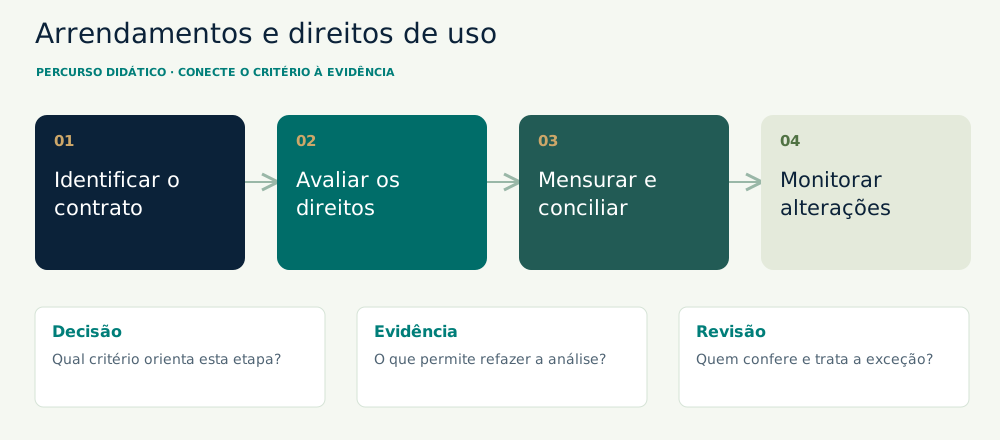
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Centralize contratos e aditivos
Mantenha documento assinado, datas, ativo, responsável e pagamentos em uma base única. Registre também os contratos avaliados como serviço, com justificativa. Isso permite revisar a conclusão quando o objeto ou as condições mudarem.
02
2. Documente a avaliação inicial
Prepare uma ficha de direitos, prazo e premissas. Diferencie arrendatário de arrendador e delimite qual perspectiva está sendo estudada. No arrendatário, avalie direito de uso e passivo com as condições específicas da norma.
03
3. Confira saldos e pagamentos
Concilie base contratual, lançamentos e desembolsos. Analise reajustes e diferenças antes de editar valores. Preserve premissas, versões de cálculo e revisões para que o histórico não se perca a cada atualização da planilha.
04
4. Monitore eventos do contrato
Defina um canal para que a área usuária informe modificações, opções e término. Faça a avaliação contábil pertinente a cada evento e registre sua data. O calendário precisa antecipar decisões e confirmar documentos finais.
ANTES DE COMEÇAR, REÚNA
Contrato assinado, aditivos e ativo identificado
Decisões de uso e direitos de substituição
Prazo, opções e incentivos
Pagamentos e índice ou taxa contratual
Taxa adequada e premissas documentadas
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Conclua sobre o direito de uso
Verifique ativo identificado e controle do uso no período. Um serviço com substituição efetiva de recursos pode exigir conclusão diferente de uma sala específica. Não decida pelo título aluguel; documente os direitos relevantes e a avaliação das condições.
Ficha contratual com cláusulas destacadas e conclusão do alcance.
2. Defina prazo e fluxo elegível
Avalie opções de extensão e término e os pagamentos pertinentes. Pagamentos dependentes de índice e parcelas ligadas a desempenho não recebem necessariamente o mesmo tratamento. Registre também isenções aplicáveis e políticas adotadas, sem presumir baixo valor pelo aluguel mensal.
Cronograma contratual com natureza de cada parcela e premissas de prazo.
3. Mensure os saldos separadamente
No reconhecimento pertinente, desconte os pagamentos segundo a taxa determinada nos termos do CPC 06. O custo do direito de uso pode incluir elementos além do passivo. Uma planilha precisa distinguir datas, competência dos juros, pagamento e consumo do direito.
Memória inicial e cronogramas separados de passivo e direito de uso.
4. Monitore alterações e reconcilie
Compare pagamentos com contratos e informe reajustes, novas opções e modificações. Remensuração e modificação possuem análises próprias. Mantenha a versão anterior para explicar mudanças de saldo e revise a integração com o financeiro antes de ajustar diferenças.
Registro de eventos com aditivo, decisão, cálculo e aprovação.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
O aluguel mensal precisa conversar com dois saldos
Caso fictício do arrendatário: três pagamentos anuais de R$ 110.000,00 ao fim de cada ano; taxa didática de 10% ao ano; sem antecipação, incentivo, custos diretos ou restauração. Supõe-se contrato no alcance do CPC 06 e sem isenção adotada.
O desafio profissional O financeiro acompanha R$ 330.000,00 de pagamentos, mas esse total não é automaticamente o passivo inicial ou o custo do direito de uso.
Abra a análise do caso
Valor presente ilustrativo: R$ 110.000,00/1,10 + R$ 110.000,00/1,10² + R$ 110.000,00/1,10³ = R$ 273.553,72. No primeiro ano, juros de R$ 27.355,37 e pagamento de R$ 110.000,00 deixam passivo de R$ 190.909,09.
Direito de uso, passivo e caixa possuem movimentos próprios. A taxa do exemplo ensina o cálculo e não é recomendação para contratos reais.
Mais uma situação para pensar.
Caso fictício: uma empresa contrata por três anos uma sala identificada; outra compra acesso flexível a espaços compartilhados, sujeito à disponibilidade do fornecedor.
Compare ativo identificado, substituição, decisões de uso, prazo e contraprestação. O exemplo não estabelece valores presentes nem conclusão automática para contratos reais.
O objetivo é separar os fatos necessários à análise. Contratos com aparência comercial semelhante podem conceder direitos diferentes e exigir avaliações próprias.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Arrendamento ou prestação de serviço?
Uso de recurso identificado controlado
QUANDO FAZ SENTIDO INVESTIGAR
O contrato atende às condições de arrendamento na perspectiva analisada.
O QUE ESSA ESCOLHA EXIGE
Exige avaliação do direito de uso, passivo e exceções pertinentes.
Serviço com recursos geridos pelo fornecedor
QUANDO FAZ SENTIDO INVESTIGAR
A entidade recebe o resultado de um serviço, sem os direitos de controle necessários.
O QUE ESSA ESCOLHA EXIGE
A aparência de locação não basta; antecipações e componentes ainda exigem tratamento próprio.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Cronograma didático do passivo
Ano
Saldo inicial
Juros 10% ilustrativos
Pagamento
Saldo final
Controle
1
R$ 273.553,72
R$ 27.355,37
R$ 110.000,00
R$ 190.909,09
Pagamento ao final
2
R$ 190.909,09
R$ 19.090,91
R$ 110.000,00
R$ 100.000,00
Arredondamento conferido
3
R$ 100.000,00
R$ 10.000,00
R$ 110.000,00
R$ 0,00
Liquidação no exemplo
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Concluir pelo título aluguel sem ler os direitos contratados.
Tratar todo pagamento variável como parcela fixa do passivo.
Atualizar a planilha sem preservar a premissa anterior.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Compare dois contratos fictícios e liste direitos, obrigações, opções e informações ausentes.
O QUE PRODUZIR Ficha de avaliação com conclusão fundamentada e calendário de eventos a acompanhar.
A taxa de 10% pode ser usada em qualquer contrato?
Não. É uma premissa estritamente didática. O CPC 06 estabelece como determinar a taxa pertinente; moeda, prazo, condições e dados do arrendatário precisam de avaliação documentada.
Direito de uso e passivo sempre têm o mesmo valor?
Não. Pagamentos antecipados, incentivos, custos diretos iniciais e obrigações de restauração podem afetar o custo do direito. O exemplo iguala os saldos iniciais porque exclui esses elementos.
A página ensina também a contabilização do arrendador?
O roteiro se concentra no arrendatário. O arrendador tem classificação e tratamento próprios no CPC 06; não replique seus cronogramas e conclusões sem mudar a perspectiva da análise.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.