Qual é a natureza do recurso?
Separe o bem físico do direito contratual e do serviço contratado. Registre uma descrição objetiva do que foi recebido, por quanto tempo e com quais possibilidades de uso, transferência e restrição.
09Contabilidade patrimonial
Antes de escolher uma conta, descubra qual recurso a organização controla, como ele será utilizado e qual direito foi adquirido.
O ASSUNTO NO SEU TRABALHO
A nota fiscal é apenas uma parte da história. Um computador próprio, um prédio destinado à renda e o direito de usar um escritório podem exigir tratamentos distintos. Começar pela finalidade e pelo contrato reduz retrabalho e ajuda a formular perguntas melhores antes de registrar valores no sistema.
Uma boa classificação também aproxima a contabilidade da operação. Ao explicar o que precisa conhecer sobre um item, o contador ajuda compras, engenharia e tecnologia a produzir evidências úteis. O resultado é um cadastro que sustenta decisões, inventários e relatórios, com uma memória compreensível para quem assumirá a rotina depois.
CRITÉRIOS ANTES DA EXECUÇÃO
Separe o bem físico do direito contratual e do serviço contratado. Registre uma descrição objetiva do que foi recebido, por quanto tempo e com quais possibilidades de uso, transferência e restrição.
Identifique se o item será utilizado na operação, mantido para renda, consumido em serviço ou destinado à venda. A finalidade deve estar apoiada em fatos e documentos, com revisão quando a utilização mudar.
Relacione a classe escolhida ao seu pronunciamento e ao conjunto normativo da entidade. Imobilizado, intangível, direito de uso e propriedade para investimento não devem ser agrupados por conveniência do cadastro.
Estudantes, assistentes patrimoniais, contadores e profissionais que recebem documentos de aquisição.
Conheça a profissão ↗UM MÉTODO QUE VOCÊ CONSEGUE EXPLICAR
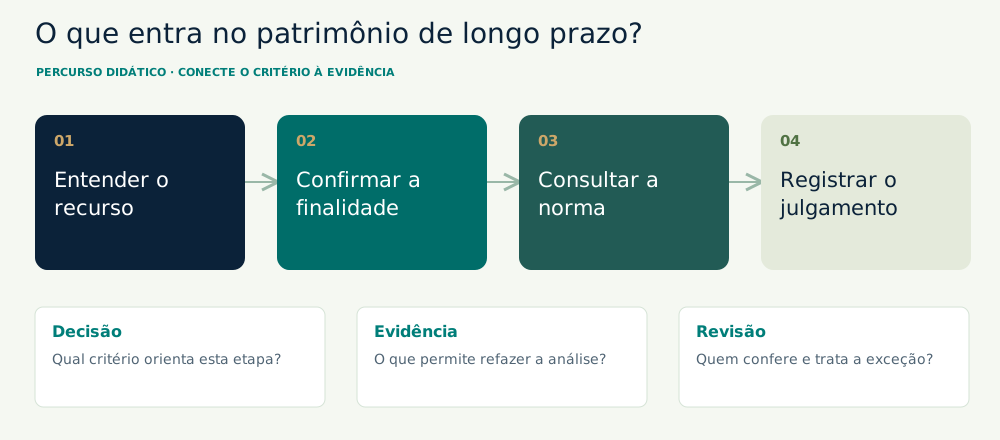
Leia pedido, contrato e evidência de entrega. Escreva uma frase explicando qual recurso passou a estar disponível e quem toma as decisões sobre seu uso. Liste as informações ainda ausentes.
Pergunte finalidade, local, responsável, horizonte de utilização e dependências de outros itens. Uma entrevista curta costuma esclarecer diferenças que uma descrição genérica, como equipamentos diversos, deixa escondidas.
Prepare uma ficha com alternativa escolhida, opções descartadas, norma consultada e aprovador. O objetivo é tornar o julgamento revisável, especialmente em contratos de tecnologia, imóveis e serviços de longa duração.
Defina quais dados seguirão para cadastro, razão e acompanhamento contratual. Guarde um identificador comum para que seja possível localizar a evidência sem depender da lembrança de quem fez o lançamento.
| Etapa | Como trabalhar | Evidência a preservar |
|---|---|---|
| 1. Descreva o recurso antes da conta | Escreva o que a entidade obtém: um bem, um direito identificável, acesso a um serviço ou outro recurso. Separe objeto físico e direito contratual. Se o documento disser apenas solução completa, solicite abertura das entregas. | Contrato destacado e descrição validada por compras e pela área usuária. |
| 2. Identifique controle e finalidade | Verifique quem decide o uso e obtém os benefícios; depois registre a finalidade comprovada. Posse física não basta para resolver o controle. Imóvel para uso administrativo e imóvel para renda não devem ser classificados só por semelhança. | Ficha de utilização com responsáveis, restrições e suporte contratual. |
| 3. Aplique a norma específica | Relacione fatos às definições e ao alcance de imobilizado, intangível, arrendamento ou propriedade para investimento. A Estrutura Conceitual apoia a compreensão, mas não substitui exigência específica de reconhecimento. Registre alternativas consideradas e descartadas. | Memória com norma, itens consultados, conclusão e pendências relevantes. |
| 4. Transforme a conclusão em cadastro | Defina classe, identificação, vínculo documental e rotina de acompanhamento. Explique quais eventos exigirão revisão, como mudança de uso, alteração contratual ou substituição. Preserve uma conclusão separada para cada entrega relevante. | Cadastro ligado ao parecer e calendário dos eventos a acompanhar. |
INVESTIGUE A SITUAÇÃO
EXEMPLO FICTÍCIO E DIDÁTICO
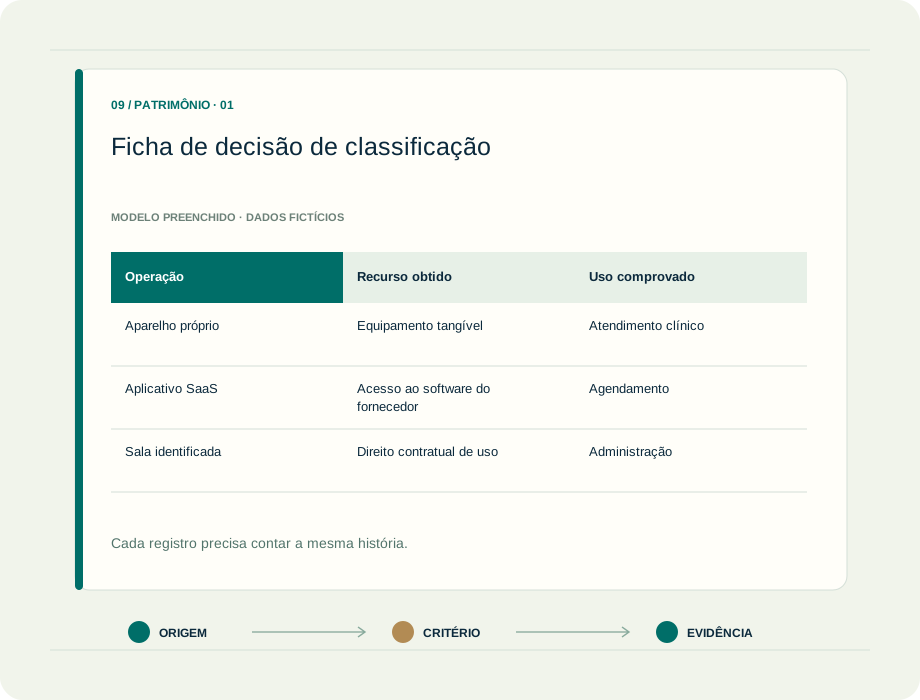
Caso fictício: uma rede compra aparelhos, assina acesso a software, ocupa uma sala alugada e mantém um imóvel destinado à renda. Compras reuniu todos os documentos sob o orçamento de expansão.
Monte uma linha para cada entrega, descrevendo finalidade, controle, duração e obrigações. Aparelho próprio, acesso ao aplicativo do fornecedor, direito de uso e imóvel para renda podem seguir caminhos distintos. Uma compra conjunta também pode conter itens que merecem separação.
A entrega é um parecer curto por operação, com fatos confirmados e norma pertinente. A mesma lógica ajuda escritórios a revisar documentos de clientes e auditores a entender a origem do cadastro.
Caso fictício: a empresa compra computadores, aluga um escritório, contrata acesso anual a um sistema e mantém um prédio para renda.
A forma de pagamento não resolve a classificação. O exercício termina com uma hipótese justificada e as pendências que precisam ser esclarecidas antes do registro.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Ajuda a acompanhar autorização gerencial.
O QUE ESSA ESCOLHA EXIGENão demonstra a natureza contábil das entregas; pode reunir serviços e direitos diferentes.
Sustenta a classificação a partir do contrato e do uso.
O QUE ESSA ESCOLHA EXIGEExige informações adicionais e documentação do julgamento.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
| Operação | Recurso obtido | Uso comprovado | Análise central | Referência | Entrega útil |
|---|---|---|---|---|---|
| Aparelho próprio | Equipamento tangível | Atendimento clínico | Reconhecimento e custo | CPC 27 | Ficha patrimonial |
| Aplicativo SaaS | Acesso ao software do fornecedor | Agendamento | Controle versus serviço | CPC 04 / IFRIC | Memória contratual |
| Sala identificada | Direito contratual de uso | Administração | Arrendamento e prazo | CPC 06 | Avaliação do contrato |
| Imóvel para renda | Propriedade | Aluguel a terceiros | Finalidade e modelo | CPC 28 | Ficha de uso |
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
TRANSFORME A LEITURA EM UMA ENTREGA
ATIVIDADE DE ESTUDO
Escolha cinco documentos fictícios e escreva a pergunta que falta responder em cada aquisição.
O QUE PRODUZIR
Uma matriz de classificação com justificativa, fonte e pendência por operação.
PERGUNTAS QUE APARECEM NA ROTINA
Não. Duração é apenas uma informação. Natureza, controle, finalidade, critérios de reconhecimento e norma específica precisam ser avaliados. Um contrato longo pode oferecer somente serviços.
A análise não se limita à propriedade jurídica. Arrendamentos podem gerar direito de uso, e outros direitos contratuais também precisam de avaliação. Isso não significa reconhecer qualquer contrato como ativo.
Ele organiza o lançamento depois da análise. Quando uma conta genérica esconde naturezas diferentes, reveja a classificação e o detalhamento, mantendo vínculo com as políticas da entidade.
FONTES OFICIAIS PARA APROFUNDAR
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.