CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
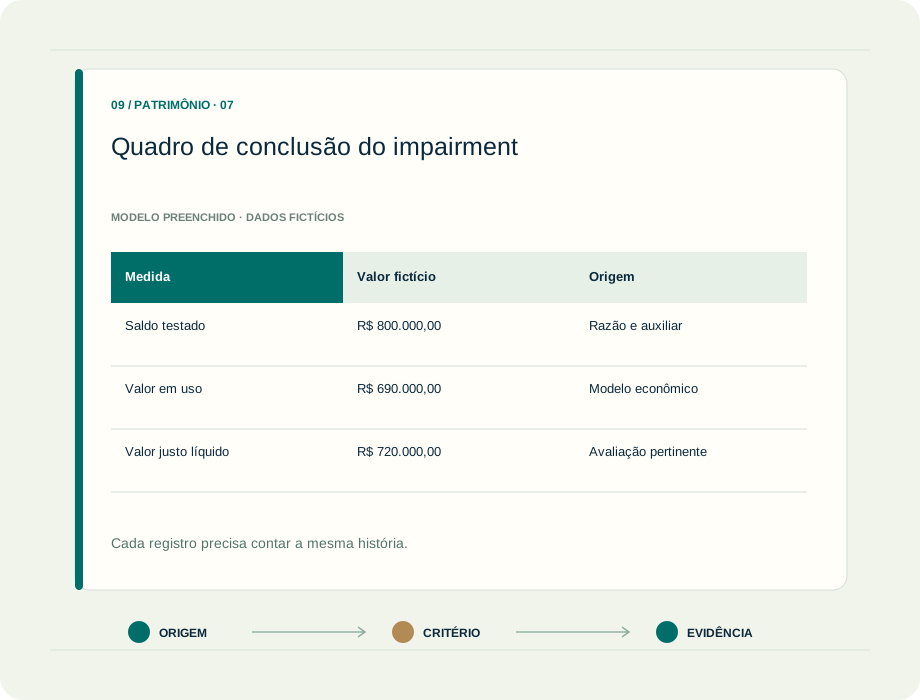
Prévia de quadro de conclusão do impairment. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Um recurso pode continuar existindo fisicamente e já não sustentar o valor registrado. Mudanças de mercado, desempenho e operação exigem perguntas sobre recuperação, além da inspeção do bem. A análise fica mais útil quando planejamento e contabilidade compartilham hipóteses compreensíveis, em vez de tratar a estimativa como uma planilha isolada do negócio.
O trabalho do contador é organizar coerência e rastreabilidade. Saldos, projeções, horizonte, riscos e fontes precisam representar o mesmo conjunto analisado. Ao registrar por que uma premissa foi escolhida e quem a revisou, a equipe permite que outra pessoa avalie o julgamento, reproduza o resultado e entenda suas limitações.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Qual norma e qual unidade analisar?
Confirme o alcance antes de calcular. Ativo individual e unidade geradora de caixa não são escolhas intercambiáveis. Direitos financeiros sujeitos ao CPC 48 têm disciplina própria de perdas; não aplique um teste patrimonial indistinto.
02
Quais evidências merecem investigação?
Organize mudanças de demanda, ociosidade, desempenho, tecnologia e planos de uso. Diferencie fatos observados de expectativas ainda não aprovadas. O processo deve explicar como cada sinal foi avaliado e qual análise adicional resultou.
03
As premissas estão coerentes?
Compare projeções, saldo de referência e unidade avaliada. Revise limites de utilização e dados de mercado pertinentes. Uma sensibilidade bem explicada ajuda a mostrar dependência do resultado em relação às principais hipóteses escolhidas.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, controladoria, avaliação econômica, planejamento e profissionais de auditoria.
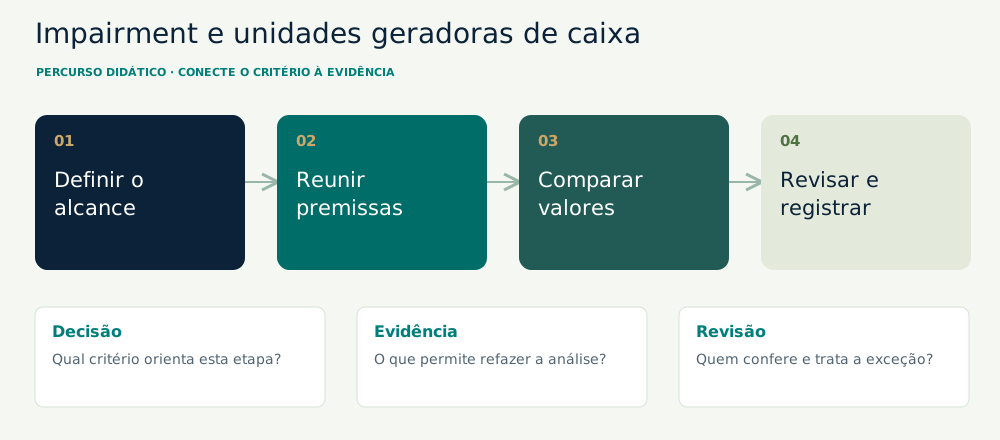
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Prepare o conjunto de análise
Liste os ativos e o saldo que será comparado. Concilie com o fechamento e documente a unidade utilizada. Registre as fontes operacionais e a data das projeções para evitar combinar informações incompatíveis.
02
2. Reúna premissas e responsáveis
Peça às áreas que expliquem volumes, custos e horizonte. Registre a origem de taxas e estimativas relevantes. Distinga dados históricos, orçamento aprovado e expectativas de mercado; divergências entre fontes devem ficar explícitas.
03
3. Faça o cálculo e a revisão
No alcance do CPC 01, confronte o saldo com o valor recuperável pertinente. Confira fórmulas e consistência das bases. Submeta a conclusão a revisão técnica, incluindo hipóteses que poderiam alterar materialmente o resultado.
04
4. Registre efeitos e acompanhe
Vincule a conclusão às contabilizações e divulgações aplicáveis. Acompanhe o efeito sobre cálculos futuros e a evolução das premissas. Revisões e reversões possuem condições próprias; não são simples cancelamentos do lançamento anterior.
ANTES DE COMEÇAR, REÚNA
Saldo conciliado na mesma data da análise
Indícios internos e externos documentados
Limites do ativo ou da unidade geradora de caixa
Projeções, taxas e fontes de mercado pertinentes
Perdas anteriores, goodwill e intangíveis relevantes
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Defina alcance e nível do teste
Separe ativos sujeitos ao CPC 01 de direitos financeiros e outros itens com regras próprias. Identifique se as entradas de caixa permitem avaliação individual ou exigem uma unidade. UGC é conceito econômico, não sinônimo de departamento ou código do ERP.
Mapa de ativos e justificativa da unidade com base na geração de caixa.
2. Prepare premissas consistentes
Relacione projeção, horizonte, custos e taxa à mesma base analisada. Documente fontes, aprovação e diferenças em relação ao orçamento. Não combine riscos ajustados nos fluxos com nova duplicação no desconto sem compreender o modelo.
Memória de premissas e ponte entre plano operacional e modelo econômico.
3. Compare valores e registre limites
Examine valor em uso e valor justo líquido conforme a norma, evitando somá-los ou fazer média. Quando houver UGC e goodwill, a alocação da perda segue disciplina própria e limites por ativo. Revise hipóteses que mudam materialmente a conclusão.
Cálculo versionado, sensibilidade e revisão da alocação quando aplicável.
4. Acompanhe perdas e revisões
Relacione o ajuste ao cadastro e às divulgações. Reavalie indícios de reversão quando pertinente; goodwill possui vedação específica de reversão. O saldo recuperado de outros ativos não pode simplesmente ultrapassar o limite que existiria sem a perda anterior.
Histórico de perdas, base sem impairment e memória das revisões futuras.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
A linha de produção opera, mas os pedidos diminuíram
Caso fictício: equipamento com saldo de R$ 800.000,00 tem indícios de perda. Após análise adequada da unidade pertinente, o valor em uso é R$ 690.000,00 e o valor justo líquido de despesas de alienação é R$ 720.000,00.
O desafio profissional A gestão associa funcionamento físico à recuperação integral. O contador precisa conciliar projeções, saldo e unidade de análise, identificando a medida apropriada.
Abra a análise do caso
No exemplo simplificado do CPC 01, recuperável é R$ 720.000,00, o maior dos dois valores. A perda ilustrativa é R$ 800.000,00 − R$ 720.000,00 = R$ 80.000,00. A despesa futura considera o saldo ajustado e as premissas remanescentes.
A análise econômica não substitui o inventário, nem a existência do bem dispensa avaliar recuperação quando houver as condições normativas.
Mais uma situação para pensar.
Caso fictício no alcance do CPC 01: saldo de R$ 500.000,00, valor em uso de R$ 440.000,00 e valor justo líquido de despesas de alienação de R$ 420.000,00.
Recuperável = maior entre R$ 440.000,00 e R$ 420.000,00. Perda ilustrativa = R$ 500.000,00 − R$ 440.000,00 = R$ 60.000,00.
A diferença depende de premissas sustentáveis. A figura compara valores; não dispensa análise de alcance, unidade geradora e reconhecimento aplicável.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Avaliar um bem ou uma unidade geradora de caixa?
Ativo individual
QUANDO FAZ SENTIDO INVESTIGAR
O valor recuperável pode ser determinado com base adequada ao item.
O QUE ESSA ESCOLHA EXIGE
Não se deve atribuir artificialmente caixa independente que o ativo não gera.
Unidade geradora de caixa
QUANDO FAZ SENTIDO INVESTIGAR
O item depende do menor grupo pertinente que gera entradas amplamente independentes.
O QUE ESSA ESCOLHA EXIGE
Exige consistência dos limites, dos saldos e da alocação de perdas.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Quadro de conclusão do impairment
Medida
Valor fictício
Origem
Conferência
Efeito
Evidência
Saldo testado
R$ 800.000,00
Razão e auxiliar
Data e alcance
Base de comparação
Conciliação
Valor em uso
R$ 690.000,00
Modelo econômico
Fluxos e taxa
Alternativa de recuperação
Premissas aprovadas
Valor justo líquido
R$ 720.000,00
Avaliação pertinente
Custos de alienação
Alternativa de recuperação
Laudo e memória
Perda no exemplo
R$ 80.000,00
Saldo menos recuperável
Maior das duas medidas
Ajuste a analisar
Conclusão revisada
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Concluir pela recuperação apenas porque o bem está funcionando.
Somar projeções e saldos de unidades com limites diferentes.
Aplicar o CPC 01 indistintamente a direitos financeiros.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Prepare uma análise fictícia com três premissas que possam alterar a recuperação de uma unidade.
O QUE PRODUZIR Quadro de hipóteses, comparação de valores e conclusão explicada com seus limites.
Todo ativo exige laudo completo anual de impairment?
Não. O CPC 01 distingue avaliação de indícios e testes anuais específicos, como goodwill e certos intangíveis. A extensão do trabalho depende do alcance, das condições e das exigências aplicáveis.
Posso reverter uma perda se o mercado melhorar?
A melhora é investigada com evidências e regras próprias. Para ativos elegíveis há limites de reversão; a perda de goodwill não é revertida. Não se cancela o ajuste anterior sem cálculo e justificativa.
Perda de crédito de um recebível usa esse mesmo teste?
Direitos financeiros e ativos contratuais têm disciplina de perdas no CPC 48 conforme seu alcance. Não substitua essa análise pelo CPC 01 só porque todos aparecem como ativos no balanço.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.