CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
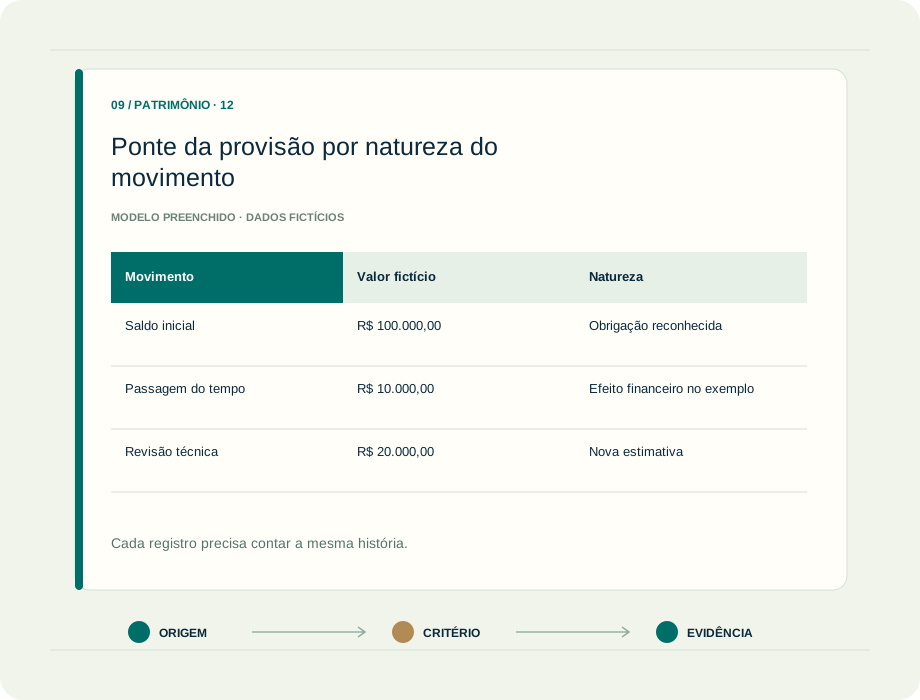
Prévia de ponte da provisão por natureza do movimento. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Certos projetos criam responsabilidades que permanecem depois da operação: remover uma instalação, restaurar uma área ou cumprir uma condição contratual. Esses compromissos exigem conversa entre áreas desde o início. O fato de o pagamento ocorrer no futuro não elimina a necessidade de investigar se já existe uma obrigação e como ela pode ser estimada.
A análise precisa separar obrigação, planejamento e intenção. Uma organização pode desejar reformar uma instalação sem que isso represente uma provisão presente. O contador agrega qualidade quando pede o evento que originou o compromisso, a evidência jurídica ou operacional e a memória técnica, mantendo o acompanhamento das incertezas e das revisões ao longo do tempo.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
O que criou a obrigação?
Identifique evento passado e base contratual, legal ou de outra natureza pertinente. No CPC 25, provisão envolve obrigação presente, saída provável e estimativa confiável. Registre por que as condições foram ou não atendidas.
02
Como estimar a liquidação?
Peça escopo técnico, horizonte, premissas e alternativas. Diferencie quantidade de trabalho, preços e riscos. Explique as fontes usadas e as limitações, evitando transformar uma reserva orçamentária sem memória em estimativa contábil suficiente.
03
Há relação com o custo do ativo?
Analise o vínculo entre obrigação e recurso, conforme a norma aplicável. Não trate toda despesa ambiental como acréscimo patrimonial. Mudanças de estimativa e passagem do tempo precisam ser compreendidas e registradas adequadamente.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, jurídico, engenharia, meio ambiente, controladoria e gestão de ativos.
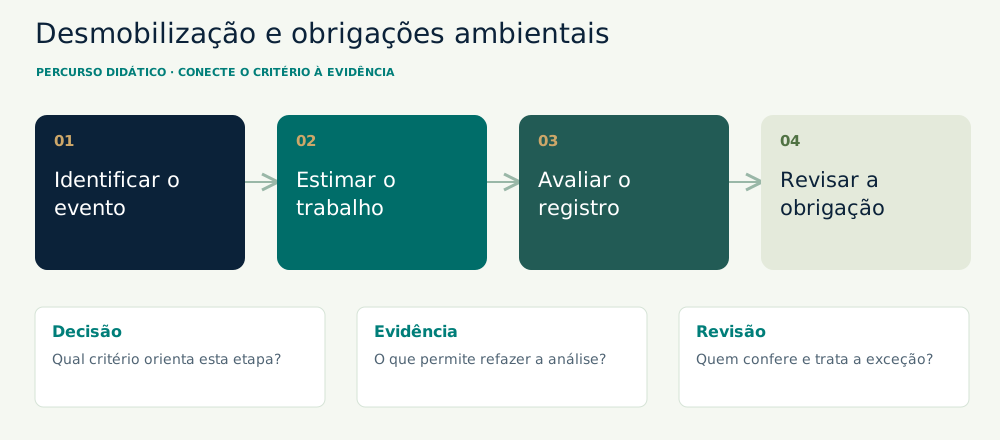
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Levante compromissos e eventos
Reúna contratos, licenças e informações das áreas responsáveis. Registre qual instalação e qual evento estão envolvidos. Separe obrigações identificadas de planos ainda em discussão e mantenha uma lista de perguntas pendentes ao jurídico.
02
2. Construa a memória técnica
Defina atividades, quantidades e horizonte provável. Peça fontes de preços e hipóteses. Um especialista pode apoiar a estimativa, mas a equipe contábil precisa compreender o objeto e a forma como os dados foram organizados.
03
3. Avalie reconhecimento e mensuração
Relacione a conclusão às condições normativas e à evidência disponível. Quando o efeito do valor do dinheiro no tempo for material, considere a análise pertinente. Registre premissas e revisão, sem copiar percentuais de outros projetos.
04
4. Revise durante o ciclo
Acompanhe alterações contratuais, escopo, tecnologia e execução de serviços. Distinga pagamento, atualização e mudança de estimativa. Preserve histórico suficiente para explicar a movimentação do passivo e sua relação com o patrimônio e o resultado.
ANTES DE COMEÇAR, REÚNA
Evento passado e origem da obrigação
Contrato, licença e análise jurídica pertinente
Escopo técnico, custos e horizonte da liquidação
Taxa e riscos coerentes com a estimativa
Saldo do passivo e do ativo relacionado
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Separe compromisso presente de plano futuro
Identifique o evento que originou obrigação legal ou não formalizada pertinente. O CPC 25 exige condições de reconhecimento; orçamento de manutenção e intenção de continuar operando não bastam. Registre conclusões favoráveis e negativas com evidências.
Memória do evento, obrigação, probabilidade e capacidade de estimativa.
2. Construa estimativa compreensível
Descreva remoção, restauração ou atividades específicas, com quantidades, preços, horizonte e incertezas. Quando material, avalie valor presente nos termos da norma. Evite duplicar risco no fluxo e na taxa ou incluir melhoria futura sem ligação com a obrigação existente.
Relatório técnico e memória financeira com premissas conciliadas.
3. Analise a relação com o patrimônio
Identifique a norma e o ativo relacionados à estimativa inicial e às mudanças. A ICPC 12 distingue efeitos de revisão e passagem do tempo e prevê tratamento conforme o modelo do ativo, com limites e avaliação de recuperação quando pertinente.
Memorando de contrapartidas, modelo e verificações sobre o ativo.
4. Explique a movimentação de cada período
Separe constituição, revisão de valor ou prazo, alteração de taxa, atualização e liquidação. Confronte o escopo com mudanças técnicas e contratuais. O pagamento pode confirmar ou divergir da estimativa; preserve a explicação, em vez de apagar premissas antigas.
Ponte do passivo, aprovações e documentação dos serviços liquidados.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
A obrigação cresceu por dois motivos diferentes
Caso fictício: obrigação de remoção, reconhecida após os critérios pertinentes, tem valor presente inicial de R$ 100.000,00. Em um ano, a passagem do tempo adiciona R$ 10.000,00. Nova estimativa técnica eleva o valor presente de R$ 110.000,00 para R$ 130.000,00.
O desafio profissional A equipe pretende lançar os R$ 30.000,00 como uma única despesa financeira. O contador precisa separar o efeito do tempo da revisão da estimativa.
Abra a análise do caso
Movimento ilustrativo: R$ 100.000,00 + R$ 10.000,00 de atualização pela passagem do tempo + R$ 20.000,00 de revisão = R$ 130.000,00. A contrapartida da revisão é analisada segundo a ICPC 12 e o modelo do ativo pertinente.
A ponte de movimentos explica a obrigação. Não presume que todo aumento seja financeiro nem que toda revisão possa ser adicionada ao ativo sem limites.
Mais uma situação para pensar.
Caso fictício: contrato cria obrigação de remoção ao fim da operação. A equipe estima pagamento de R$ 121.000,00 em dois anos; para ensinar valor presente, usa-se taxa ilustrativa de 10% ao ano.
R$ 121.000,00 ÷ (1,10 × 1,10) = R$ 100.000,00.
A taxa é apenas didática. Reconhecimento, taxa real, riscos e relação com o custo do ativo exigem análise própria, evitando duplicar efeitos já incluídos nas estimativas.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Obrigação de restauração ou gasto futuro planejado?
Obrigação presente identificada
QUANDO FAZ SENTIDO INVESTIGAR
O evento e as condições de reconhecimento foram demonstrados.
O QUE ESSA ESCOLHA EXIGE
Exige estimativa, atualização e revisão, com documentação das incertezas.
Manutenção ou reforma futura planejada
QUANDO FAZ SENTIDO INVESTIGAR
Há uma intenção de gasto, sem demonstração de obrigação presente.
O QUE ESSA ESCOLHA EXIGE
Não se cria provisão apenas para suavizar resultados; analisa-se o evento quando ocorrer e sua norma.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Ponte da provisão por natureza do movimento
Movimento
Valor fictício
Natureza
Documento
Análise
Conferência
Saldo inicial
R$ 100.000,00
Obrigação reconhecida
Dossiê inicial
Base anterior
Conciliar abertura
Passagem do tempo
R$ 10.000,00
Efeito financeiro no exemplo
Cronograma
Separar de revisão
Premissa didática
Revisão técnica
R$ 20.000,00
Nova estimativa
Relatório atualizado
Aplicar ICPC 12 pertinente
Conferir contrapartida
Saldo final
R$ 130.000,00
Obrigação remensurada
Ponte aprovada
Revisar divulgação
Reconciliar razão
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Criar provisão só porque existe intenção de manutenção futura.
Usar reserva de orçamento como valor contábil sem avaliação.
Atualizar números sem verificar mudanças no escopo da obrigação.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Compare uma obrigação contratual de restauração com um plano voluntário de reforma ainda não executado.
O QUE PRODUZIR Matriz de eventos, evidências, critérios e premissas que sustente a conclusão de cada caso.
O CPC 25 trata de valor presente quando o efeito do dinheiro no tempo é material. A análise de taxa, fluxos e riscos deve ser consistente; o exemplo não fornece taxa universal para obrigações reais.
Toda revisão aumenta ou reduz o ativo?
Não sem análise. A ICPC 12 possui condições, modelos e limites, incluindo situações que afetam resultado. Identifique o ativo relacionado e a natureza da mudança antes de definir a contrapartida.
O plano de desmontar no futuro já basta?
A intenção isolada não demonstra obrigação presente. Examine contrato, lei, compromissos pertinentes e evento passado, além de probabilidade e mensuração. A conclusão precisa explicar os fatos que atendem ou não aos critérios.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.