CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
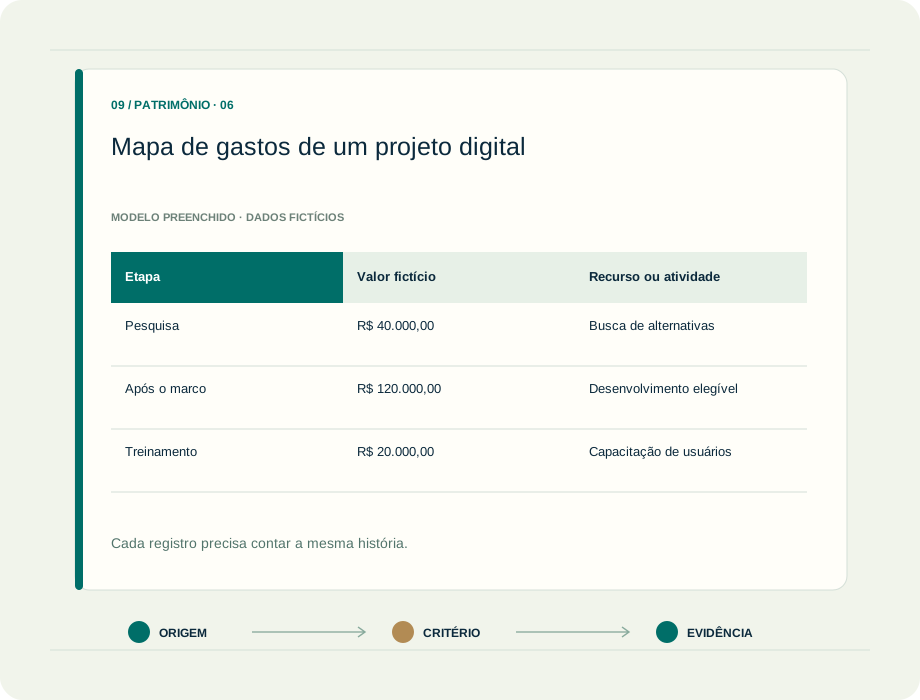
Prévia de mapa de gastos de um projeto digital. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
Investir em tecnologia não significa criar automaticamente um ativo intangível. Licenças, assinaturas, desenvolvimento e configuração podem estar reunidos no mesmo contrato, embora representem direitos e atividades distintos. A análise começa pelo que a entidade controla e pela evidência das entregas, antes de considerar o tamanho do projeto ou sua importância estratégica.
A participação do contador desde a contratação melhora o acompanhamento. Com etapas, critérios e responsabilidades definidos, a área de tecnologia consegue organizar documentação útil durante o trabalho. Isso reduz a necessidade de reconstruir horas e decisões meses depois, quando a equipe tenta explicar por que determinado gasto foi reconhecido ou excluído do patrimônio.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Existe um recurso identificável e controlado?
Examine direitos, restrições e capacidade de obter benefícios. O nome licença ou plataforma não encerra a avaliação. Diferencie acesso ao aplicativo do fornecedor de um recurso que a entidade efetivamente controla.
02
O projeto está em pesquisa ou desenvolvimento?
Separe investigação de alternativas e execução de uma solução demonstrável. No CPC 04, desenvolvimento só gera reconhecimento quando seus critérios são atendidos; registre a evidência do marco, sem recuperar gastos indiscriminadamente.
03
O contrato combina serviços e entregas?
Leia escopo, propriedade, uso, manutenção e rescisão. Configuração, treinamento e suporte devem ser compreendidos individualmente. Em nuvem, evite presumir ativo apenas porque existe um pagamento inicial ou um projeto de implantação.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, profissionais de tecnologia, controladoria e gestores de projetos digitais.
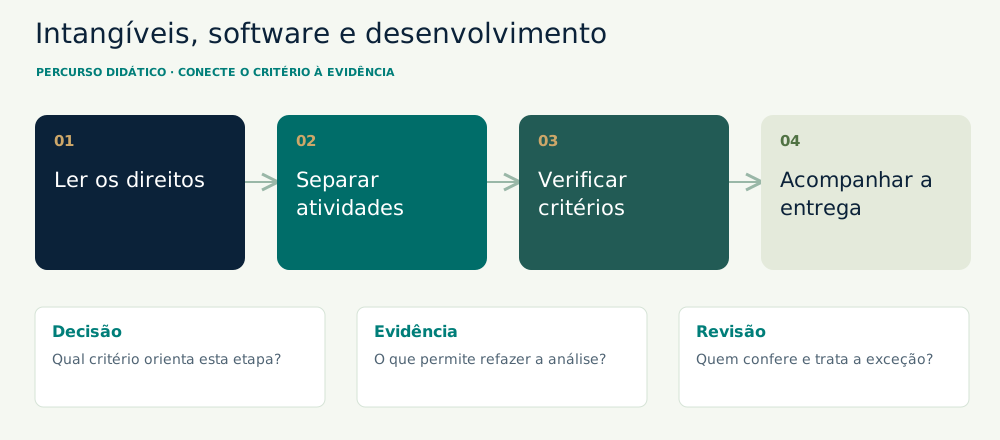
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Mapeie direitos e entregas
Reúna contrato, proposta, especificações e aceite. Descreva o que continuará com a entidade ao fim da prestação. Identifique componentes que exigem análise própria e peça esclarecimentos quando termos comerciais forem ambíguos.
02
2. Organize a documentação do projeto
Defina etapas, responsáveis e registros de esforço. Mostre o que foi estudado, desenvolvido e entregue. Uma classificação de horas precisa corresponder às atividades reais, com revisão técnica e contábil proporcionais à relevância.
03
3. Avalie reconhecimento e mensuração
Relacione cada grupo de gastos à conclusão documentada. Registre a norma consultada, as condições atendidas e as pendências. Não use a aprovação do orçamento como substituta da demonstração do recurso ou do custo.
04
4. Acompanhe disponibilidade e mudanças
Confirme quando o recurso fica apto ao uso e registre sua evolução. Separe manutenção de novas entregas. Guarde versões de contratos e decisões para avaliar renovações, substituições, abandono e alteração de expectativas de uso.
ANTES DE COMEÇAR, REÚNA
Contrato, propriedade intelectual e permissões de uso
Fases, entregas e cronologia dos gastos
Evidências dos critérios de desenvolvimento
Horas e serviços por atividade efetiva
Data de disponibilidade e expectativa de utilização
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Identifique o recurso e os direitos
Separe software controlado, licença, acesso ao aplicativo do fornecedor e serviços de configuração. Examine restrições, titularidade do código e condições de término. Pagamento antecipado ou nome customização não comprovam que um recurso separado foi criado.
Matriz contratual de direitos, entregas e conclusão sobre controle.
2. Comprove o marco do desenvolvimento
Para projeto interno no CPC 04, documente viabilidade técnica, intenção de concluir, capacidade de usar ou vender, benefícios esperados, recursos disponíveis e mensuração confiável dos gastos. Aprovação gerencial ajuda, mas não demonstra sozinha esse conjunto.
Ata do marco acompanhada de testes, plano, recursos e orçamento rastreável.
3. Segregue gastos e serviços
Acumule os gastos elegíveis a partir do atendimento aos critérios, com atividade e período identificados. Não reincorpore despesas anteriores apenas porque o projeto deu certo. Em SaaS, avalie existência de recurso e momento do serviço; nem toda configuração tem o mesmo resultado.
Apontamentos revisados, segregação de pesquisa, desenvolvimento, treinamento e serviços.
4. Acompanhe uso e manutenção
Confirme disponibilidade, vida útil e eventual amortização. Diferencie correção e suporte de uma nova entrega a analisar. Mudanças no contrato, abandono e substituição devem chegar à contabilidade para revisão do saldo e da recuperação.
Aceite do recurso, ficha de premissas e histórico de alterações ou descontinuação.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
O projeto digital reúne pesquisa, desenvolvimento e acesso à nuvem
Caso fictício: equipe gasta R$ 40.000,00 pesquisando alternativas; após um marco técnico documentado, incorre em R$ 120.000,00 de desenvolvimento elegível e R$ 20.000,00 de treinamento. Há também assinatura anual de aplicativo de terceiro.
O desafio profissional O orçamento chama tudo de transformação digital. O contador deve distinguir recurso controlado, atividade e período, sem capitalizar o pacote inteiro.
Abra a análise do caso
No exemplo, pressupõe-se que os critérios do CPC 04 foram demonstrados a partir do marco. Os R$ 120.000,00 são analisados para reconhecimento; pesquisa de R$ 40.000,00 e treinamento de R$ 20.000,00 não são recuperados para o ativo. O acesso em nuvem é examinado separadamente.
O dossiê mostra por que a data do marco muda o tratamento das parcelas posteriores. Tecnologia importante não equivale a ativo intangível automaticamente.
Mais uma situação para pensar.
Caso fictício: uma equipe paga R$ 24.000,00 por acesso anual a um aplicativo e acompanha um projeto interno de R$ 180.000,00, ainda dividido entre pesquisa e execução.
Os R$ 204.000,00 de desembolsos não formam, por si, um único ativo. Separe contrato de acesso, atividades, períodos e evidências.
O exercício não presume capitalização. O resultado esperado é uma análise dos direitos e critérios, com identificação das informações necessárias para decidir cada parcela.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Código controlado ou serviço de acesso?
Recurso identificável controlado
QUANDO FAZ SENTIDO INVESTIGAR
A entidade demonstra direitos e controle do recurso pertinente.
O QUE ESSA ESCOLHA EXIGE
Ainda precisa atender reconhecimento, mensuração e acompanhamento próprios do intangível.
Acesso ao aplicativo do fornecedor
QUANDO FAZ SENTIDO INVESTIGAR
O contrato concede serviço de acesso, sem criar software controlado pelo cliente.
O QUE ESSA ESCOLHA EXIGE
Custos de configuração exigem análise das entregas e do momento do serviço; antecipação não é licença por definição.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Mapa de gastos de um projeto digital
Etapa
Valor fictício
Recurso ou atividade
Tratamento no caso
Evidência
Próxima revisão
Pesquisa
R$ 40.000,00
Busca de alternativas
Despesa
Relatório de pesquisa
Não recuperar ao ativo
Após o marco
R$ 120.000,00
Desenvolvimento elegível
Reconhecimento condicionado aos critérios
Dossiê do marco
Disponibilidade para uso
Treinamento
R$ 20.000,00
Capacitação de usuários
Despesa no exemplo
Plano e execução
Competência do serviço
Acesso SaaS
Contrato separado
Serviço de acesso
Análise contratual própria
Contrato do fornecedor
Prazo e entrega do acesso
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Tratar toda implantação de software como ativo intangível.
Capitalizar pesquisa por sua importância estratégica para a empresa.
Ignorar condições de acesso e controle em contratos de nuvem.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Leia um contrato fictício de sistema com assinatura, configuração, suporte e desenvolvimento.
O QUE PRODUZIR Matriz por entrega com natureza do direito, tratamento a investigar, evidência e responsável pela conclusão.
Se o projeto deu certo, posso capitalizar a pesquisa anterior?
O sucesso posterior não autoriza recuperar ao ativo gastos previamente reconhecidos como despesa. No desenvolvimento interno, o custo elegível começa quando os critérios pertinentes são demonstrados.
Software em nuvem nunca cria um ativo para o cliente?
Não existe conclusão universal para qualquer contrato. Acesso ao aplicativo, código adicional controlado e outros serviços precisam ser separados e avaliados. A decisão IFRIC de 2021 explica o caso de configuração ou customização descrito nela.
Uma equipe própria pode gerar custo de desenvolvimento?
Pode haver gastos elegíveis quando o projeto e os critérios atendem à norma. Apontar horas não basta: demonstre atividade, período, vínculo com a entrega e revisão técnica, excluindo atividades sem elegibilidade.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.