CONTEÚDO APLICADO À PROFISSÃOLeitura orientativa · 8 minAtualizado em 16/10/2026
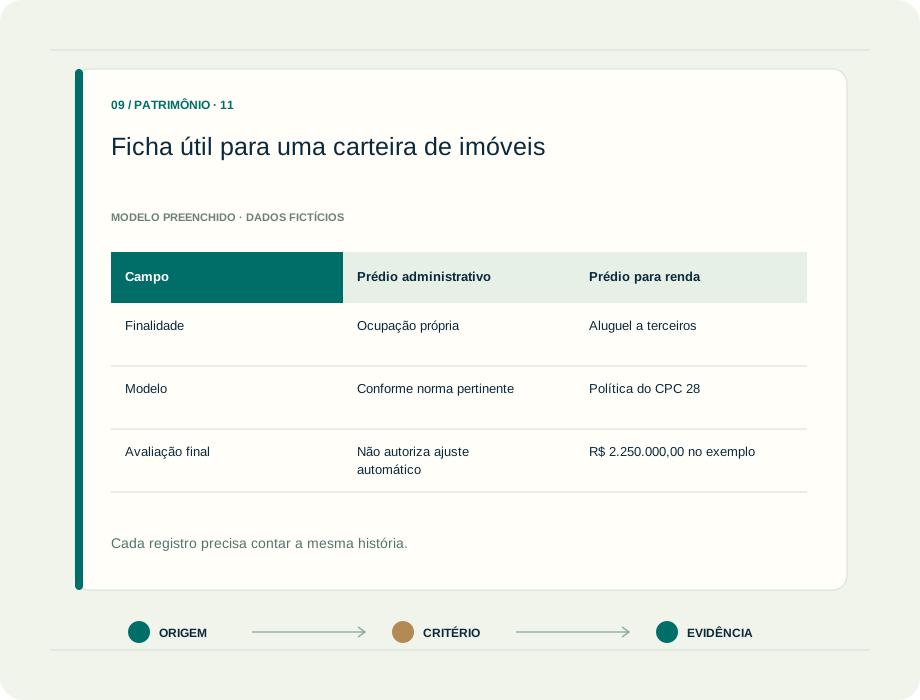
Prévia de ficha útil para uma carteira de imóveis. Modelo didático; a tabela completa está no guia.
CONEXÕES PROFISSIONAISContabilidade de empresasEscritórios contábeisAuditoria e controlesControladoria
O ASSUNTO NO SEU TRABALHO
O conhecimento começa pela pergunta certa.
O mesmo tipo de construção pode abrigar a administração, gerar aluguéis ou integrar a atividade de venda de imóveis. A aparência física não resolve a classificação. A análise precisa conhecer finalidade, uso efetivo e condições contratuais, preservando evidências que expliquem por que o imóvel está em determinado grupo patrimonial no período.
A mensuração também ganha qualidade quando suas perguntas são separadas. Quanto está registrado? Qual uso a entidade espera fazer? O que participantes de mercado considerariam? Explicar essas perspectivas permite avaliar um laudo com mais critério e comunicar o resultado, evitando apresentar todo aumento estimado de preço como um ajuste contábil permitido.
CRITÉRIOS ANTES DA EXECUÇÃO
Escolhas que mudam a qualidade da entrega.
01
Como o imóvel é utilizado?
Registre ocupação própria, finalidade de renda ou valorização e eventual uso combinado. Peça documentos e informações operacionais. Uma classificação herdada do cadastro precisa ser revisada quando fatos indicarem mudança efetiva de utilização.
02
Qual modelo contábil é aplicável?
No alcance do CPC 28, estude os modelos de custo e valor justo e suas exigências. A política deve ser coerente. O simples recebimento de um laudo não determina alteração do tratamento adotado.
03
O que a avaliação está medindo?
Leia finalidade, data, método e pressupostos. O CPC 46 orienta mensuração quando outra norma exige ou permite valor justo; não autoriza uma atualização geral de todos os ativos da organização.
Fotografia editorial criada com IA; pessoas e situações ilustrativas.
O trabalho conecta outras áreas.
Contadores, controladoria, gestores imobiliários e profissionais que revisam avaliações.
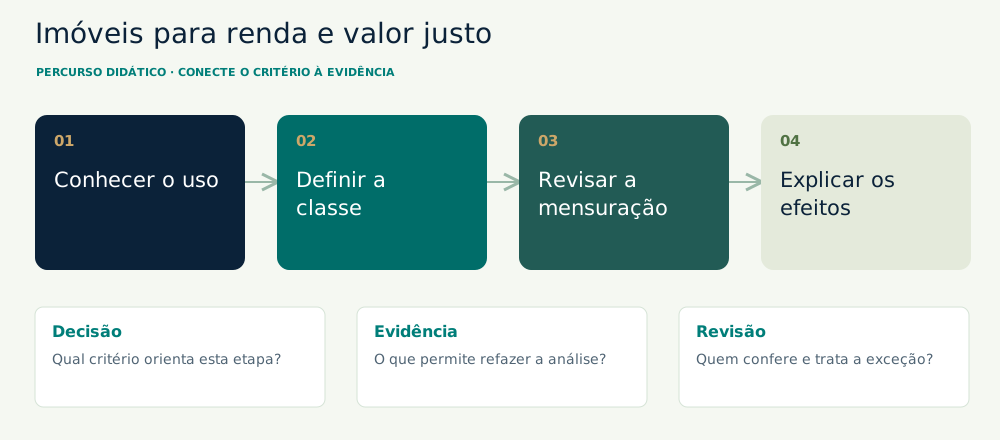
Da origem à conclusão. Cada etapa deixa uma evidência.
O fluxo resume o raciocínio. Os documentos, critérios e responsáveis do caso concreto orientam sua aplicação.
01
1. Prepare o histórico do imóvel
Reúna aquisição, uso, contratos e alterações relevantes. Identifique áreas e responsabilidades. Fotos e plantas ajudam a contextualizar, mas a conclusão precisa considerar os direitos e a finalidade econômica documentada do bem.
02
2. Documente a classificação
Explique a utilização e as normas analisadas. Diferencie situações que apenas motivam pergunta de fatos que sustentam uma mudança de classe. Guarde a conclusão e as evidências para permitir revisão no próximo período.
03
3. Revise a mensuração
Conecte modelo, saldo e avaliação pertinente. Peça esclarecimentos sobre premissas pouco transparentes e dados desatualizados. Um relatório externo deve ser compreendido pela equipe responsável, com conferência da data e do objeto avaliado.
04
4. Registre e comunique
Concilie movimentos e prepare informações exigidas pela política e pela norma. Explique à gestão a diferença entre resultado contábil, estimativa de valor e fluxo de caixa. Preserve versões para acompanhar mudanças e revisões futuras.
ANTES DE COMEÇAR, REÚNA
Uso efetivo e contratos de ocupação
Histórico de mudanças de finalidade
Política contábil aplicável à classe
Saldo e movimentos no período
Laudo com data, objeto e informações de mercado
Do procedimento à evidência: um roteiro para executar
Etapa
Como trabalhar
Evidência a preservar
1. Identifique o uso comprovado
Diferencie ocupação própria, renda, valorização e desenvolvimento para venda. Em uso combinado, examine separação das parcelas e significância dos serviços prestados. Receber aluguel em uma atividade com serviços relevantes não resolve sozinho a classificação.
Ficha de uso com plantas, contratos e descrição das atividades.
2. Separe classe e política de mensuração
Depois de concluir sobre o alcance do CPC 28, documente o modelo e sua aplicação consistente, observadas as regras específicas. Modelo de custo e modelo de valor justo têm efeitos diferentes; não escolha um a cada período só pelo resultado desejado.
Memorando de classificação e política, relacionado às demais propriedades pertinentes.
3. Revise o objeto da avaliação
Confirme data, direitos avaliados, condição, mercado e premissas. O CPC 46 orienta técnicas e informações; sua hierarquia se refere aos dados utilizados, não apenas ao nome do método. Um laudo sem explicação das premissas exige esclarecimentos.
Relatório do avaliador com perguntas da equipe e respostas documentadas.
4. Registre movimentos e mudanças de uso
Concilie saldo, adições, alienações e efeitos do modelo. Transferência de classe exige mudança de uso demonstrada; intenção gerencial isolada não basta. As regras de transição entre modelos e classes precisam de análise específica e histórico dos valores.
Ponte do saldo e dossiê de mudança de uso quando pertinente.
INVESTIGUE A SITUAÇÃO
Um caso concreto. Um raciocínio revisável.
EXEMPLO FICTÍCIO E DIDÁTICO
Dois edifícios semelhantes, finalidades diferentes
Caso fictício: um grupo ocupa um edifício administrativo e mantém outro para renda. Para o segundo, em hipótese elegível e sem outros movimentos, o valor do início do período era R$ 2.000.000,00 e a avaliação final indica R$ 2.250.000,00.
O desafio profissional A gestão quer aplicar o mesmo ganho aos dois prédios apenas porque recebeu laudos de mercado. A equipe precisa separar classificação, política e técnica de mensuração.
Abra a análise do caso
No modelo de valor justo do CPC 28, a variação ilustrativa do imóvel elegível é R$ 250.000,00. Isso não autoriza elevar automaticamente o prédio administrativo ou aplicar esse modelo ao imobilizado em geral.
O tratamento depende de finalidade, alcance e política aplicável. Um laudo apoia a mensuração de uma classe; não cria por si uma autorização de ajuste.
Mais uma situação para pensar.
Caso fictício: um prédio antes usado pela administração passa por uma avaliação. A gestão estuda alugá-lo, mas ainda ocupa suas salas e não decidiu a mudança operacional.
Compare três colunas: uso atual comprovado, plano em discussão e fatos necessários para sustentar uma mudança. O laudo de preço não substitui essa análise.
O exercício evita classificar pela intenção isolada. O tratamento depende da situação efetiva e das exigências aplicáveis, com documentação e política consistentes.
DUAS POSSIBILIDADES, CRITÉRIOS DIFERENTES
Modelo de custo ou modelo de valor justo?
Modelo de custo no alcance aplicável
QUANDO FAZ SENTIDO INVESTIGAR
A política segue o custo e os demais ajustes exigidos.
O QUE ESSA ESCOLHA EXIGE
A mensuração e as divulgações pertinentes continuam necessárias; laudo não gera ganho automaticamente.
Modelo de valor justo no CPC 28
QUANDO FAZ SENTIDO INVESTIGAR
A política elegível mensura a propriedade para investimento pelo valor justo.
O QUE ESSA ESCOLHA EXIGE
As variações seguem o tratamento da norma e dependem de informações de avaliação consistentes.
UMA ENTREGA QUE VOCÊ PODE ADAPTAR
Organize a informação. Preserve a memória.
Ficha útil para uma carteira de imóveis
Campo
Prédio administrativo
Prédio para renda
Evidência
Pergunta de revisão
Entrega
Finalidade
Ocupação própria
Aluguel a terceiros
Uso e contrato
O uso mudou?
Classificação
Modelo
Conforme norma pertinente
Política do CPC 28
Memorando aprovado
Há consistência?
Base de mensuração
Avaliação final
Não autoriza ajuste automático
R$ 2.250.000,00 no exemplo
Laudo compreendido
Qual direito foi avaliado?
Memória de valor
Variação ilustrativa
Sem ganho presumido
R$ 250.000,00 sob as hipóteses
Ponte de saldo
Existem outros movimentos?
Conciliação
Modelo preenchido com dados fictícios para estudo. Adapte os campos, os identificadores e as evidências à sua entidade e ao alcance da análise.
CONFERIR É PARTE DO TRABALHO
A qualidade aparece nos pontos de controle.
Erros que merecem atenção.
Classificar apenas pela existência de recebimento de aluguel.
Usar valor justo como autorização para reavaliar qualquer ativo.
Mudar o cadastro por um plano que ainda não ocorreu.
TRANSFORME A LEITURA EM UMA ENTREGA
Seu próximo passo pode começar aqui.
ATIVIDADE DE ESTUDO Compare imóvel administrativo, imóvel para renda e uma situação fictícia de uso misto.
O QUE PRODUZIR Quadro de classificação, evidências necessárias e perguntas para compreender a avaliação.
Não. A análise considera ocupação, serviços e finalidade no alcance do CPC 28. A prestação de serviços relevantes pode levar a conclusão diferente de um imóvel mantido essencialmente para aluguel.
Posso transferir de classe quando a diretoria decidir alugar?
A intenção isolada não comprova mudança de uso. Identifique os fatos e evidências exigidos pelo CPC 28 e documente a data e a transição pertinente.
Nível 3 de valor justo significa que o laudo é errado?
Não. A hierarquia trata da observabilidade das informações e dos ajustes relevantes. A análise deve compreender dados, técnica, incertezas e divulgações; o número do nível não é uma nota automática de qualidade.
FONTES OFICIAIS PARA APROFUNDAR
Volte ao documento. Conecte a referência ao caso.
Conteúdo e casos didáticos da VerrAI Contabilidade. Consulte as instituições responsáveis para conferir versão, alcance, entidade e período. As ferramentas citadas exemplificam funções; sua adequação depende da tarefa, da configuração e dos controles.